Contabilidad Financiera para Valuadores
La contabilidad financiera para valuadores constituye uno de los puentes más importantes entre la valuación tradicional de activos físicos y el análisis de empresas, negocios en marcha e intangibles. Mientras que en la valuación inmobiliaria gran parte del análisis se concentra en las características físicas, jurídicas y de mercado de un bien, cuando se estudia una empresa el objeto de análisis se transforma: ya no se valora únicamente lo que la organización posee, sino también su capacidad de generar beneficios económicos futuros.
Contenido académico de Phoenix Instituto de Valuación
Dirección académica: MV Arq. Arq. Joel Córdova Espitia, director general de Phoenix Instituto de Valuación.
Ponente invitado: Ernesto Díaz Escutia
Contabilidad Financiera para Valuadores: del inmueble al valor de la empresa
El C.P. Ernesto Díaz Escutia plantea que el valuador profesional debe abandonar la práctica de limitarse a llenar formatos o sustituir datos dentro de modelos prediseñados. La valuación empresarial exige comprender la operación que se encuentra detrás de los números, identificar distorsiones contables, reconstruir información histórica y desarrollar proyecciones coherentes. El resultado debe surgir de un proceso de análisis financiero estructurado, sustentado en información histórica, razones financieras, comportamiento operativo, riesgo y expectativas razonables de mercado.
1. La contabilidad financiera como lenguaje indispensable del valuador
La contabilidad puede entenderse simultáneamente como arte, ciencia y técnica. Es técnica porque utiliza procedimientos específicos para registrar y clasificar operaciones; es ciencia porque se apoya en principios y metodologías sistemáticas para interpretar fenómenos económicos; y posee un componente de arte porque exige criterio profesional para interpretar operaciones cuya naturaleza económica puede ser más compleja que su simple registro contable. Para el valuador, esta combinación es especialmente relevante porque los estados financieros constituyen una representación estructurada de la realidad económica de una organización, pero no necesariamente reflejan de forma automática su valor.
Aprender a leer contabilidad permite que el valuador comprenda de dónde provienen los ingresos, cuál es la estructura de costos, cómo se financia la empresa, cuánto capital requiere para operar y qué tan eficientemente utiliza sus activos. Un inmueble puede analizarse mediante superficie, ubicación, edad, calidad constructiva y comparables; una empresa requiere interpretar rentabilidad, liquidez, apalancamiento, capital de trabajo, crecimiento, riesgo y generación de flujo. La contabilidad se convierte entonces en el lenguaje que permite transformar la actividad económica de una compañía en variables susceptibles de valuación.
2. Los cuatro estados financieros que debe dominar un valuador
El primer documento fundamental es el estado de situación financiera o balance general, que muestra los activos, pasivos y capital contable de una empresa en un momento determinado. Para efectos valuatorios permite estudiar la estructura financiera, identificar activos productivos, obligaciones, deuda financiera, cuentas por cobrar, inventarios y recursos líquidos. Sin embargo, el valuador debe recordar que los valores contables no necesariamente equivalen a valores económicos. Un inmueble registrado a costo histórico, una marca desarrollada internamente o una maquinaria completamente depreciada pueden presentar valores contables muy distintos a su valor económico.
El análisis debe complementarse con el estado de resultados, el estado de flujo de efectivo y el estado de cambios en el capital contable. El estado de resultados permite conocer ventas, costos, gastos y utilidad; el flujo de efectivo muestra la capacidad real de la empresa para generar y utilizar recursos monetarios; mientras que los cambios en capital explican movimientos en aportaciones, utilidades retenidas, dividendos y otras partidas patrimoniales. Analizados conjuntamente, estos cuatro estados ofrecen una visión tridimensional de la organización: patrimonio, rentabilidad y generación de efectivo.
3. Normalización financiera: el paso que separa un cálculo de una valuación
Uno de los errores más frecuentes en la valuación empresarial consiste en utilizar directamente las cifras contenidas en los estados financieros sin realizar previamente un proceso de normalización. Una empresa puede registrar gastos extraordinarios, operaciones con partes relacionadas, remuneraciones fuera de mercado, ingresos no recurrentes, ventas extraordinarias de activos o costos que no forman parte de su operación habitual. Si estas partidas se incorporan directamente a una proyección, el valor obtenido puede encontrarse significativamente distorsionado.
Por ello, una práctica recomendable consiste en analizar al menos cinco ejercicios históricos, siempre que exista información suficiente y confiable. El objetivo no es simplemente calcular un promedio, sino identificar tendencias, ciclos, anomalías y comportamientos recurrentes. El valuador debe preguntarse qué ocurriría en condiciones normales de operación. Por ejemplo, si una empresa obtuvo una utilidad excepcional por la venta de un terreno, dicho ingreso no debería proyectarse como parte permanente del negocio. La normalización busca reconstruir la verdadera capacidad económica de la empresa antes de estimar sus flujos futuros.
4. Razones financieras y análisis multidimensional del negocio
Una vez normalizada la información histórica, el valuador debe utilizar razones financieras para estudiar el comportamiento económico de la organización. Las razones de liquidez permiten analizar la capacidad para cubrir obligaciones de corto plazo; los indicadores de endeudamiento muestran la dependencia de recursos externos; las razones de actividad permiten observar la eficiencia con la que se administran inventarios, cuentas por cobrar y activos; mientras que las razones de rentabilidad miden la relación entre utilidades, ventas, activos y capital invertido.
El verdadero valor de estos indicadores surge cuando se interpretan de forma conjunta y se comparan históricamente, contra empresas similares o contra indicadores sectoriales. Una empresa puede presentar una elevada utilidad neta y, simultáneamente, enfrentar serios problemas de liquidez. Otra puede exhibir un crecimiento acelerado en ventas pero necesitar cantidades crecientes de capital de trabajo para sostenerlo. Por ello, el análisis financiero no debe reducirse a obtener razones matemáticas; debe permitir al valuador comprender cómo funciona el modelo de negocio y qué variables explican realmente la generación de valor.
5. EBIT, EBITDA y NOPAT: entender qué flujo se está valuando
En el enfoque de ingresos resulta indispensable distinguir correctamente conceptos como EBIT, EBITDA y NOPAT, ya que cada indicador representa una etapa diferente de la generación económica. El EBIT corresponde a la utilidad antes de intereses e impuestos y permite observar el resultado operativo sin considerar la estructura financiera. El EBITDA agrega nuevamente depreciaciones y amortizaciones, proporcionando una aproximación al desempeño operativo antes de partidas contables no monetarias, aunque nunca debe confundirse automáticamente con flujo de efectivo disponible.
El NOPAT —Net Operating Profit After Taxes— representa la utilidad operativa después de impuestos y es una pieza fundamental en la estimación del flujo libre de la firma. De manera simplificada puede expresarse como NOPAT = EBIT × (1 – tasa fiscal). Para obtener el flujo libre de efectivo de la empresa deben integrarse posteriormente conceptos como depreciaciones y amortizaciones, inversión en activos fijos y variaciones de capital de trabajo. El valuador debe mantener consistencia entre el flujo que proyecta y la tasa con la que lo descuenta; utilizar flujos de la firma con tasas correspondientes al accionista, o viceversa, puede producir errores relevantes en el valor.
6. WACC y CAPM: convertir el riesgo en una tasa de descuento
La tasa de descuento constituye una de las variables más sensibles dentro de una valuación por ingresos. El WACC —Weighted Average Cost of Capital— representa el costo promedio ponderado de los recursos financieros utilizados por la empresa, considerando tanto capital propio como deuda. Conceptualmente puede expresarse como WACC = Ke(E/D+E) + Kd(1-T)(D/D+E), donde Ke representa el costo del capital, Kd el costo de la deuda, E el valor del capital, D el valor de la deuda y T la tasa fiscal correspondiente.
Para estimar el costo del capital propio suele utilizarse el CAPM —Capital Asset Pricing Model—, representado de manera general por Ke = Rf + β(Rm – Rf). El modelo relaciona una tasa libre de riesgo con una prima de mercado ajustada mediante beta, que representa la sensibilidad o riesgo sistemático del activo respecto del mercado. En valuaciones específicas pueden incorporarse ajustes adicionales por tamaño, riesgo país o riesgos particulares, siempre que exista sustento metodológico. Fuentes académicas y financieras como las bases desarrolladas por Aswath Damodaran pueden ser útiles para estudiar betas, primas de riesgo y estructuras de capital sectoriales, pero el valuador debe documentar siempre la fecha, mercado y criterio utilizado.
7. Los 25 pasos, las proyecciones y el riesgo del “palo de hockey”
La metodología de 25 pasos propuesta para el análisis de negocios busca evitar que la conclusión de valor sea consecuencia de una fórmula aislada. El proceso debe iniciar con la comprensión del negocio, revisión documental y diagnóstico financiero; continuar con normalización, análisis histórico, razones financieras, identificación de variables operativas y comparación con el mercado; y posteriormente avanzar hacia pronósticos, determinación de flujos, cálculo de tasas, valor terminal, descuento de flujos y análisis de sensibilidad. La finalidad es construir una secuencia lógica en la que cada supuesto encuentre respaldo en la información disponible.
Uno de los principales riesgos de esta etapa es construir proyecciones conocidas gráficamente como “palo de hockey”, donde una empresa que históricamente presenta comportamiento estable o moderado comienza repentinamente a crecer de forma exponencial durante el periodo proyectado. Una curva ascendente no es necesariamente incorrecta, pero debe encontrarse respaldada por capacidad instalada, contratos, expansión geográfica, inversiones programadas, comportamiento sectorial o evidencia concreta. Si las ventas históricas crecieron alrededor de 4% anual, proyectar incrementos de 25% durante cinco años únicamente para elevar el valor carecería de sustento. Las tendencias históricas sirven como referencia, mientras que la estrategia, el mercado y las inversiones explican cualquier desviación futura.
Conclusión
La contabilidad financiera transforma la manera en que el valuador observa una empresa. El objetivo deja de ser únicamente identificar activos y asignarles un precio para convertirse en la comprensión integral de un sistema económico capaz de generar beneficios futuros. Analizar balances, estados de resultados y flujos de efectivo permite detectar fortalezas, riesgos, inconsistencias y tendencias que posteriormente se convierten en los supuestos fundamentales de una valuación empresarial.
Un avalúo profesional de negocios no debería comenzar con una tasa de descuento ni terminar con una hoja de cálculo. Debe comenzar entendiendo la empresa. Normalizar al menos cinco años de información cuando sea posible, estudiar razones financieras, diferenciar correctamente EBIT, EBITDA, NOPAT y flujo libre, construir rigurosamente CAPM y WACC y verificar la congruencia de las proyecciones permite alcanzar conclusiones mucho más defendibles.
El principio central es sencillo: el valor no está dentro de la fórmula; la fórmula únicamente transforma en valor los supuestos que el valuador ha construido previamente. Si los estados financieros están mal interpretados, las proyecciones son artificiales o la tasa de descuento carece de sustento, una operación matemática perfectamente ejecutada seguirá produciendo una conclusión incorrecta. El verdadero trabajo del valuador consiste precisamente en interpretar la información, cuestionarla, normalizarla y convertirla en una representación razonable del futuro económico de la empresa.
Testimoniales de la Plática.
-
Jorge Luis Rivero Ponce – Ingeniero Civil con MVIIBN
“Un tema muy interesante: Contabilidad Financiera para Valuadores ‘Valuación de Negocios en Marcha’. Indudablemente, el aspecto contable es de suma importancia en el proceso valuatorio y tener una guía permite seguir un orden dentro de la metodología para la determinación del valor de un negocio.” -
Javier Zazueta Russell – Arquitecto
“El taller de Valuación de Negocios en Marcha fue una experiencia muy enriquecedora. El contenido fue presentado de manera clara y estructurada, facilitando la comprensión de los métodos y criterios utilizados en la valuación empresarial.” -
Ana Rosa Marín Moreno – Maestría en Bienes Raíces y Valuación
“He estado haciendo investigaciones sobre cálculo de Flujo de Efectivo a la Firma, Valor Presente y Valor Total de la Firma, y esta extraordinaria ponencia me hace ver que voy por buen camino. La bibliografía compartida me ayudará a continuar ampliando mi conocimiento sobre este tema.” -
Juan Luis Retana Olvera – Valuador
“Soy valuador de negocios en marcha y lo que dijo el expositor fue certero; lo explicó de manera simple y correcta.” -
José Antonio Martínez Becerra – Valuador profesional
“Información valiosa para poder entender qué hay detrás de un avalúo de negocios en marcha y que se debe realizar un verdadero trabajo de análisis.” -
Aldrin Vásquez – Especialista Tributario
“Muy preciso en los conceptos y procesos básicos para la valoración de negocios, especialmente para aquellos que no dominan la contabilidad.” -
Ricardo Béjar Monterrubio – Ingeniero Civil y Especialista en Valuación Inmobiliaria
“Un taller muy sencillo de entender para quienes no son expertos en el tema de negocios en marcha.” -
Ing. Crispín Torres Luna – Ingeniero Civil
“Convencido y a gusto con la plática. Agradecido con el ponente por la claridad y el grado de precisión del contenido compartido.”
Plática Técnica: Contabilidad Financiera para Valuadores .
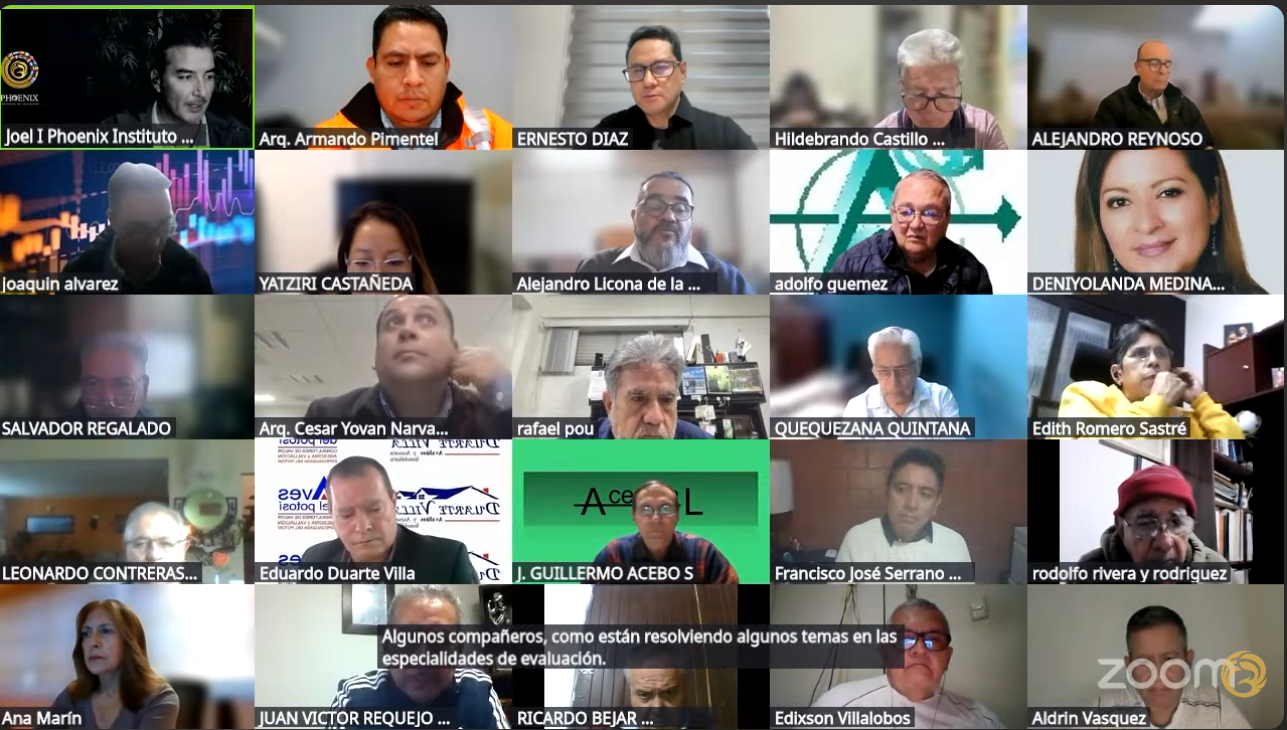
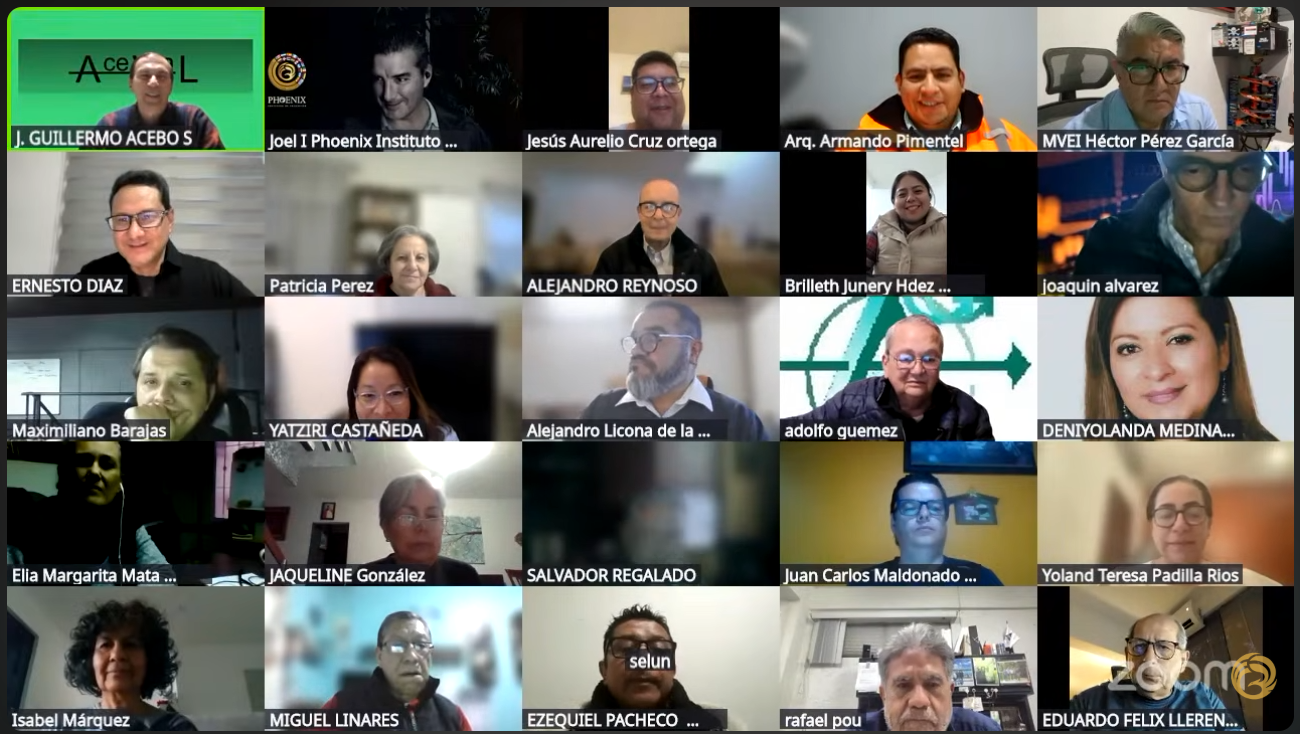
Asistentes: 232 Valuadores
Resumen Curricular:
Ernesto Díaz Escutia:
Contador Público egresado del IPN, Escuela Superior de Comercio y Administración (UNIDAD TEPEPAN) , con más de 32 años de experiencia en Contabilidad Fiscal y Administración Financiera, cuenta con Maestría en Finanzas egresado del Instituto de Especialización de Ejecutivos, donde elaboró un Modelo para la toma de decisiones en las Finanzas personales, es socio del Colegio Mexicano de Contadores Públicos, especialista en la valuación de negocios y flujo de efectivo. Con más de 15 años de experiencia en el manejo administrativo para la industria musical en donde diseñó un modelo para el artista en donde el flujo y los shows empalmaron la parte visual y entendible para el artista. En el 2019 a la fecha ha participado en firmas de valuadores en donde ha valuado el Capital Intangible de un Instituto de capacidades extraordinarias, así como la participación de diversos avalúos de negocios para la toma de decisiones. En el 2019 también tomó un diplomado en el ITAM en donde lo acredita como valuador de negocios. Actualmente cursa las especialidades en Valuación de Intangibles y Negocio en Marcha, por el Instituto de Valuación AC, en coordinación con la Universidad Autónoma de Zacatecas para la obtención de patentes como valuador independiente. De forma paralela actualmente cursa en la Universidad TN University la especialidad de negocios con la finalidad de obtener la Maestría en Valuación de Negocios. Cuenta con una alianza de valuadores y despachos globales y expertos en la valuación, en donde ofrece avalúos en Inmuebles, maquinaria y equipo, para Infonavit, Bancarios y SAT
¿Necesitas un avalúo o capacitación sobre Valuación?
En Phoenix Instituto de Valuación, bajo la dirección del Mtro. Joel Córdova Espitia, ofrecemos orientación para dictámenes periciales y capacitación especializada en la Valuación.