La Cara Oculta del Valor
Los vicios ocultos en la valuación inmobiliaria representan uno de los aspectos más complejos del trabajo profesional del valuador. Una propiedad puede aparentar un adecuado estado físico, registrar ingresos atractivos y contar con características competitivas y, sin embargo, esconder deficiencias constructivas, irregularidades documentales, restricciones urbanísticas o riesgos ambientales capaces de modificar su aprovechamiento y su valor.
Contenido académico de Phoenix Instituto de Valuación
Dirección académica: MV Arq. Arq. Joel Córdova Espitia, director general de Phoenix Instituto de Valuación.
Ponente invitado: Ing. Guillermo Quequezana Q.
La cara oculta del valor: vicios ocultos en la valuación inmobiliaria
La llamada cara oculta del valor obliga a mirar más allá de lo que puede observarse durante una inspección convencional. Como plantea el enfoque desarrollado por el Arq. José Luis Ortecho Muga, el inmueble debe analizarse simultáneamente desde sus dimensiones física, constructiva, jurídica, registral, urbanística, ambiental, funcional y económica. Una falla no identificada puede alterar no solamente el costo del activo, sino también su rentabilidad, seguridad y posibilidad de comercialización.
Para el valuador, esto implica evolucionar desde una inspección predominantemente descriptiva hacia un proceso de debida diligencia inmobiliaria, dentro de los límites y alcances del encargo profesional. No se trata de convertir al perito en especialista estructural, abogado, geólogo o ambientalista, sino de desarrollar suficiente criterio para reconocer señales de riesgo, documentarlas y determinar cuándo resulta necesario solicitar información o intervención especializada.
1. Los vicios ocultos en la valuación inmobiliaria y los límites de la inspección ocular
La inspección física constituye una de las bases del proceso valuatorio. Durante la visita, el valuador puede identificar ubicación, superficies aparentes, características constructivas, calidad de materiales, edad, estado de conservación, funcionalidad, entorno y diversas condiciones que posteriormente se integran al análisis de valor. También puede observar grietas, humedades, deformaciones, desprendimientos, modificaciones, instalaciones aparentes o deterioros derivados de falta de mantenimiento. Sin embargo, la inspección ocular tiene límites y no permite conocer por sí sola todas las condiciones que afectan al inmueble.
Determinadas deficiencias pueden permanecer ocultas durante años. Problemas en cimentaciones, corrosión de elementos estructurales, filtraciones internas, instalaciones deterioradas, intervenciones no documentadas o alteraciones constructivas pueden no ser evidentes el día de la inspección. Por ello, la inexistencia de un daño visible no debe interpretarse automáticamente como inexistencia de riesgo. El valuador debe diferenciar entre las condiciones efectivamente observadas y aquellas que no pueden confirmarse con el alcance de una visita ordinaria.
Inspeccionar no significa certificar técnicamente toda la construcción
Uno de los errores que debe evitarse es confundir la inspección valuatoria con una auditoría estructural o un dictamen especializado de patologías. El valuador documenta aquellas condiciones que resultan pertinentes para el propósito de la valuación, pero determinadas anomalías pueden requerir estudios adicionales. Esto protege tanto la calidad técnica del informe como la correcta interpretación de sus conclusiones.
Por ejemplo, si durante la inspección se detectan grietas diagonales importantes, desniveles notorios y puertas que han perdido su escuadra, el valuador puede documentar los indicios y advertir su posible relevancia económica. No debería, sin evidencia suficiente, afirmar que existe una falla específica de cimentación. Lo técnicamente prudente sería recomendar, cuando corresponda, una evaluación especializada y explicar que sus resultados podrían afectar el valor concluido.
2. Fallas constructivas: del costo de reparación al impacto económico
Los vicios ocultos y las fallas constructivas adquieren relevancia valuatoria porque pueden generar costos futuros y reducir el desempeño esperado del inmueble. Una propiedad que requiere una intervención significativa no se encuentra necesariamente en condiciones económicas equivalentes a otra de características similares que no presenta dichas deficiencias. El análisis debe considerar tanto la materialidad del problema como la forma en que los participantes del mercado reaccionarían ante él.
La afectación tampoco debe reducirse automáticamente al costo directo de reparar el daño. Dependiendo del inmueble, una intervención puede implicar honorarios profesionales, estudios, permisos, obras provisionales, pérdida temporal de utilización, interrupción de rentas y contingencias adicionales. En propiedades productivas o de inversión, estas variables pueden afectar los flujos de efectivo y, por consiguiente, la rentabilidad esperada.
Una falla de $100,000 no necesariamente reduce el valor en $100,000
Supongamos un inmueble comercial que requiere una reparación estimada en determinado monto. Si la intervención obliga además a cerrar parcialmente el establecimiento durante varias semanas, el impacto económico puede incluir reparación, pérdida de ingresos y percepción adicional de riesgo.
La respuesta del mercado dependerá de las circunstancias. Por eso, el valuador debe evitar aplicar mecánicamente una deducción equivalente al presupuesto de reparación sin analizar si dicho presupuesto representa realmente el comportamiento económico que tendría un comprador informado.
3. Debida diligencia inmobiliaria y análisis de Mayor y Mejor Uso
Un inmueble puede encontrarse físicamente en buen estado y, aun así, enfrentar limitaciones importantes derivadas de su situación urbanística. Zonificación, usos permitidos, densidades, alturas, restricciones, alineamientos, intensidad constructiva y demás parámetros pueden determinar qué tan aprovechable es realmente un predio. La condición física y la condición legal de aprovechamiento deben analizarse de manera conjunta.
Esta revisión se relaciona directamente con el análisis de Mayor y Mejor Uso. Una alternativa de desarrollo no puede considerarse simplemente porque produzca el resultado financiero más alto. Para sostenerla profesionalmente debe analizarse si es físicamente posible, legalmente permisible, financieramente viable y suficientemente productiva de acuerdo con la base y propósito de la valuación.
Uso actual y uso legal no siempre son equivalentes
Imagine un inmueble actualmente utilizado como establecimiento comercial. El negocio opera, existen clientes y aparentemente genera ingresos. Durante la debida diligencia se identifica que la actividad o determinadas ampliaciones no corresponden plenamente con las autorizaciones disponibles.
El valuador tendría entonces que analizar qué parte de la capacidad económica observada puede considerarse sostenible y qué parte está condicionada por un proceso de regularización. La existencia física de una actividad no demuestra por sí misma que pueda mantenerse indefinidamente bajo las mismas condiciones.
4. Situación registral, cargas y georreferenciación del inmueble
La cara oculta del valor también puede encontrarse en documentos que rara vez son visibles durante una inspección. Cargas, gravámenes, servidumbres, restricciones, discrepancias de superficies, antecedentes registrales y diferencias entre los títulos y la configuración física del inmueble pueden afectar su utilización o comercialización.
Para el valuador resulta especialmente importante identificar si existe correspondencia razonable entre el inmueble inspeccionado y aquel descrito en la documentación utilizada para elaborar el dictamen. El objetivo del valuador no necesariamente será emitir una opinión jurídica sobre la titularidad, pero cualquier inconsistencia material puede convertirse en una condición, supuesto, limitación o riesgo que deba quedar claramente documentado.
Coordenadas, superficies y colindancias también pueden afectar el valor
La georreferenciación constituye una herramienta relevante cuando existen predios de gran extensión, terrenos rurales, lotes irregulares o propiedades con antecedentes cartográficos complejos. La ausencia o incompatibilidad de coordenadas puede aumentar la incertidumbre sobre ubicación, superficie, superposición y límites.
Un ejemplo sencillo ocurre cuando una escritura señala una superficie y el levantamiento físico arroja una diferencia relevante. Antes de asumir automáticamente una superficie para fines valuatorios, es necesario identificar el origen de la discrepancia y establecer qué información fue adoptada en el análisis.
5. Obsolescencia funcional: inmuebles útiles que dejan de ser competitivos
No todas las pérdidas de valor son producto de deterioro físico. Un inmueble puede encontrarse estructuralmente estable y bien mantenido, pero haber dejado de responder adecuadamente a las exigencias actuales del mercado. Ahí aparece la obsolescencia funcional, relacionada con deficiencias de diseño, distribución, equipamiento o características que reducen su capacidad competitiva.
Distribuciones ineficientes, circulaciones deficientes, alturas insuficientes, instalaciones desactualizadas, falta de accesibilidad, estacionamiento limitado o espacios con poca flexibilidad pueden obligar al comprador a realizar adecuaciones. El análisis valuatorio debe reconocer esta diferencia entre deterioro físico y pérdida funcional, pues ambos fenómenos pueden provocar efectos económicos distintos.
Ejemplo: una nave industrial físicamente conservada
Una nave puede presentar estructura, cubierta y pisos en condiciones aceptables, pero contar con altura libre, capacidad eléctrica o patios de maniobra inferiores a los requeridos por usuarios actuales.
No sería correcto concluir que se encuentra en condiciones equivalentes a una nave moderna únicamente porque presenta buen mantenimiento. El mercado puede reconocer una diferencia de utilidad y, en consecuencia, de valor.
6. Riesgos físicos, ambientales, económicos y financieros
La debida diligencia debe considerar también riesgos que trascienden la construcción propiamente dicha. Inundaciones, inestabilidad del terreno, asentamientos, corrosión, salinidad, contaminación, erosión, deslizamientos y otras condiciones ambientales o geotécnicas pueden afectar el desempeño del inmueble. Algunas son observables; otras requieren antecedentes técnicos o estudios especializados.
Este análisis resulta particularmente importante porque determinados fenómenos pueden incrementar costos futuros sin generar manifestaciones visibles inmediatas. Por ejemplo, materiales expuestos de manera prolongada a ambientes agresivos pueden experimentar procesos de deterioro que posteriormente repercutan en mantenimiento, vida útil y necesidad de sustituciones.
El riesgo también puede estar dentro del flujo de efectivo
En inmuebles de inversión, la cara oculta del valor puede encontrarse en la información financiera. Contratos próximos a vencerse, gastos extraordinarios, cuotas de mantenimiento insuficientes, inversiones pendientes, periodos de desocupación o ingresos difíciles de sostener pueden generar una percepción de valor superior a la realidad económica del activo.
El valuador debe investigar la calidad de los flujos utilizados. Una renta elevada no necesariamente representa por sí misma un ingreso sostenible. Cuando sea posible, el riesgo debe identificarse y modelarse de forma explícita, en lugar de intentar absorber todas las incertidumbres mediante una tasa de descuento o capitalización genérica.
7. El valuador multidisciplinario y la Inteligencia Artificial
La creciente complejidad de los activos inmobiliarios exige una visión multidisciplinaria. Arquitectura, ingeniería, urbanismo, derecho, finanzas, medio ambiente y tecnología aportan información que puede modificar la interpretación económica de un inmueble. El valuador no necesita convertirse en especialista de todas estas disciplinas, pero sí reconocer cuándo una variable relevante requiere investigación adicional.
Este principio es consistente con la evolución de los estándares profesionales internacionales. La edición vigente de RICS Valuation – Global Standards, efectiva desde el 31 de enero de 2025, incorpora disposiciones actualizadas relacionadas con inspecciones, investigaciones, modelos, métodos, tecnología y ESG, y mantiene su alineación con los International Valuation Standards.
Inteligencia Artificial como apoyo, no como sustituto del criterio profesional
Las herramientas de Inteligencia Artificial pueden apoyar al valuador en la clasificación de documentos, organización de información, análisis preliminar de comparables, identificación de inconsistencias o estructuración de bases de datos. Su capacidad para procesar grandes volúmenes de información puede reducir tiempos y facilitar la revisión.
Sin embargo, una IA no sustituye una inspección física, un estudio estructural, una investigación registral o el juicio profesional. El resultado siempre dependerá de los datos de entrada, de las hipótesis utilizadas y de la revisión que realice el valuador. La tecnología debe aumentar la trazabilidad del proceso, no ocultar cómo se llegó a una conclusión.
La debida diligencia como parte de una valuación basada en riesgos
La debida diligencia inmobiliaria puede entenderse como un proceso sistemático de revisión de la información relevante antes de adoptar una conclusión. Dentro del contexto valuatorio, su profundidad dependerá del propósito, base de valor, tipo de inmueble, alcance contratado y disponibilidad de información.
No todos los avalúos requieren el mismo nivel de investigación. Una valuación masiva, un inmueble residencial, una planta industrial o un activo patrimonial presentan perfiles de riesgo distintos. La función del valuador consiste en determinar qué información es necesaria para producir una conclusión razonablemente sustentada y en reconocer qué limitaciones podrían afectar dicha conclusión.
Los estándares profesionales contemporáneos enfatizan la importancia de investigaciones, registros y transparencia en el proceso. RICS mantiene actualmente un apartado específico para inspections, investigations and records dentro de su estructura de estándares de valuación.
De manera complementaria, la familia ISO 55000 aborda la administración de activos desde una perspectiva de ciclo de vida, desempeño, riesgo y generación de valor. La edición ISO 55001:2024 incorporó expresamente una sección sobre toma de decisiones y valor, además de reforzar el tratamiento de riesgos, oportunidades, información y conocimiento.
Alcances, supuestos y salvaguardas en el dictamen valuatorio
Una de las principales salvaguardas del valuador consiste en explicar con precisión el alcance de su trabajo. El usuario del informe debe poder distinguir qué información fue inspeccionada, cuál fue proporcionada por terceros, qué documentos fueron revisados y qué elementos quedaron fuera de investigación.
Esto adquiere especial relevancia cuando existen indicios de vicios ocultos. Un dictamen profesional no debería transmitir un grado de certeza mayor al realmente disponible. Cuando una condición no puede comprobarse, debe manejarse como corresponda dentro de los supuestos, condiciones o limitaciones del trabajo.
Por ejemplo, si no se contó con un estudio de mecánica de suelos, el valuador no debería afirmar que el terreno está libre de problemas geotécnicos. Si tampoco existen señales visibles que sugieran una afectación, podrá indicarse el alcance real de la inspección y evitar conclusiones que excedan la evidencia.
La transparencia fortalece el dictamen porque permite que el usuario comprenda qué puede y qué no puede inferirse del resultado valuatorio.
Conclusión: la verdadera cara oculta del valor
Los vicios ocultos en la valuación inmobiliaria demuestran que determinar el valor de un inmueble exige mucho más que medir superficies, aplicar factores de homologación o capitalizar ingresos. El activo debe interpretarse como la suma de condiciones físicas, legales, registrales, funcionales, ambientales y económicas que pueden modificar tanto su aprovechamiento como la percepción del mercado.
La verdadera dificultad aparece cuando el riesgo no está a simple vista. Una grieta visible puede advertirse durante una inspección; una irregularidad registral, una restricción urbanística, una deficiencia de cimentación o un flujo financiero insostenible requieren una investigación distinta. Por ello, el valuador debe aprender a distinguir entre lo observado, lo documentado, lo supuesto y aquello que requiere verificación especializada.
El objetivo no es que el valuador asuma funciones correspondientes a otras disciplinas. Su responsabilidad profesional consiste en reconocer las señales que pueden alterar materialmente el valor y determinar cuándo es necesario profundizar el análisis. Arquitectos, ingenieros, especialistas ambientales, abogados y otros profesionales pueden formar parte de esa cadena de investigación.
Desde esta perspectiva, el valor deja de ser exclusivamente el resultado de un cálculo y se convierte en la expresión económica de las características, derechos, restricciones, riesgos y expectativas asociadas al activo.
Una transacción informada, por tanto, no debería responder solamente a la pregunta “¿cuánto vale?”. También debería preguntarse: ¿qué se está comprando realmente?, ¿qué riesgos acompañan al inmueble?, ¿qué costos podrían aparecer posteriormente?, ¿su uso puede mantenerse?, ¿la documentación corresponde con la realidad física? y ¿qué información sigue siendo incierta?
Responder estas preguntas permite evolucionar de una valuación descriptiva hacia una valuación basada en riesgos y debida diligencia. Ahí se encuentra una de las principales oportunidades para fortalecer la calidad del dictamen y la función del valuador como profesional encargado de reducir la asimetría de información en una operación inmobiliaria.
Porque la cara oculta del valor no es solamente aquello que el inmueble esconde. Es aquello que el valuador todavía necesita investigar antes de poder comprender verdaderamente el activo.
Testimoniales de la Plática La Cara Oculta del Valor.
- Katia Carolina Simancas Yovane — Arquitecta, Especialista en Valuación y Doctora en Investigación en Arquitectura, Medio Ambiente y Energía
“Muy pertinente la ponencia, particularmente por las construcciones que pueden presentar gran cantidad de vicios ocultos por la temporalidad de su construcción. Me pareció muy interesante conocer lo que están haciendo en Lima y encontrar coincidencias.” - Hugo J. Guerra — Dr. en Ciencias Administrativas, Valuador Profesional
“Da pie para enfatizar la importancia de la relación entre el peritaje técnico y el peritaje valuatorio.” - Diego Cruz Martínez — Valuador
“Concientiza sobre la importancia de tomar en cuenta el valor oculto en la valuación y evitar sesgos en los resultados o en lo que demanda el cliente.” - Roberto Aníbal Aguilar Espinosa — Ingeniero Civil / Maestro en Valuación
“Excelente tema, muy controversial, y destaca toda la responsabilidad que tiene el perito.” - Edgar Jesús Carrizales Uviedo — Ingeniero Agrícola
“El tema es muy importante para mejorar la calidad de nuestros avalúos.” - Ing. Arq. Arturo Ávila Báez — Ingeniero Arquitecto
“Aprendí que todo avalúo inmobiliario debe estar sustentado con las normatividades aplicables en la materia.” - Wilmer Romero Fermín — Contador Público
“Me parece de gran utilidad y un aspecto que debemos tener en cuenta para dejar en evidencia los vicios ocultos en la valuación.” - Ricardo Béjar Monterrubio — Ingeniero Civil, Especialista en Construcción y Valuación Inmobiliaria
“Son temas actuales que debemos tener presentes dentro de los procesos valuatorios.”
Plática Técnica: La Cara Oculta del Valor.
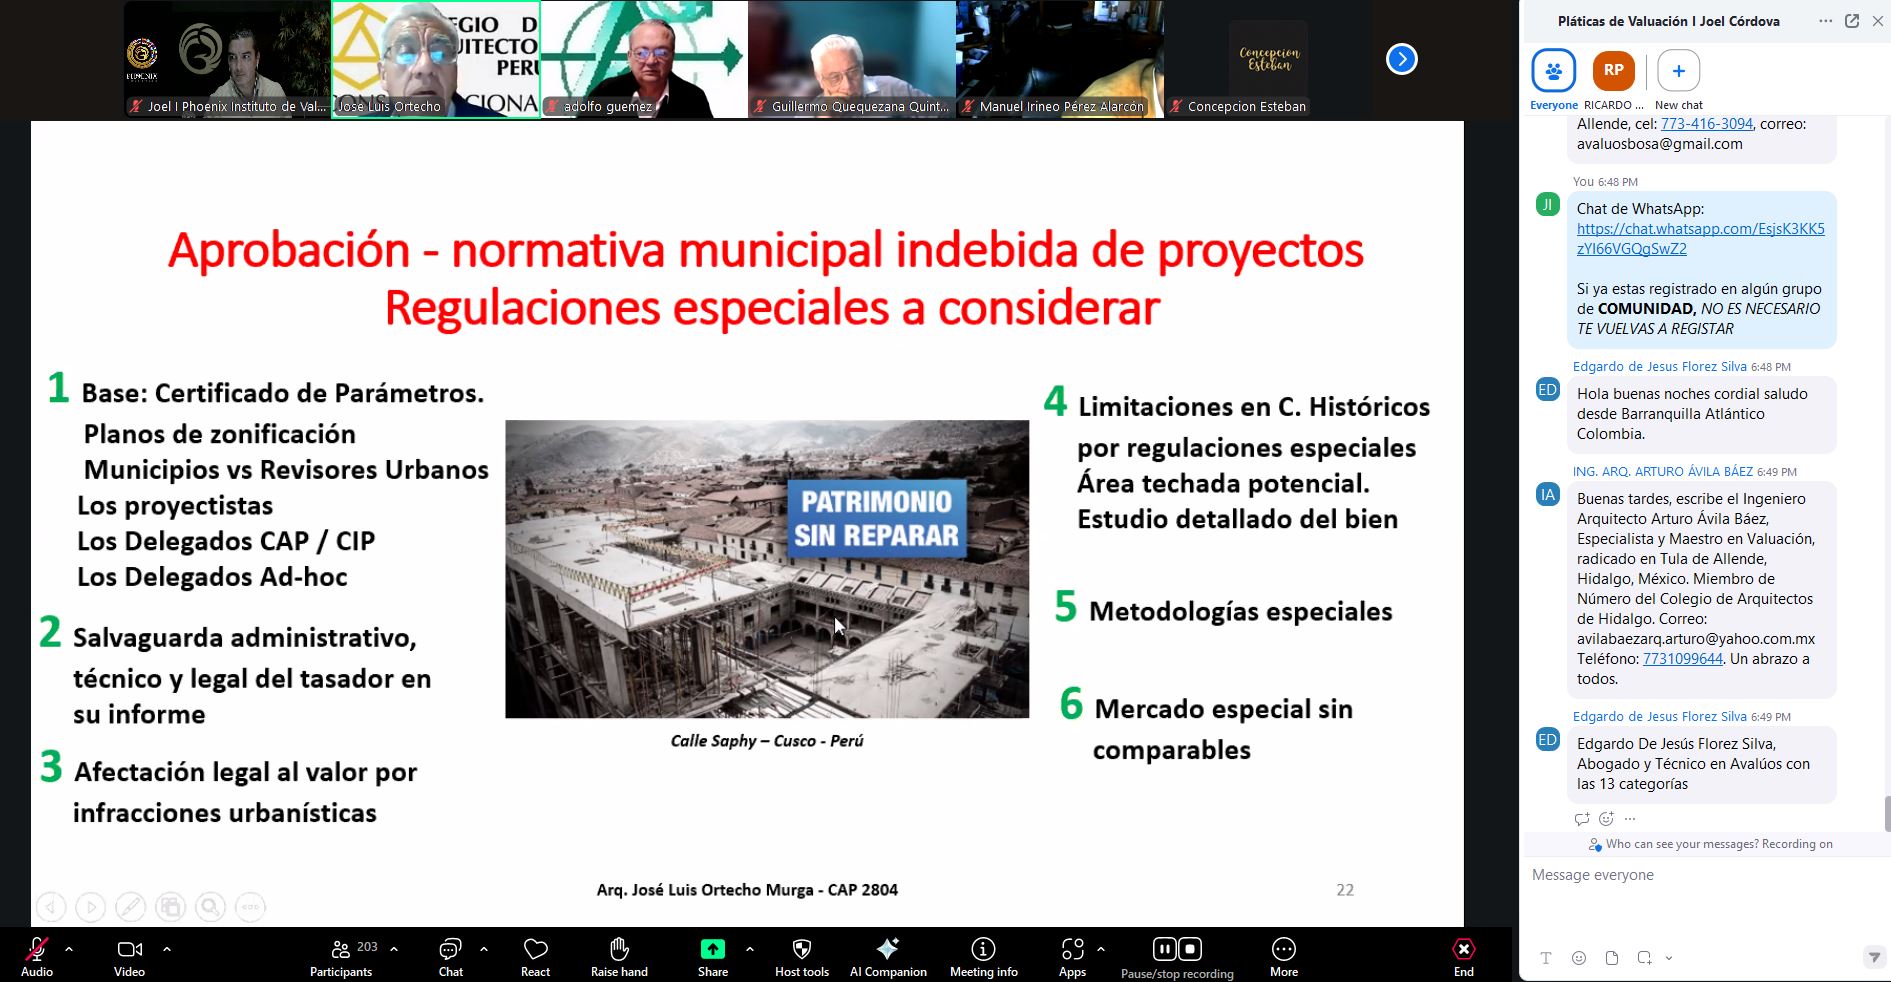
Asistentes: 210 Valuadores
Resumen Curricular:
MV Arq. José Luis Ortecho Murga:
Cuenta con más de 35 años de actividad profesional en proyectos, pericias y avalúos en 28 años como Perito Tasador del Cuerpo Técnico de Tasaciones del Perú Director de la Asociación Nacional de Saneamiento Inmobiliario. Realiza intensa actividad profesional independiente en el sector público y privado. Ha efectuado Proyectos y construcciones de vivienda, comercio, educativos, salud y religiosos en su actividad privada, colaborando en los Proyectos Limatambo y Santa Past-Director 2017-2019 del Cuerpo Técnico de Tasaciones del Perú - CTTP.
Valuador Panamericano miembro de la Unión Panamericana de Asociaciones de Valuación - UPAV
Valuador para el sector público en expropiaciones a nivel nacional (MTC, PROVÍAS, aeropuertos, ELECTROPERU, Autoridad Autónoma del Tren Eléctrico), para el sector privado en bienes inmuebles y de servidumbres para empresas eléctricas
Conferencista en Congresos del CTTP en temas valuatorios diversos Conferencista en el Colegio de Arquitectos del Perú-Consejo Nacional y Regional Lima Conferencista en el Centro de Peritaje del Colegio de Ingenieros del Perú Conferencista de la Asociación Nacional de Saneamiento Inmobiliario
Labor gremial Seis años en Comités de Ética Regional y Nacional del Colegio de Arquitectos del Perú. Ex-miembro del Comité Anticorrupción del Colegio de Arquitectos del Perú 2017-2019.
¿Necesitas un avalúo o capacitación sobre Valuación?
En Phoenix Instituto de Valuación, bajo la dirección del Mtro. Joel Córdova Espitia, ofrecemos orientación para dictámenes periciales y capacitación especializada en la Valuación.