Valorización de Activos y los IFRS
La valorización de activos bajo IFRS constituye uno de los campos de mayor interacción entre la contabilidad, las finanzas y la valuación profesional. Las Normas Internacionales de Información Financiera, conocidas como NIIF en español e IFRS por sus siglas en inglés, establecen los criterios para reconocer, medir, presentar y revelar activos y pasivos. Cuando estas normas requieren determinar valor razonable, importe recuperable u otras magnitudes económicas, el trabajo especializado del valuador puede convertirse en una pieza fundamental para sustentar las cifras utilizadas en los estados financieros.
Contenido académico de Phoenix Instituto de Valuación
Dirección académica: MV Arq. Arq. Joel Córdova Espitia, director general de Phoenix Instituto de Valuación.
Ponente invitado: Mtro. Rafael Rodríguez Ramos
Valorización de activos bajo IFRS: guía técnica para valuadores
En este contexto existe una relación directa entre las NIIF/IFRS y las Normas Internacionales de Valuación, IVS. Sin embargo, sus funciones deben distinguirse. IFRS establece principalmente qué debe medirse, cuándo y con qué objetivo contable, mientras que las IVS establecen principios profesionales para desarrollar valuaciones consistentes, documentadas y técnicamente sustentables. Las IVS actualmente vigentes fueron publicadas en 2024 y son efectivas para valuaciones realizadas desde el 31 de enero de 2025; esta edición fortaleció, entre otros elementos, los capítulos relativos a datos e inputs, modelos, documentación y reporte.
1. Qué es un activo bajo IFRS y qué debe identificar el valuador
El punto de partida de cualquier trabajo relacionado con información financiera consiste en comprender exactamente qué activo se está analizando. El Marco Conceptual de las NIIF considera un activo como un recurso económico presente controlado por la entidad como resultado de sucesos pasados. El recurso económico es, esencialmente, un derecho que posee el potencial de producir beneficios económicos. Por ello, desde la perspectiva financiera no debe confundirse automáticamente el activo con el objeto físico: el recurso económico puede estar constituido por derechos asociados al inmueble, maquinaria, patente, licencia, contrato u otro elemento.
Esta distinción es fundamental para el valuador. Antes de seleccionar un enfoque o recopilar comparables debe identificar el activo, los derechos objeto de análisis, las restricciones existentes, la fecha de valuación, la unidad de cuenta y el propósito del trabajo. Dos inmuebles físicamente iguales pueden tener conclusiones económicas diferentes si uno está disponible para su explotación inmediata y el otro se encuentra sujeto a derechos o contratos que modifican su aprovechamiento. Del mismo modo, valuar una maquinaria no consiste solamente en identificar marca, modelo y antigüedad: debe comprenderse qué derecho económico se está midiendo y bajo qué premisas será utilizado el resultado. Esta necesidad de identificar correctamente el activo ya constituye uno de los principios centrales del documento técnico de referencia.
2. Costo histórico, inflación y modelo de revaluación
El costo histórico es una de las bases tradicionales utilizadas en contabilidad. Determinados activos se reconocen inicialmente tomando como referencia los recursos empleados para adquirirlos o producirlos y, posteriormente, su importe contable puede verse afectado por depreciación, amortización, deterioro u otros ajustes establecidos por las normas correspondientes. El costo histórico, sin embargo, no debe confundirse con valor de mercado. Una maquinaria adquirida hace diez años por $2 millones puede mantener ese dato como referencia histórica, pero ello no implica que actualmente pueda reemplazarse, venderse o utilizarse económicamente por esa cantidad. En ambientes hiperinflacionarios, IAS 29 establece requerimientos específicos para reexpresar los estados financieros en unidades monetarias corrientes al cierre del periodo.
Un tratamiento distinto es el modelo de revaluación contemplado en IAS 16 para propiedades, planta y equipo. Después del reconocimiento inicial, cuando se aplica este modelo de acuerdo con los requisitos de la norma, los activos de una clase deben reflejar un importe revaluado y continuar sujetos a depreciación y deterioro posteriores. Un incremento derivado de la revaluación generalmente se reconoce en otro resultado integral y se acumula en patrimonio como superávit de revaluación, sujeto a las reglas y excepciones correspondientes. Para el valuador esto significa que la conclusión del avalúo puede producir consecuencias que van mucho más allá del informe: puede modificar el importe en libros, la depreciación futura, indicadores financieros, patrimonio e incluso generar efectos relacionados con impuestos diferidos.
3. Valor razonable IFRS 13 y técnicas de valuación
Uno de los conceptos fundamentales para el valuador que participa en información financiera es el valor razonable bajo IFRS 13. La norma lo define como el precio que se recibiría por vender un activo o se pagaría por transferir un pasivo en una transacción ordenada entre participantes del mercado en la fecha de medición. Por lo tanto, se trata conceptualmente de un precio de salida basado en condiciones de mercado. Las intenciones particulares del propietario, como decidir conservar indefinidamente un inmueble, no determinan por sí mismas la medición del valor razonable.
IFRS 13 contempla técnicas de valuación consistentes con los enfoques de mercado, costo e ingresos y organiza los inputs utilizados mediante una jerarquía de tres niveles. El Nivel 1 utiliza precios cotizados sin ajustar para activos o pasivos idénticos en mercados activos; el Nivel 2 comprende otros datos observables directa o indirectamente, y el Nivel 3 incorpora variables significativas no observables. Pensemos en una nave industrial altamente especializada para la cual no existen operaciones recientes verdaderamente comparables. El valuador podría necesitar analizar costo de reposición, obsolescencias o flujos económicos y emplear variables Nivel 3. Su responsabilidad técnica no consiste únicamente en obtener un resultado matemático: debe justificar las rentas, tasas, costos, vacancias, vidas económicas, obsolescencias y demás inputs empleados.
4. Deterioro de activos, valor en uso e importe recuperable
Que un activo continúe existiendo físicamente no significa que conserve intacta su capacidad de generar beneficios económicos. IAS 36 aborda esta situación mediante las pruebas de deterioro o impairment. El principio general establece que un activo no debe permanecer reconocido por encima del importe que puede recuperarse mediante su utilización o disposición. El importe recuperable corresponde al mayor entre el valor razonable menos los costos de disposición y el valor en uso. Cuando el importe en libros supera ese importe recuperable, existe deterioro y debe reconocerse la pérdida correspondiente conforme a la norma.
El análisis del valor en uso conduce a un terreno especialmente familiar para valuadores financieros: la proyección y descuento de flujos de efectivo. Supóngase un hotel que históricamente presentaba una ocupación elevada, pero enfrenta una reducción estructural de demanda provocada por cambios en su mercado. El inmueble puede permanecer físicamente en buenas condiciones y, aun así, su capacidad económica haber disminuido. Será necesario analizar tarifas, ocupación, ingresos adicionales, costos operativos, inversiones futuras y riesgos. El valuador debe distinguir cuidadosamente entre una medición basada en participantes del mercado y el valor en uso específico para una entidad, porque representan objetivos de medición diferentes. El documento base destaca precisamente esta relación entre deterioro, importe recuperable y análisis mediante flujos futuros.
5. Inventarios, activos biológicos y propiedades de inversión
Las IFRS no establecen una sola base de medición para todos los activos. IAS 2, por ejemplo, establece que los inventarios se miden al menor entre costo y valor neto realizable, definido como el precio estimado de venta dentro del curso ordinario de los negocios menos los costos estimados de terminación y aquellos necesarios para efectuar la venta. Esta distinción tiene especial relevancia para los valuadores inmobiliarios. Un conjunto habitacional construido por una desarrolladora para vender unidades puede constituir inventario; un inmueble mantenido para generar rentas puede responder a otro tratamiento. La apariencia física del inmueble no determina por sí sola su clasificación contable.
Los activos biológicos poseen un tratamiento igualmente especializado. IAS 41 establece, con las excepciones previstas por la norma, que los activos biológicos distintos de las plantas productoras se miden a valor razonable menos costos de venta; las plantas productoras se encuentran dentro del ámbito de IAS 16. Por otra parte, IAS 40 regula las propiedades de inversión mantenidas para obtener rentas, apreciación de capital o ambas y contempla los modelos de costo y valor razonable; bajo el modelo de valor razonable, los cambios se reconocen en resultados. Para el valuador, la lección es fundamental: antes de empezar un avalúo destinado a estados financieros debe conocer cómo está clasificado el activo y cuál es el propósito específico de la medición.
6. Propiedades, planta y equipo e impuesto diferido
La valorización de propiedades, planta y equipo constituye uno de los campos más relevantes de interacción entre valuación y contabilidad. IAS 16 regula activos tangibles mantenidos para producción, suministro de bienes o servicios, arrendamiento a terceros o funciones administrativas y que se espera utilizar durante más de un periodo. Inmuebles industriales, maquinaria, líneas de producción, instalaciones especializadas y vehículos pueden presentar vidas útiles, estados físicos, capacidades productivas y grados de obsolescencia muy distintos. El valuador no debe concentrarse exclusivamente en edad cronológica: necesita analizar condición física, mantenimiento, obsolescencia funcional, obsolescencia tecnológica, capacidad, utilidad económica y condiciones del mercado.
La revaluación también puede generar consecuencias fiscales y contables adicionales. IAS 12 define las diferencias temporarias como diferencias entre el importe en libros de un activo o pasivo y su base fiscal, y exige reconocer impuestos diferidos bajo las condiciones establecidas en la norma. Por ejemplo, si para fines ilustrativos un inmueble posee un importe en libros de $30 millones, se revalúa a $50 millones y su base fiscal permanece en $30 millones, aparece una diferencia de $20 millones que puede tener consecuencias de impuesto diferido. Esto no significa necesariamente que esos $20 millones constituyan un impuesto exigible inmediatamente. El ejemplo demuestra por qué valuador, contador y auditor deben entender cómo se relacionan sus respectivos trabajos.
7. Intangibles, goodwill, criptoactivos e integración IFRS-IVS
La transformación de la economía ha incrementado la relevancia de activos cuyo valor no depende de una estructura física. IAS 38 define los activos intangibles como activos identificables, no monetarios y sin sustancia física; dentro de este universo pueden encontrarse software, licencias, marcas, patentes y derechos de diversa naturaleza. Su valuación puede requerir metodologías especializadas, entre ellas flujos descontados, relief from royalty o métodos de beneficios excedentes, dependiendo del activo, propósito y base de valor. El goodwill adquirido en combinaciones de negocios requiere un análisis diferente y se relaciona estrechamente con las pruebas de deterioro de las unidades generadoras de efectivo. La limitada disponibilidad de operaciones comparables vuelve particularmente importante la justificación de proyecciones, tasas, vidas económicas y demás supuestos.
Los criptoactivos muestran por qué el especialista debe evitar clasificaciones automáticas. El IFRS Interpretations Committee concluyó en 2019, para las criptomonedas con las características concretas que analizó, que IAS 2 es aplicable cuando se mantienen para venderse en el curso ordinario de los negocios y que, cuando IAS 2 no resulta aplicable, dichas tenencias quedan dentro de IAS 38. Paralelamente, las IVS vigentes desde enero de 2025 refuerzan la importancia de la calidad de los datos, inputs, modelos, documentación y reporte. Por ello, una valuación destinada a información financiera debe documentar claramente activo, alcance, fecha, base de valor, fuentes, supuestos, modelos, incertidumbre y limitaciones.
Conclusión: el nuevo campo profesional del valuador
La valorización de activos bajo IFRS demuestra que el trabajo del valuador profesional se encuentra cada vez más relacionado con la información financiera. Determinar cuánto vale un inmueble, una maquinaria o un intangible ya no siempre es suficiente. En trabajos para estados financieros es necesario comprender la finalidad de la medición, la clasificación contable del activo, la base de valor requerida, la fecha de referencia, los derechos analizados, el mercado relevante y la naturaleza de los inputs utilizados. El propio documento técnico de origen subraya que un mismo inmueble puede requerir tratamientos diferentes dependiendo de si funciona como inventario, propiedad de inversión, activo utilizado por la entidad u otra clasificación aplicable.
La relación entre IFRS e IVS amplía así el campo profesional del valuador. IFRS determina el contexto financiero y el objetivo de determinadas mediciones; las IVS aportan un marco profesional para estructurar valuaciones robustas, transparentes y revisables. La oportunidad profesional se extiende hacia revaluación de activos, valor razonable, deterioro, propiedades de inversión, activos biológicos, maquinaria, intangibles y otros activos complejos. En estos encargos, la cifra final continúa siendo importante, pero adquiere igual relevancia la capacidad de demostrar cómo se obtuvo, qué evidencia la sustenta, qué supuestos fueron utilizados y por qué el resultado es coherente con el propósito de la valuación.
Testimoniales de la Plática Valorización de Activos y los IFRS.
- Cristhela Valdés — Perito Judicial / Maestría en Valuación / Arquitecta
“El tema, pese a que es bastante amplio, fue muy bien resumido y es de importancia para uno como valuador, ya que teniendo las bases idóneas podemos hacer una valorización correcta de activos bajo los modelos permitidos, de manera justa y exacta.”
- Arturo Ávila Báez — Ingeniero Arquitecto
“Con este taller abrí mi panorama en las Normas Internacionales de Información Financiera, NIIF (IFRS). Entendí que la valorización de activos según las NIIF es un camino eficaz y correcto.”
- Jorge Luis Rivero Ponce — Ingeniero Civil con especialidad en MVIIBN
“Indudablemente, el conocimiento e implementación de las NIIF son de mucha importancia para el tema de la valuación con fines fiscales.”
- Ike Matos — Ingeniero Agrónomo e Ingeniero Tasador
“A mí en particular me ayuda a definir criterios y mejorar mi desempeño, sobre todo en lo relacionado con valuación de empresas en marcha.”
- Miguel Linares Flores — Valuador de Maquinaria, Equipo e Inmuebles
“Es importante la actualización en el tema de IFRS. Excelente información por la amplia experiencia del ponente.”
- Topiltzin Ávila — Especialista en Valuación Inmobiliaria, Industrial y Maquinaria
“La exposición del ponente fue muy buena; tiene pleno conocimiento de las Normas Internacionales de Información Financiera.”
- Ing. Pablo Rubén Olalla Zapata — Ingeniero Civil
“Excelente plática. Se aprendió sobre las Normas Internacionales de Información Financiera y su aplicación. Son temas muy enriquecedores para ampliar nuestros conocimientos.”
- Salomón Yépez García — Valuador
“Las pláticas que nos ofrece Phoenix me han permitido visualizar que hay ámbitos en los que debo profundizar, a fin de que mis trabajos tengan mayor calidad.”
Plática Técnica: Valorización de Activos y los IFRS.
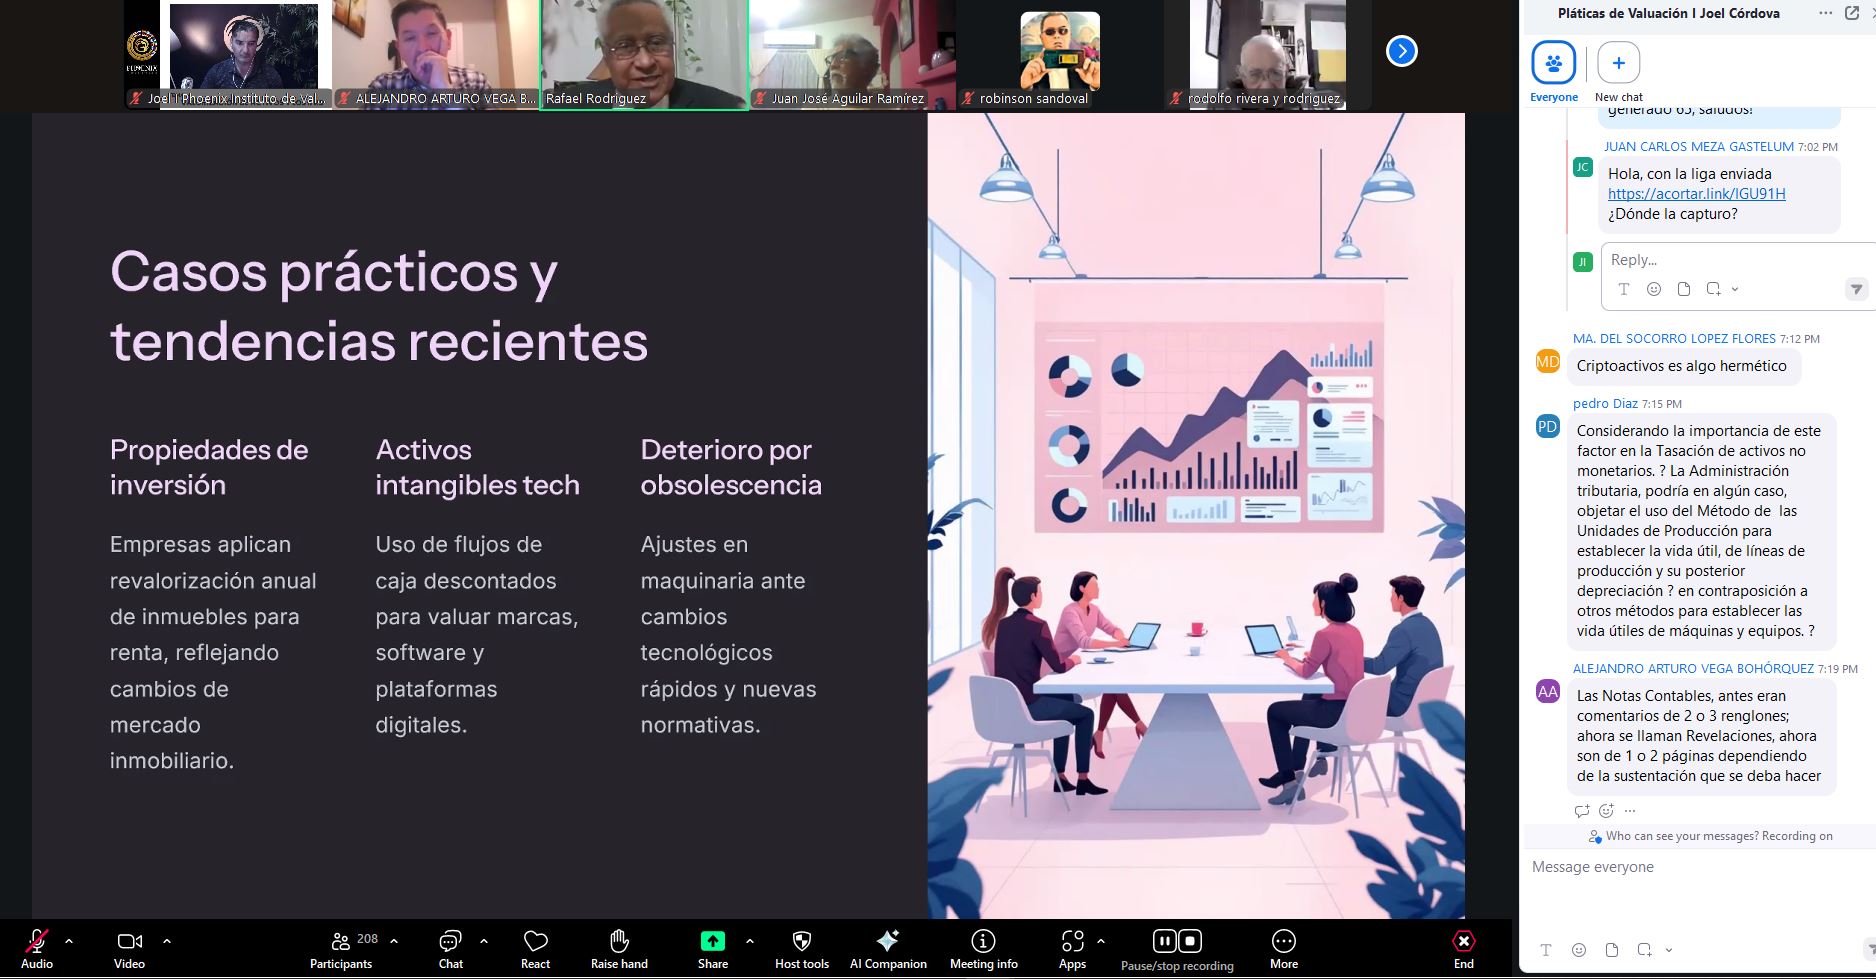
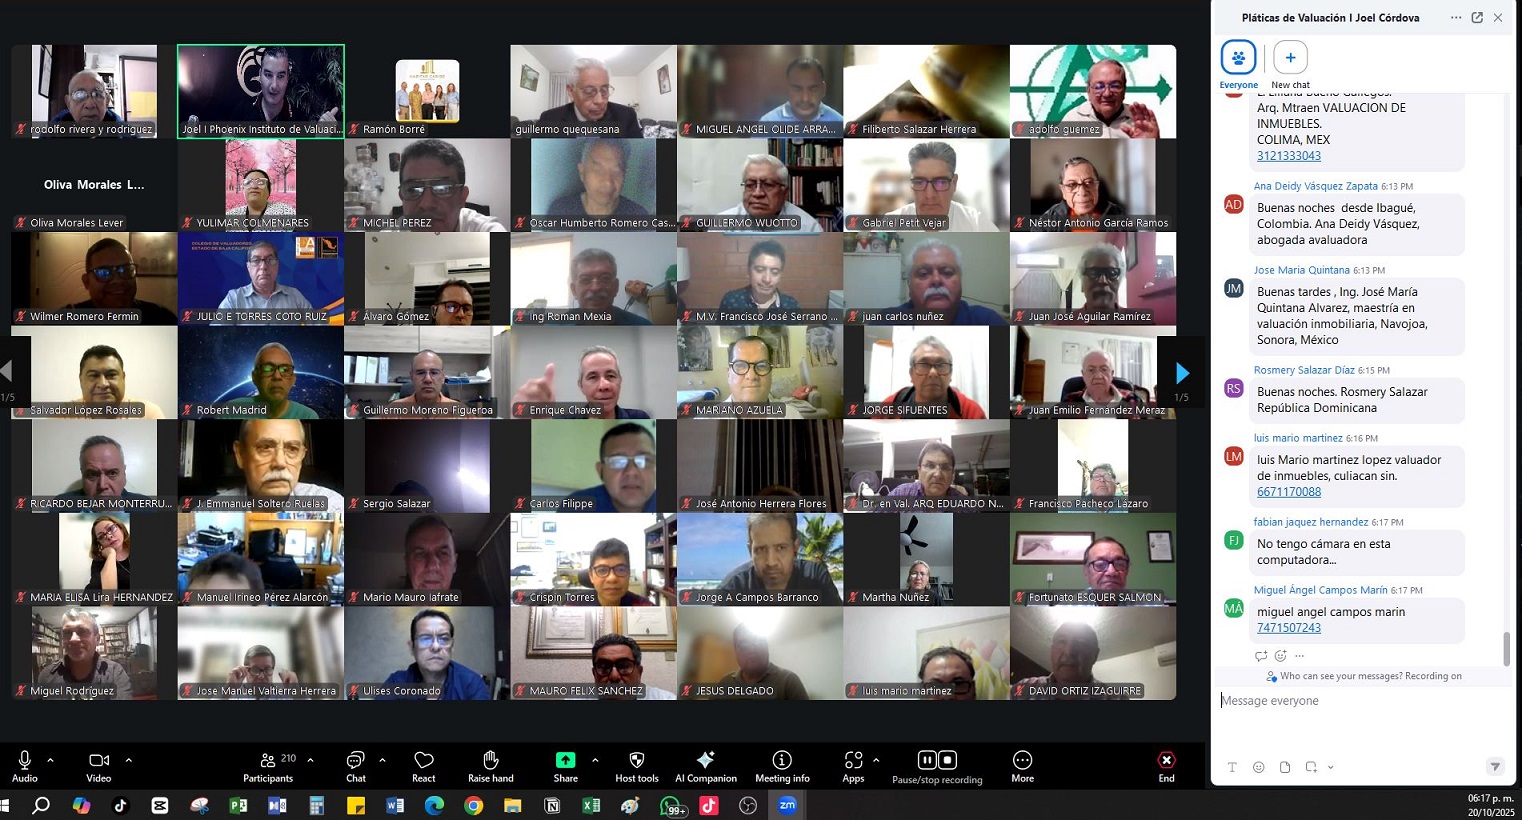
Asistentes: 201 Valuadores
Resumen Curricular
Mtro: RAFAEL RODRIGUEZ RAMOS:
- Contador Público Colegiado, Lcdo. y
- Especialista en Contaduría Pública;
- Docente Universitario, Expresidente de la FCCPV, federación de colegios de contadores públicos de Venezuela
- Cofundador del Grupo Latinoamericano de Información Financiera (GLENIF),
- Conferencista Nacional e Internacional en temas de Información Financiera,
- Invitado a Diplomados en NIIF,
- Autor de Textos y Artículos en temas de información financiera,
- Experiencia profesional en áreas financieras, Auditoría, Asesoría Externa, Tributos, Sistemas y Procedimientos, Presupuestos, Auditoria Forense, Auditoría Ambiental,
- Socio área Educativa de la firma Dugarte Gonzalez Rodríguez (miembros de Prime Global Internacional),
- Conductor de programas en TV y Radio (Argoscursa radio – México),
- Músico, entre otras actividades.
¿Necesitas un avalúo o capacitación sobre Valuación?
En Phoenix Instituto de Valuación, bajo la dirección del Mtro. Joel Córdova Espitia, ofrecemos orientación para dictámenes periciales y capacitación especializada en la Valuación.