Valuación de Fachadas Históricas
La valuación de fachadas históricas exige determinar cómo contribuye al inmueble un elemento que conserva materiales, composición arquitectónica y significado cultural, incluso cuando sus espacios interiores han desaparecido. En este artículo conocerás cómo delimitar el objeto del avalúo, elaborar un presupuesto de reproducción y analizar factores patrimoniales sin confundir costo, autenticidad y valor de mercado.
Contenido académico de Phoenix Instituto de Valuación
Dirección académica: MV Arq. Arq. Joel Córdova Espitia, director general de Phoenix Instituto de Valuación.
Ponente invitado: Dra. Rocío Furlong S.
Valuación de fachadas históricas: costos, autenticidad y patrimonio
A partir de la cátedra de la Dra. Rocío Furlong en Phoenix Academy, se examina el reto del fachadismo mediante siete aspectos técnicos. El análisis integra los enfoques de costos, mercado e ingresos, el levantamiento de volumetrías, una matriz de 16 factores históricos y la interpretación del incremento del 19.38 % presentado en el caso de estudio. Estos criterios resultan relevantes para valuadores, arquitectos, ingenieros y peritos que intervienen en inmuebles con componentes patrimoniales.
1. Fachadismo y delimitación del objeto en la valuación de fachadas históricas
El fachadismo consiste en conservar la fachada de un edificio mientras sus espacios interiores se eliminan o transforman sustancialmente. Aunque permanece su imagen exterior, pueden desaparecer patios, distribuciones, sistemas constructivos y relaciones espaciales que explicaban la unidad arquitectónica original. Para el valuador, esta condición plantea un problema específico: estimar la contribución económica y patrimonial de un componente que ha perdido parte de su contexto material. En la cátedra descrita, la Dra. Rocío Furlong aborda este reto mediante una propuesta basada en costos de reproducción y una matriz de factores históricos. La fachada se estudia así como un elemento especializado que reúne materiales, técnicas de ejecución, composición arquitectónica y testimonios de la historia urbana.
Antes de calcular un importe, es necesario definir el objeto, el propósito y el alcance del trabajo. Estimar cuánto costaría reproducir una fachada, determinar su contribución al valor comercial del inmueble y presupuestar su restauración son encargos relacionados, pero generan resultados distintos. También debe precisarse si el análisis comprende exclusivamente muros y ornamentación o incluye cimentaciones, anclajes, carpinterías, herrería y elementos de estabilización. Una fachada integrada a un predio normalmente no constituye un activo comercializable de manera independiente; su estimación necesita explicar la relación con el terreno y con las construcciones existentes o proyectadas. Esta delimitación evita atribuirle el valor del inmueble completo o sumar componentes previamente reconocidos en el avalúo.
2. Valor patrimonial, autenticidad arquitectónica y desvalorización
Una fachada histórica reúne atributos materiales y significados culturales. Entre los primeros se encuentran la cantería, los relieves, las proporciones, los aparejos y las técnicas artesanales; entre los segundos, su relación con acontecimientos, autores, actividades y procesos de transformación de la ciudad. El costo de fabricar una réplica no equivale al valor de la autenticidad del original. Una reproducción puede recuperar una imagen y determinadas características físicas, pero no restituye automáticamente la trayectoria histórica de los materiales conservados. Por ello, el valuador debe documentar qué atributos sobreviven, cuáles fueron alterados y cuáles únicamente se conocen mediante fotografías, planos o archivos. La antigüedad tampoco demuestra, por sí sola, una prima económica: debe interpretarse junto con la relevancia, integridad y condición del elemento.
La desvalorización puede relacionarse con deterioro físico, intervenciones incompatibles, pérdida de componentes, desvinculación del contexto urbano o ausencia de un uso viable. Una fachada aparentemente conservada puede presentar fisuras, desplomes, humedad o anclajes deficientes que incrementen las necesidades de intervención. Asimismo, un inmueble de interés cultural puede enfrentar costos de mantenimiento y restricciones que disminuyan su atractivo para determinados compradores. Estas circunstancias deben distinguirse de la pérdida de significado histórico, pues un elemento puede conservar importancia cultural aun cuando su aprovechamiento económico sea limitado. Por ejemplo, una portada original de cantera puede mantener una elevada relevancia documental, mientras que el inmueble requiere inversiones importantes para operar como establecimiento comercial.
3. Enfoques de costos, mercado e ingresos aplicados a fachadas históricas
El enfoque de costos ofrece una vía para estudiar fachadas singulares cuando resulta difícil encontrar referencias comparables. Dentro de este enfoque, el costo de reproducción busca recrear las características del elemento, mientras que el costo de reposición considera una alternativa de utilidad equivalente. La propuesta atribuida a la Dra. Furlong toma como referencia una réplica exacta, por lo que exige presupuestar geometrías, materiales, acabados y técnicas específicas. Sin embargo, el costo calculado no se convierte automáticamente en valor de mercado. El fundamento económico del enfoque de costos relaciona la indicación de valor con el costo de obtener un activo de igual utilidad y con las condiciones que enfrentaría un participante del mercado. La selección del método debe responder al propósito del encargo y a la evidencia disponible.
Los enfoques de mercado e ingresos permiten contrastar la interpretación económica del resultado. En mercado, deben analizarse inmuebles con condiciones patrimoniales, ubicaciones, usos permitidos y estados de conservación semejantes; comparar únicamente precios por metro cuadrado puede ocultar diferencias decisivas. En ingresos, una fachada puede contribuir a la identidad de un hotel, restaurante, espacio cultural o local comercial, pero esa contribución debe sustentarse mediante rentas, ocupación o desempeño operativo verificables. No corresponde atribuirle la totalidad del ingreso del negocio. Una alternativa consiste en comparar escenarios de aprovechamiento legal y técnicamente viables, reconociendo las inversiones necesarias para materializarlos. La reconciliación final debe explicar qué enfoque aporta la evidencia más sólida y cuáles presentan limitaciones.
4. Levantamiento de volumetrías y cálculo del costo de reproducción
El procedimiento técnico comienza con un levantamiento que transforme la arquitectura en cantidades verificables. Medir únicamente el ancho y la altura del frente resulta insuficiente cuando existen espesores variables, cornisas, columnas, balcones, molduras y relieves. El registro debe integrar dimensiones, materiales, configuración de vanos y estado de conservación, apoyándose en planos, fotografías y detalles constructivos. La fotogrametría o el escaneo tridimensional pueden facilitar la documentación de geometrías complejas, pero sus resultados deben verificarse y no sustituyen el diagnóstico de materiales ni la evaluación estructural. También es necesario distinguir las partes originales de las reposiciones posteriores, porque reproducir una intervención reciente tiene implicaciones diferentes de reproducir una pieza histórica ejecutada mediante un oficio especializado.
El presupuesto puede expresarse como CR = Σ(qᵢ × pᵢ) + CI, donde CR representa el costo de reproducción a la fecha de valuación, qᵢ la cantidad de cada concepto, pᵢ su precio unitario y CI los costos indirectos pertinentes que no estén incluidos previamente. Los precios deben reflejar materiales, mano de obra especializada, herramientas, desperdicios y condiciones de ejecución; los indirectos pueden comprender proyecto, supervisión y otros conceptos necesarios según el alcance. Debe declararse cómo se tratan impuestos, utilidad y contingencias. Además, el presupuesto de una réplica debe distinguirse del presupuesto de restauración: consolidar materiales originales, retirar añadidos o instalar apuntalamientos son trabajos que no necesariamente forman parte de reproducir la fachada. Mezclar ambos presupuestos sin explicar su función puede duplicar costos y distorsionar la conclusión.
5. Matriz de 16 factores históricos y control de la subjetividad
La metodología descrita en la ponencia incorpora una matriz de 16 factores históricos que examina condiciones como estabilidad estructural, intervención, zona, arquitectura, autenticidad e impacto ambiental. La información disponible no incluye el listado íntegro, las escalas ni las ponderaciones, por lo que no permite reproducir exactamente la matriz de la autora. Su utilidad técnica consiste en organizar juicios especializados en evaluaciones documentadas, siempre que cada factor tenga una definición clara y una regla de aplicación. Por ejemplo, la estabilidad debe sustentarse en un diagnóstico competente, mientras que la autenticidad requiere identificar materiales originales e intervenciones. La matriz facilita el orden del análisis, pero su existencia no demuestra, por sí misma, que el resultado represente una prima comercial observada.
Para controlar la subjetividad, el valuador debe explicar la evidencia utilizada, el significado de las calificaciones y la manera en que estas modifican la base económica. También debe revisar posibles correlaciones: relevancia arquitectónica, singularidad y calidad ornamental podrían reconocer parcialmente el mismo atributo. Del mismo modo, la condición estructural no debería penalizarse mediante un costo de reparación y una reducción adicional equivalente, salvo que ambos ajustes representen efectos distintos debidamente justificados. Cuando el resultado depende de ponderaciones expertas, conviene analizar su sensibilidad y reconocer la incertidumbre. Una variación importante ante cambios pequeños en las calificaciones indica que la conclusión necesita mayor respaldo. El informe debe presentar la matriz como parte de un razonamiento trazable, con alcances y límites explícitos.
6. Interpretación del factor de incremento histórico del 19.38 %
El caso de estudio descrito reporta un factor de incremento histórico del 19.38 %. Este porcentaje corresponde al ejercicio presentado y no debe generalizarse a todas las fachadas antiguas. Para interpretarlo correctamente es necesario conocer la base sobre la que se aplicó, las condiciones del inmueble, las calificaciones de la matriz y el tratamiento del deterioro. También debe aclararse qué representa el resultado: una estimación técnica del componente patrimonial, una contribución al valor del inmueble u otra magnitud definida por la metodología. La precisión de dos decimales no elimina la incertidumbre; un porcentaje puede estar calculado con exactitud aritmética y depender, al mismo tiempo, de apreciaciones que requieren explicación y contraste.
Como ejemplo exclusivamente ilustrativo, si la base definida por el método fuera de $2,000,000 y correspondiera aplicar directamente el incremento del 19.38 %, el resultado sería $2,000,000 × 1.1938 = $2,387,600. El cálculo muestra el efecto matemático del factor, pero no reconstruye el caso de la Dra. Furlong ni acredita que un comprador pagaría ese importe. Tampoco determina si previamente deben reconocerse deterioro, costos pendientes u otras condiciones: el orden depende de la metodología original y del significado de cada ajuste. Finalmente, el resultado de la fachada no debe sumarse automáticamente al terreno y a un edificio valuado como conjunto. Si la identidad histórica ya influyó en los comparables o las rentas, agregar otra prima por el mismo atributo produciría doble contabilización.
7. Normativa mexicana, restauración de fachadas y efectos económicos
La situación jurídica del inmueble condiciona sus posibilidades de intervención y aprovechamiento. En México, el valuador debe verificar su calidad patrimonial, las declaratorias aplicables, la localización y las autorizaciones correspondientes. El INAH dispone de procedimientos para obras en monumentos históricos, inmuebles colindantes y zonas de monumentos históricos; el INBAL cuenta con trámites relativos a intervenciones en monumentos artísticos e inmuebles con valor artístico. Conservar una fachada no constituye, por sí mismo, autorización para demoler o transformar el interior. El avalúo debe apoyarse en documentación específica y considerar las disposiciones urbanísticas y de construcción aplicables. Las hipótesis de aprovechamiento necesitan ser compatibles con este marco, especialmente cuando su viabilidad determina el valor estimado. tramites.inah.gob.mx
La restauración puede fortalecer la identidad urbana y favorecer nuevos usos, inversión y actividad económica, como destaca el planteamiento de la sesión. Para efectos valuatorios, estos beneficios deben examinarse mediante escenarios y evidencia: mayor atractivo comercial, mejores condiciones de ocupación o integración a un corredor cultural son posibilidades que requieren sustento. También deben reconocerse el costo inicial, el mantenimiento futuro, los plazos de ejecución y las necesidades de estabilización. En materia ambiental, conservar materiales existentes puede ofrecer ventajas, pero su efecto depende de las intervenciones requeridas y de la comparación utilizada. Además, los beneficios colectivos para el barrio no equivalen necesariamente a ingresos capturables por el propietario. Una evaluación rigurosa distingue el impacto urbano de la contribución económica particular al inmueble.
Conclusión: sustentar el valor de una fachada histórica
La valuación de fachadas históricas exige integrar medición arquitectónica, diagnóstico de conservación, presupuesto especializado y análisis del aprovechamiento permitido. La propuesta descrita de la Dra. Rocío Furlong aporta una ruta basada en costos de reproducción y factores históricos para estudiar elementos que los procedimientos convencionales pueden representar de manera insuficiente. Su aplicación profesional requiere distinguir costo de reproducción, significado patrimonial y valor de mercado, además de documentar la matriz original antes de utilizar sus resultados. El incremento del 19.38 % debe entenderse dentro del caso que lo originó. Un dictamen sólido explica qué se conserva, cuánto cuesta reproducirlo o intervenirlo y cómo contribuye al inmueble, sin confundir precisión numérica con suficiencia de evidencia.
Testimoniales de la Plática.
1. Gabriela Molina Hernández — Arquitecta
“A veces, al valuar este tipo de inmuebles donde solo se conserva la fachada, es difícil determinar un valor, ya que en el mercado no encontramos comparables. Esta nueva forma de calcular el valor histórico es una manera en la que se puede sustentar mejor el valor.”
2. Jorge Luis Rivero Ponce — Ingeniero civil con maestría en Valuación Inmobiliaria, Industrial y de Bienes Nacionales
“Un tema muy interesante impartido por la Dra. Rocío Furlong Salgado: ‘Valuación de Fachadas Históricas’. Una metodología y criterios que permiten dar guía para el proceso valuatorio, sin perder de vista los aspectos de intervención que se emplearon.”
3. Lourdes V. Mollo Jemio — Arquitecta
“Me sirven bastante los conceptos sobre valoración de fachadas patrimoniales, debido a que en Bolivia trabajo valuando inmuebles patrimoniales.”
4. Eva Carolina Jiménez Galindo — Arquitecta
“Se me hace muy interesante aprender un método específico para valuar fachadas porque, como se comentó en la conferencia, muchas veces lo único rescatable que queda de un inmueble histórico es la fachada.”
5. Laura Donaji Gutiérrez Manzur — Arquitecta, maestra en Valuación
“Me parece un tema excelente. Es importante conocer la valoración de los inmuebles históricos y saber identificar las características que los hacen valiosos.”
6. Roberto Fuentevilla de Cima — Ingeniero civil
“Importante para hacerles ver a los propietarios el valor de sus fachadas y no solo del terreno.”
7. Roberto Fuentes Martínez — Arquitecto
“Nos da herramientas para poder valuar fachadas históricas en inmuebles catalogados o no.”
8. Javier Zazueta Russell — Arquitecto
“Mi experiencia en el taller de Valuación de Fachadas Históricas fue muy enriquecedora. Considero que el contenido estuvo bien estructurado y enfocado en aspectos realmente relevantes para el ejercicio profesional, especialmente en un tema tan delicado como la valuación de inmuebles con valor patrimonial.”
Plática Técnica: Valuación de Fachadas Históricas .
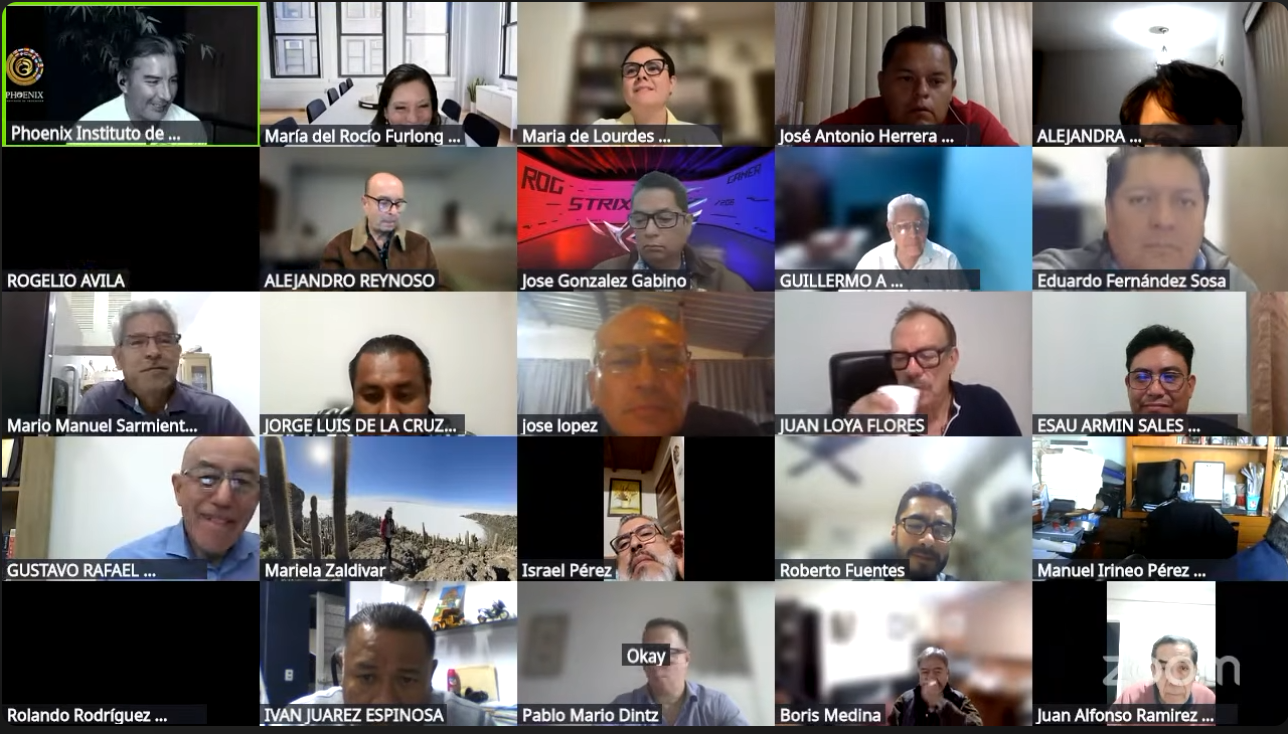
Asistentes: 217 Valuadores
Resumen Curricular:
Dra. María del Rocío Furlong Salgado: Arquitecta egresada de la Universidad Popular Autónoma del Estado de Puebla (UPAEP), con una destacada trayectoria académica y profesional en los campos de la valuación, la arquitectura y la conservación del patrimonio edificado. A lo largo de su carrera ha consolidado una sólida formación multidisciplinaria que la posiciona como una especialista en la valuación de bienes e inmuebles de alta complejidad.
Formación Académica
Cuenta con una amplia preparación de posgrado que incluye:
- Maestría en Valuación por la Benemérita Universidad Autónoma de Puebla.
- Maestría en Arquitectura, con especialidad en Conservación del Patrimonio Edificado.
- Doctorado en Ciencias de la Arquitectura.
- Especialidades en Valuación con orientación en:
- Impacto Ambiental.
- Inmuebles.
- Negocios en Marcha.
- Maquinaria y Equipo.
- Inmuebles Agropecuarios.
- Diplomados en:
- Bienes Raíces.
- Daño Moral.
- Iconografía de Templos de los siglos XVII y XIX.
Trayectoria Gremial
Ha ocupado diversos cargos directivos en organismos profesionales relacionados con la arquitectura y la valuación, destacando:
- Presidenta del Colegio de Valuadores del Estado de Puebla A.C.
- Vicepresidenta y Secretaria General Suplente en consejos directivos de colegios profesionales.
- Secretaria Administrativa del Colegio de Arquitectos de Puebla.
- Secretaria del Comité Estatal Puebla del ICOMOS Mexicano.
Experiencia y Especialización
Su experiencia profesional se centra en la valuación de inmuebles, particularmente aquellos con valor histórico y patrimonial, así como en la aplicación de metodologías especializadas para la valuación de negocios, maquinaria, impacto ambiental e inmuebles agropecuarios.
Su perfil combina conocimientos técnicos, académicos y normativos, permitiéndole participar activamente en proyectos de conservación, investigación y desarrollo de criterios especializados para la valuación del patrimonio construido.
Publicaciones
Es autora de diversos artículos técnicos especializados en valuación, entre los que destacan publicaciones sobre:
- Valuación de Inmuebles Históricos, difundidas en la revista Valuador Profesional.
- El Valor del Patrimonio Edificado, publicado en la revista Valor Real del Colegio de Valuadores de Sinaloa Centro A.C.
Estas contribuciones reflejan su compromiso con la investigación, la difusión del conocimiento y el fortalecimiento de la práctica profesional de la valuación en México.
¿Necesitas un avalúo o capacitación sobre Valuación?
En Phoenix Instituto de Valuación, bajo la dirección del Mtro. Joel Córdova Espitia, ofrecemos orientación para dictámenes periciales y capacitación especializada en la Valuación.