Valuación de Inversiones Fraccionadas
La valuación de inversiones fraccionadas inmobiliarias se ha convertido en un campo de creciente interés para los valuadores debido a la aparición de nuevas formas de adquirir, financiar y explotar activos inmobiliarios. Mediante estos esquemas, diferentes inversionistas pueden participar económicamente en hoteles, departamentos vacacionales, residencias de lujo y otros inmuebles sin adquirir necesariamente la totalidad del activo. La participación puede estructurarse mediante fracciones, derechos fiduciarios, derechos económicos o representaciones digitales de determinados derechos.
Contenido académico de Phoenix Instituto de Valuación
Dirección académica: MV Arq. Arq. Joel Córdova Espitia, director general de Phoenix Instituto de Valuación.
Ponente invitado: MV Soledad Susana Díaz Rivera
Valuación de inversiones fraccionadas inmobiliarias: fideicomisos, tokens y rentabilidad
Para el valuador profesional, el cambio es relevante porque el objeto de valuación puede ser diferente al inmueble físico. Es necesario identificar la estructura jurídica, los derechos que recibe el inversionista, los flujos económicos esperados, la administración del activo, las condiciones para transmitir la participación y los riesgos involucrados. Por ello, la valuación deja de ser exclusivamente inmobiliaria y comienza a incorporar elementos propios del análisis financiero, jurídico y de inversiones. El artículo base destaca precisamente que estos modelos requieren comprender la estructura, rentabilidad y mecanismos de salida, además del comportamiento del mercado inmobiliario.
1. ¿Qué es una inversión fraccionada inmobiliaria?
La inversión fraccionada consiste en estructurar económicamente un activo para permitir que varios inversionistas participen en determinados derechos vinculados con él. Dependiendo del vehículo utilizado, el inversionista puede participar en los ingresos provenientes de rentas, en la plusvalía que experimente el inmueble, en el producto de una futura venta o en una combinación de estos beneficios. Desde la perspectiva valuatoria, esto significa que el objeto de análisis puede pasar del inmueble completo a un derecho económico o patrimonial específico.
Esta diferencia es fundamental porque el valor de una participación no necesariamente es igual a dividir el valor comercial del inmueble entre el número de fracciones existentes. Supongamos un inmueble con valor comercial de $30 millones de pesos dividido en 100 participaciones. Una operación exclusivamente aritmética produciría un valor de $300,000 por participación; sin embargo, esa cantidad no necesariamente representa su valor económico. El valuador tendría que estudiar derechos, restricciones de transmisión, plazo, gastos administrativos, generación de flujo, liquidez y condiciones de salida antes de concluir un valor.
El activo subyacente y el derecho valuado
Una de las primeras tareas consiste en separar conceptualmente el activo subyacente del derecho objeto de valuación. El activo subyacente puede ser un departamento, hotel, villa, edificio o desarrollo completo. En cambio, el inversionista puede tener únicamente un derecho fiduciario, un derecho sobre determinados flujos o una participación económica condicionada por un contrato.
Esta distinción coincide con un principio relevante de la valuación contemporánea: identificar exactamente el interés o derecho que está siendo valuado. Las Normas Internacionales de Valuación incluyen estándares específicos tanto para derechos sobre propiedad inmobiliaria como para instrumentos financieros, por lo que clasificar correctamente el objeto de valuación es un paso previo a elegir cualquier metodología.
2. Inversión fraccionada y tiempo compartido: diferencias para el valuador
Uno de los errores más frecuentes consiste en considerar que una inversión fraccionada es simplemente una nueva versión del tiempo compartido. Aunque ambos esquemas pueden involucrar inmuebles turísticos y diferentes usuarios, su naturaleza económica puede ser distinta. En un tiempo compartido tradicional, el adquirente normalmente obtiene un derecho de utilización durante determinados periodos, sujeto a condiciones establecidas contractualmente por el operador. El elemento fundamental es el derecho de uso y disfrute.
En una inversión fraccionada puede existir, dependiendo de su estructura, un interés económico o patrimonial relacionado con el activo. El inversionista podría participar en ingresos por rentas, apreciación del inmueble, derechos fiduciarios o beneficios derivados de una futura venta. Esto cambia radicalmente las variables que debe analizar el valuador: ya no basta estudiar temporadas de uso, ocupación o características físicas; es necesario analizar flujos, rentabilidad, valor residual, estructura contractual, plusvalía proyectada y riesgo.
Uso contra participación económica
La pregunta técnica inicial debería ser: ¿qué está comprando realmente el inversionista? Si el contrato únicamente concede utilización temporal, el análisis tendrá características distintas a una estructura en la que el participante tenga derecho a recibir una proporción de los ingresos netos obtenidos por la explotación del inmueble.
Por ejemplo, dos productos comercializados alrededor de una villa turística pueden parecer similares desde el punto de vista comercial. Uno puede otorgar 20 noches anuales durante diez años y el otro participación en los flujos netos de arrendamiento. Aunque ambos se relacionen con la misma propiedad, económicamente representan derechos diferentes y, por tanto, no deberían valuarse automáticamente con el mismo procedimiento.
3. El fideicomiso y su importancia en la valuación de inversiones fraccionadas
El fideicomiso puede ser uno de los principales vehículos jurídicos utilizados para estructurar inversiones inmobiliarias. En México, la Ley General de Títulos y Operaciones de Crédito regula esta figura y contempla la afectación de bienes o derechos a fines determinados dentro del fideicomiso. En operaciones inmobiliarias, la estructura fiduciaria puede permitir definir quién aporta el inmueble, quién administra los recursos y quién resulta beneficiario de los derechos establecidos.
Para el valuador, conocer que existe un fideicomiso no es suficiente. Resulta necesario analizar qué patrimonio se encuentra efectivamente fideicomitido, qué facultades tiene el fiduciario o administrador, cómo se distribuyen los beneficios, qué obligaciones existen, bajo qué condiciones puede transmitirse una participación y qué ocurre cuando concluye el proyecto. El documento base señala correctamente que esta estructura puede influir directamente en el valor económico de la participación.
El fideicomiso no elimina automáticamente el riesgo
Una estructura fiduciaria puede proporcionar mayor claridad y separación de funciones, pero esto no significa que toda inversión estructurada mediante fideicomiso carezca de riesgo. El valuador debe evitar interpretar la mera existencia de un fideicomiso como garantía absoluta de recuperación del capital o de cumplimiento de una rentabilidad esperada.
Antes de incorporar sus efectos al análisis económico conviene revisar, entre otros elementos, la titularidad del activo, los beneficiarios, reglas de distribución, obligaciones del administrador, gastos fiduciarios, mecanismos de sustitución, condiciones de terminación y derechos que corresponden a cada participante. La seguridad jurídica de la inversión dependerá de la estructura concreta del vehículo y de los documentos que la soporten.
4. Tokenización inmobiliaria y valuación de tokens
La tokenización puede entenderse como la representación digital de determinados activos o derechos mediante tecnologías que permiten registrar y transferir dichas representaciones. El Banco de Pagos Internacionales señala que los tokens pueden representar activos financieros tradicionales, activos físicos como bienes raíces o determinados derechos frente a un emisor. Por ello, hablar de un “token inmobiliario” no permite conocer por sí solo qué posee económicamente su titular.
Desde la óptica de la valuación, lo importante no es solamente la tecnología utilizada, sino el derecho económico que el token representa. Un token podría estar relacionado con participación sobre rentas, derechos fiduciarios, derechos contractuales u otra estructura. Por ello, el valuador debe identificar primero el activo subyacente y después determinar qué derechos jurídicos y económicos corresponden efectivamente al titular. El artículo base enfatiza precisamente que el valor no debe asociarse automáticamente con la tecnología utilizada para representar la participación.
Un token no necesariamente equivale a una fracción física
Supongamos que un edificio con valor de $100 millones de pesos genera 10,000 tokens. Sería incorrecto afirmar automáticamente que cada token vale $10,000. Primero debe comprobarse qué derecho representa cada token. Podría tratarse de una participación sobre ingresos, de un derecho contractual específico o de otro beneficio relacionado con la operación.
Además, deberán analizarse la duración del derecho, gastos, mecanismos de transferencia, mercado secundario disponible, riesgos operativos y recuperación esperada del capital. Investigaciones recientes del Banco de Pagos Internacionales sobre tokenización inmobiliaria muestran precisamente que la liquidez y el funcionamiento de estos mercados dependen de características institucionales y operativas, no únicamente del hecho de utilizar tecnología blockchain.
5. Pool de rentas y valuación de la generación de ingresos
Diversos desarrollos inmobiliarios turísticos utilizan un pool de rentas, es decir, un esquema donde varias unidades son administradas y comercializadas conjuntamente. Los ingresos generados por la operación se concentran y posteriormente se distribuyen conforme a reglas establecidas entre los participantes. Este modelo puede reducir parcialmente la dependencia del desempeño aislado de una unidad, pero también introduce costos y riesgos asociados con la capacidad del administrador.
Para el valuador, el punto fundamental consiste en determinar cuánto flujo económico puede recibir realmente el inversionista. El análisis debe considerar tarifas promedio, ocupación, estacionalidad, comisiones, gastos operativos, mantenimiento, seguros, impuestos, honorarios de administración y reservas para reposición. En destinos turísticos como Cancún, Riviera Maya, Los Cabos o San Miguel de Allende, la existencia de alta demanda no debe utilizarse por sí sola como evidencia de rentabilidad. Lo que importa es el flujo neto disponible después de gastos.
Ingreso bruto no es igual a rentabilidad
Por ejemplo, si una unidad produce $600,000 anuales de ingresos por hospedaje, ese importe no puede considerarse automáticamente como rendimiento para el inversionista. Si la operación genera $250,000 en administración, mantenimiento, comisiones, impuestos y otros costos, el flujo previo a otras obligaciones sería de $350,000.
Esta diferencia puede modificar sustancialmente el valor económico de la participación. Por ello, las proyecciones comerciales deben contrastarse con información histórica, evidencia del mercado, contratos de operación y escenarios razonables de ocupación y tarifas.
6. Plusvalía, rentabilidad y riesgo en inversiones fraccionadas
La plusvalía inmobiliaria y la rentabilidad de la inversión son conceptos relacionados, pero no equivalentes. La plusvalía representa la variación del valor del activo durante determinado periodo, mientras que la rentabilidad analiza los beneficios obtenidos respecto del capital invertido. Un activo puede experimentar una fuerte apreciación y generar pocos flujos durante su operación; de manera inversa, otro inmueble puede producir rentas atractivas sin registrar un incremento importante de valor.
El valuador debe analizar ambas fuentes de beneficio por separado y posteriormente integrarlas en escenarios financieros coherentes. Entre las herramientas posibles se encuentran el rendimiento directo, valor presente neto, tasa interna de retorno, capitalización de ingresos y análisis de sensibilidad. La selección dependerá del objeto valuado, la información disponible y la naturaleza de los derechos económicos.
Ejemplo de rendimiento de una participación
Supongamos que un inversionista aporta $1,000,000 y recibe $90,000 de flujo neto anual. El rendimiento directo inicial sería:
Rendimiento = Flujo neto anual / Inversión inicial
Rendimiento = $90,000 / $1,000,000 = 9% anual
Sin embargo, afirmar únicamente que la inversión “rinde 9%” sería insuficiente. Es necesario determinar durante cuánto tiempo puede mantenerse ese flujo, qué probabilidad existe de variación, cuáles son los costos de salida, si existe liquidez para transmitir la participación y cuál podría ser el valor residual al finalizar el horizonte de análisis.
Comparación con las FIBRAs
Las inversiones fraccionadas pueden compararse conceptualmente con otros vehículos que permiten participar económicamente en bienes raíces, aunque no deben confundirse jurídicamente. Las FIBRAs mexicanas son fideicomisos orientados al financiamiento, adquisición o construcción de inmuebles destinados principalmente al arrendamiento o al derecho de recibir ingresos provenientes de éste. La Bolsa Mexicana de Valores explica que permiten combinar ingresos provenientes de rentas con potenciales beneficios relacionados con el comportamiento de los activos inmobiliarios.
La diferencia fundamental es que una FIBRA colocada en el mercado de valores opera bajo un marco y una estructura distinta de un desarrollo privado que vende fracciones o derechos económicos directamente a inversionistas. Para efectos valuatorios, esta comparación es útil para comprender cómo pueden separarse el inmueble físico, el vehículo jurídico y el instrumento mediante el cual participa el inversionista.
7. El papel del valuador frente a los nuevos modelos inmobiliarios
La expansión de las inversiones fraccionadas exige que el valuador amplíe sus capacidades profesionales. Los conocimientos tradicionales de mercado, costos y capitalización continúan siendo indispensables, pero pueden resultar insuficientes si el objeto de valuación involucra derechos fiduciarios, flujos de efectivo, estructuras de apalancamiento, operación hotelera o instrumentos financieros.
Las Normas Internacionales de Valuación contemplan actualmente estándares específicos para derechos sobre bienes inmuebles, propiedades en desarrollo e instrumentos financieros, además de requerimientos generales relacionados con bases de valor, enfoques, datos, modelos, documentación y reporte. Esto refuerza la importancia de comenzar cada trabajo identificando con precisión qué activo, interés o derecho será objeto del análisis.
Del valuador inmobiliario al asesor de inversión
La inversión fraccionada también abre nuevas oportunidades profesionales. Un valuador puede intervenir en estudios de mercado, factibilidad, mayor y mejor uso, proyecciones de rentabilidad, análisis de flujos, estimación del valor del activo subyacente y valoración de determinados derechos económicos. El artículo base destaca que esta evolución acerca al valuador a desarrolladores, fiduciarias, administradores, brokers y operadores inmobiliarios.
Este contacto tiene además un beneficio importante: genera fuentes directas de información de mercado. Conocer tarifas efectivas, ocupación, gastos, absorción, financiamiento y estructuras de operación puede proporcionar evidencia mucho más profunda que limitar la investigación exclusivamente a precios de oferta publicados en portales inmobiliarios.
Conclusión: cómo abordar la valuación de inversiones fraccionadas inmobiliarias
La valuación de inversiones fraccionadas inmobiliarias requiere analizar mucho más que el valor comercial del inmueble. El valuador debe identificar el activo subyacente, determinar qué derecho recibe efectivamente el inversionista, estudiar la estructura fiduciaria o contractual, analizar la generación de ingresos, estimar riesgos y evaluar las condiciones bajo las cuales la participación podría transmitirse o liquidarse.
Por ello, uno de los principales errores sería dividir simplemente el valor de mercado de un inmueble entre el número de fracciones o tokens existentes. El valor económico de una participación dependerá de los derechos incorporados, los flujos esperados, la duración, liquidez, costos, riesgos y valor residual. Éste es precisamente el cambio profesional que exige el mercado: evolucionar de la valuación exclusiva del bien físico hacia la comprensión integral de activos, derechos, flujos y estructuras de inversión.
Testimoniales de la Plática.
-
Jorge Luis Rivero Ponce
“Un tema muy interesante Valuación de Inversiones Fraccionadas I, impartido por M.V. Soledad Susana Díaz Rivera, indudablemente las estrategias hoteleras para su operación y la valuación a través del enfoque de Capitalización de Rentas permite determinar ese análisis de valor que soportan las estrategias financieras.” -
Eduardo Duarte Villa
“No sé mucho del tema, me pareció excelente la postura de la ponente Ma. Soledad sobre buscar la certificación y actualizarse sobre este tema de Valuación de Inversiones. Definitivamente muy interesante.” -
Aldrin Vasquez
“Muy interesante, deja abierto el interés de profundizar en las inversiones fraccionadas, y sobre todo para los que no conocen o conocían del tema.” -
Alejandro Reynoso Chequi
“Buena plática, interesante; siempre aprende uno algo más, que es lo más importante. Agradezco a la ponente su esfuerzo y a Phoenix por sus ponencias de los lunes. Muy recomendables.” -
Alberto
“Excelentes temas y muy bien preparados los docentes. Sirven de mucho apoyo a nuestro gremio.” -
Arq. Jorge Luis Coria Reyes
“Me dio una visión más amplia de oportunidades laborales.” -
José Antonio Martínez Becerra
“Me abre nuevas expectativas de desarrollo profesional.” -
Alberto Castillo Osorio
“Son temas selectos, muy importantes para el área donde nos desarrollamos, explicados con profesionales capacitados e idóneos en su conocimiento y experiencia.”
Plática Técnica: Valuación de Inversiones Fraccionadas.
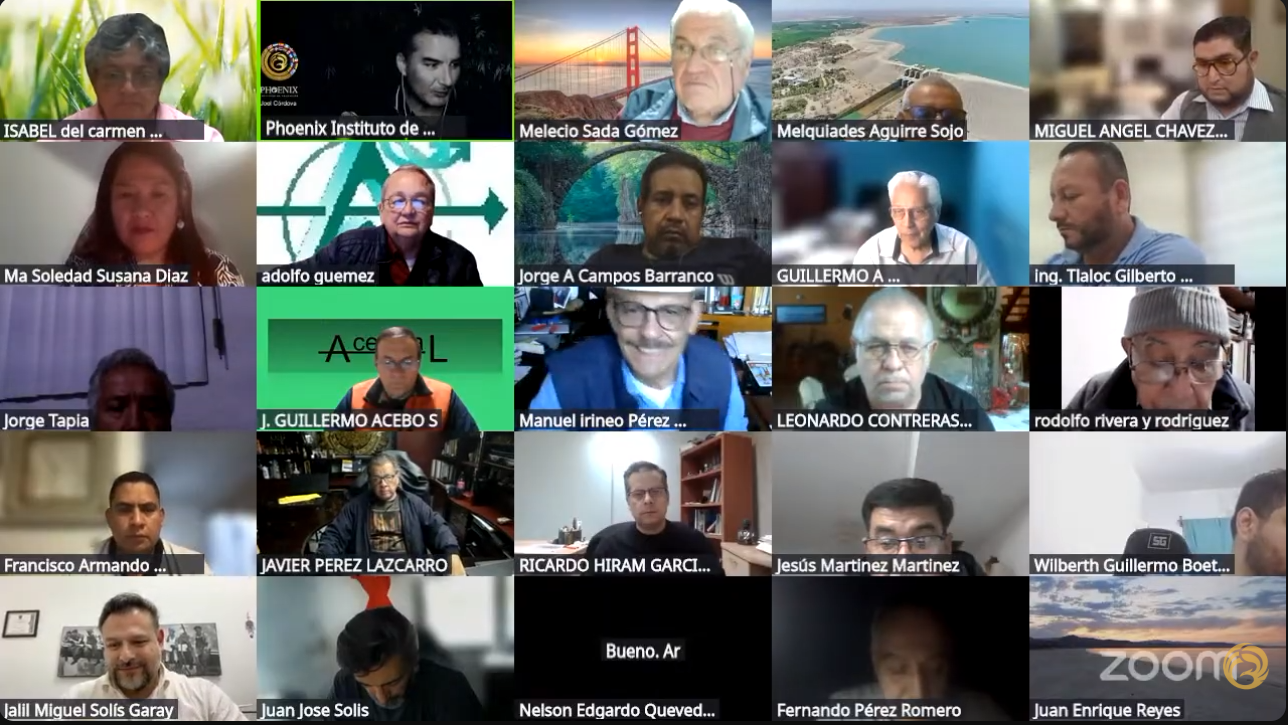
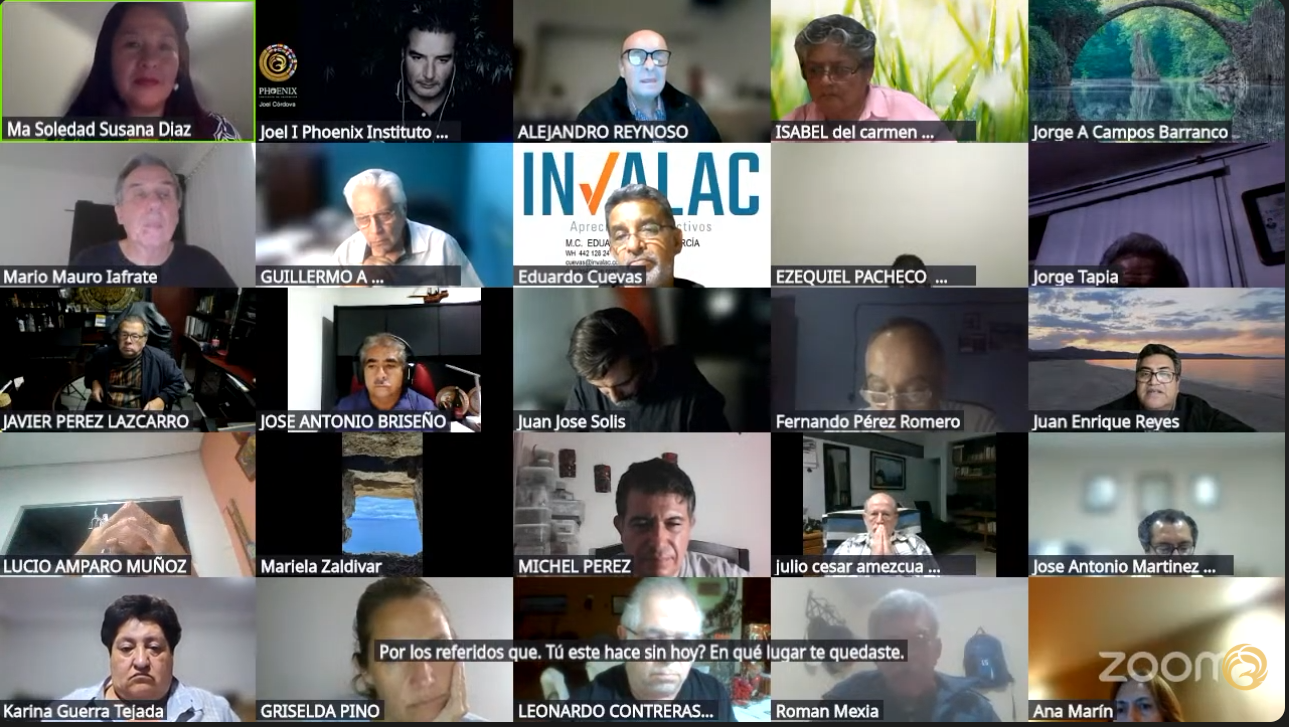
Asistentes: 120 Valuadores
Resumen Curricular:
MV Soledad Susana Díaz Rivera:
Resumen Profesional
Arquitecta y Maestra en Valuación con amplia experiencia en valuación inmobiliaria, coordinación y supervisión de obra, análisis de costos, y gestión técnica y administrativa de proyectos. Cuenta con formación nacional e internacional en tasaciones inmobiliarias y derecho, así como experiencia en la elaboración, revisión y defensa de avalúos ante dependencias públicas. Perfil orientado al análisis y cumplimiento normativo.
¿Necesitas un avalúo o capacitación sobre Valuación?
En Phoenix Instituto de Valuación, bajo la dirección del Mtro. Joel Córdova Espitia, ofrecemos orientación para dictámenes periciales y capacitación especializada en la Valuación.