Valuación de Negocios: Fundamentos para Determinar el Valor de una Empresa
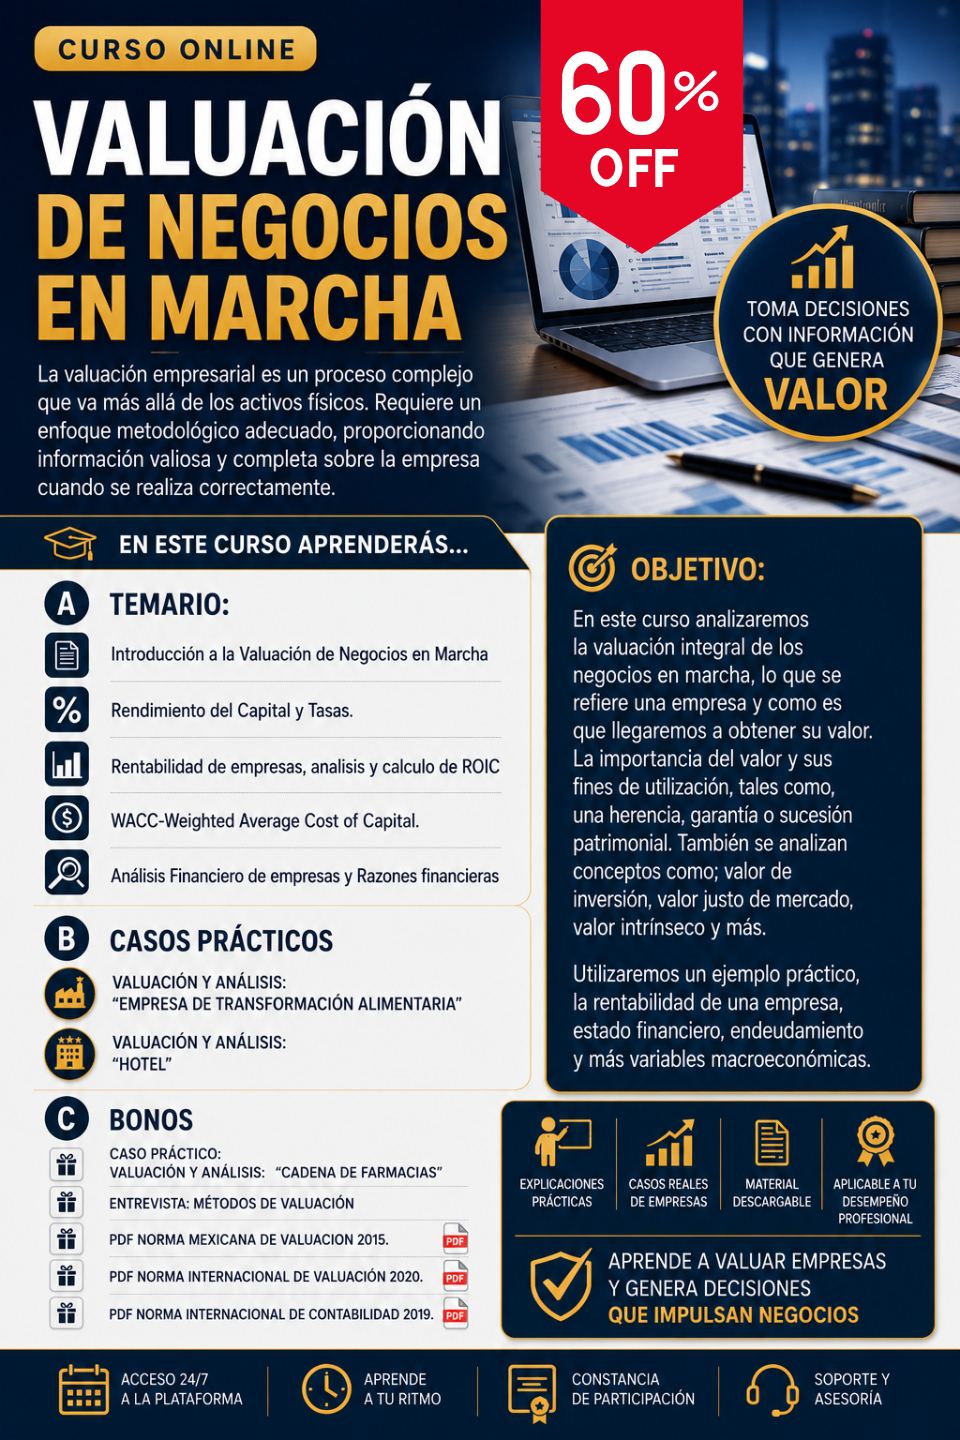
La valuación de negocios en marcha responde a una pregunta que todo empresario, inversionista o banquero se hace tarde o temprano: ¿cuánto vale realmente una empresa? El capital contable que muestra el balance no responde esa pregunta, porque no refleja la capacidad del negocio para generar efectivo en el futuro. Para estimarla se utilizan los enfoques de valuación, con los flujos de caja descontados como metodología rectora.
Contenido académico de Phoenix Instituto de Valuación
Dirección académica: MV Arq. Joel Córdova Espitia, director general de Phoenix Instituto de Valuación.
Ponente invitado: Mtro. Luis S. Méndez Márquez
Valuación de Negocios: fundamentos para determinar el valor real de una empresa
A partir del temario de la plática del Mtro. Luis Salvador Méndez Márquez, este artículo desarrolla los principios fundamentales de la valuación de negocios en marcha. Los ejemplos numéricos son ilustrativos y no corresponden a casos atribuidos al ponente. El contenido tiene fines informativos y no sustituye la asesoría financiera, contable o fiscal especializada.
1. ¿Cuánto vale nuestra empresa? Valor en libros frente a valor económico
El punto de partida de la plática fue una pregunta sencilla: ¿cuánto vale nuestra empresa? Muchos empresarios responden con el capital contable que aparece en su balance general, pero esa cifra es el resultado de registrar activos a su costo histórico, restar depreciaciones y acumular utilidades pasadas. Refleja lo que ocurrió, no lo que el negocio es capaz de generar en el futuro.
Esta discrepancia se presenta tanto en las pymes como en los grandes corporativos. Una empresa con pocos activos físicos pero con clientes leales, una marca reconocida y procesos eficientes puede valer mucho más que su capital contable; en cambio, una empresa con grandes inversiones en planta pero con pérdidas recurrentes puede valer menos. Para un comprador o un inversionista, lo relevante es el efectivo que el negocio generará, y ese es el objeto de la valuación de negocios.
2. Marco normativo: NIF, IFRS y estándares internacionales de valuación
La valuación de negocios se apoya en un marco normativo que combina normas contables y estándares de valuación. En el ámbito contable destacan la NIF C-8 y la NIC 38, que regulan los activos intangibles, y la NIF B-17 y la NIIF 13, que establecen cómo determinar el valor razonable con base en la perspectiva de los participantes del mercado. Estas normas son especialmente relevantes cuando la valuación se utiliza para efectos de información financiera.
A ello se suman las Normas Internacionales de Valuación (IVS), que orientan la definición del alcance, la base de valor, los enfoques y la documentación del informe, así como otros estándares profesionales utilizados en distintos países, como USPAP en Estados Unidos. La convergencia entre estos marcos permite que una valuación sea comprensible y defendible ante auditores, autoridades e inversionistas de distintos países.
3. Los tres enfoques de valuación aplicados a empresas
Como en cualquier activo, el valor de un negocio puede estimarse mediante tres enfoques. El enfoque de mercado compara la empresa con transacciones o cotizaciones de empresas similares, generalmente a través de múltiplos. El enfoque de ingresos estima el valor presente de los beneficios futuros que generará el negocio. El enfoque de costos, basado en el valor de los activos netos, suele reservarse para empresas holding, negocios en liquidación o entidades cuyo valor depende principalmente de sus activos.
Para empresas operativas, el ponente posicionó el enfoque de ingresos, y en particular el método de flujos de caja descontados, como la metodología rectora, ya que es el que mejor refleja la capacidad del negocio para generar efectivo. El enfoque de mercado se utiliza como contraste, priorizando los comparables del mismo sector, tamaño y región, y el de costos como referencia mínima en ciertos casos.
4. Flujos de caja descontados y normalización del EBITDA
El método de flujos de caja descontados proyecta el efectivo que generará el negocio en los próximos años y lo trae a valor presente con una tasa que refleja su riesgo. Un insumo clave es el EBITDA, es decir, la utilidad antes de intereses, impuestos, depreciación y amortización. Sin embargo, el EBITDA contable rara vez puede usarse tal como aparece: antes es necesario normalizarlo para que represente la operación recurrente del negocio en condiciones de mercado.
La normalización elimina ingresos no recurrentes, gastos atípicos, partidas extraordinarias, sueldos de socios fuera de mercado, rentas pagadas a partes relacionadas por encima o por debajo de su valor real y financiamientos en condiciones no representativas. También revisa políticas de inversión agresivas que no podrían sostenerse. Por ejemplo, si una empresa reporta un EBITDA de 12 millones de pesos, pero incluye un gasto extraordinario por un litigio de 1.5 millones y un ingreso no recurrente por la venta de un activo de 0.8 millones, su EBITDA normalizado sería de 12.7 millones.
5. Enterprise Value y Equity Value: qué pasivos se restan
El método de flujos de caja descontados suele determinar primero el valor de la empresa (Enterprise Value), que corresponde al valor de su operación para todos los proveedores de capital. Para obtener el valor del patrimonio (Equity Value), es decir, lo que corresponde a los accionistas, se restan los pasivos financieros con costo, como créditos bancarios o emisiones de deuda, y se suma el efectivo excedente no necesario para la operación.
Un error frecuente es restar también los pasivos operativos, como proveedores o impuestos por pagar. Estos ya están considerados en el capital de trabajo que se incluyó en los flujos proyectados, por lo que restarlos de nuevo duplicaría su efecto. Por ejemplo, si una empresa tiene un Enterprise Value de 80 millones, deuda bancaria de 20 millones y efectivo excedente de 3 millones, su Equity Value sería de 63 millones; restar además los 10 millones de proveedores subestimaría el valor para los accionistas.
6. Múltiplos, intangibles y asignación del precio de compra
Los múltiplos de mercado, como el de Enterprise Value a EBITDA, permiten verificar la razonabilidad del resultado. En el ejemplo anterior, un valor de 80 millones con un EBITDA normalizado de 12.7 millones implica un múltiplo cercano a 6.3 veces, que debe compararse con los de empresas similares del sector. Si el múltiplo resultante se aleja mucho de los comparables, el valuador debe revisar sus proyecciones, su tasa de descuento o sus supuestos de crecimiento.
Cuando una empresa adquiere otra, la NIF B-7 exige realizar una asignación del precio de compra (PPA) para reconocer por separado los activos intangibles identificables, como marcas, carteras de clientes o tecnología, siempre que tengan sustancia económica y sean identificables. La diferencia entre el precio pagado y el valor razonable de los activos netos identificables se reconoce como crédito mercantil o goodwill, que no se amortiza y debe someterse a pruebas de deterioro.
7. Precios de transferencia y la diferencia entre precio y valor
En grupos empresariales, las operaciones con partes relacionadas, como ventas entre filiales, préstamos, servicios administrativos o regalías por uso de marcas, deben pactarse a valores de mercado. Los precios de transferencia buscan evitar que estas operaciones se utilicen para trasladar utilidades artificialmente y erosionar la base fiscal. Para el valuador, revisar estas operaciones es indispensable: además de distorsionar los resultados que se usan para valuar el negocio, pueden generar contingencias fiscales importantes ante una revisión del SAT.
El ponente cerró con una distinción fundamental: el precio es el monto que se acuerda en una transacción concreta, influido por la urgencia, la negociación o el contexto de las partes; el valor, en cambio, es una estimación fundamentada de lo que vale el negocio según su capacidad de generar beneficios. Un vendedor con prisa puede aceptar un precio inferior al valor, y un comprador estratégico puede pagar más. La tarea del valuador es estimar el valor con rigor para que las partes negocien con información sólida.
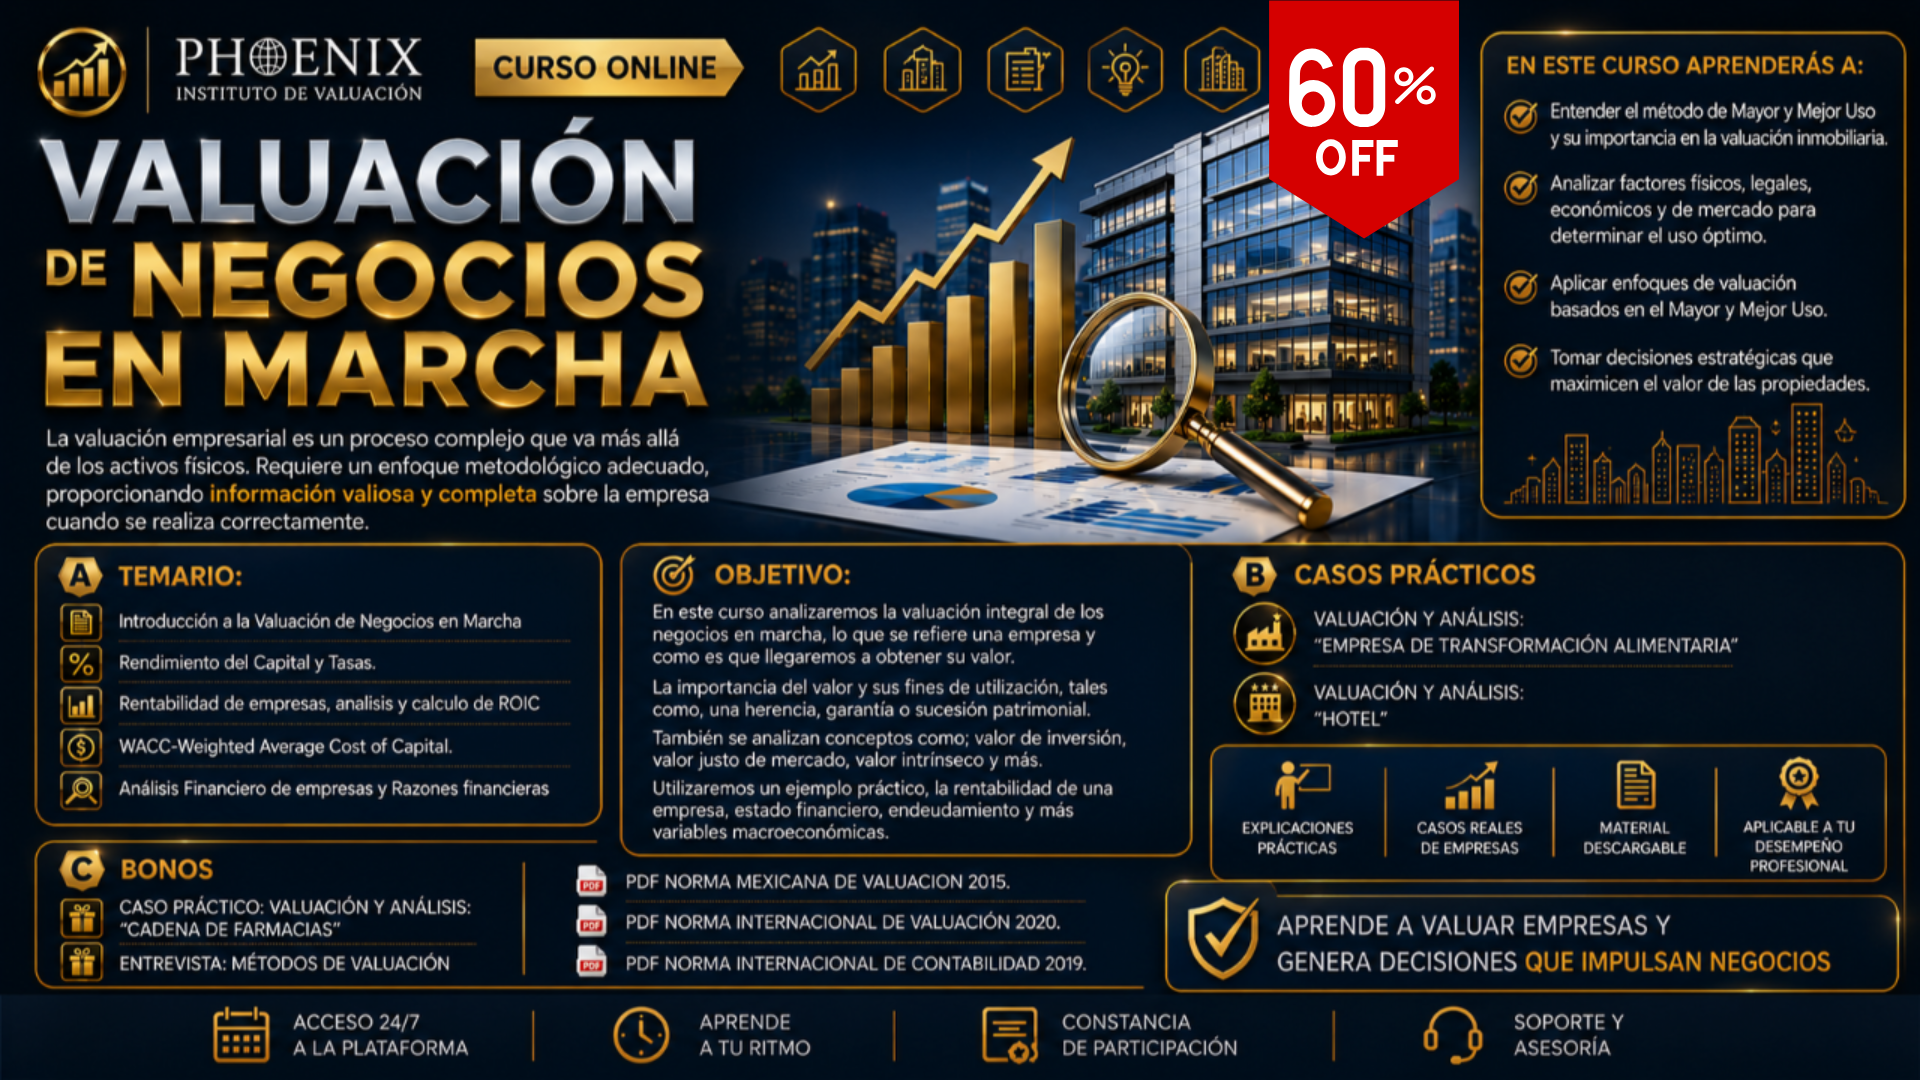
Conclusión
Valuar un negocio en marcha exige ir más allá del balance general. El capital contable refleja el pasado, mientras que el valor de una empresa depende de su capacidad futura de generar efectivo. Por ello, los flujos de caja descontados, apoyados en un EBITDA normalizado y contrastados con múltiplos de mercado, son la herramienta central para estimar ese valor.
Distinguir correctamente entre Enterprise Value y Equity Value, identificar los intangibles y el crédito mercantil en las adquisiciones y revisar las operaciones con partes relacionadas son pasos que marcan la diferencia entre una valuación sólida y una que puede inducir a errores costosos. Al final, el valuador aporta lo que el mercado necesita para negociar con certeza: una estimación fundamentada del valor, independiente del precio que dicte la coyuntura.
Testimoniales de la Plática.
1. Juan Loya Flores — Ingeniero civil con maestría en valuación
“Buen dominio del tema. Excelente plática sobre fundamentos de valuación de negocios, con conceptos muy interesantes. Me quedo con las definiciones de precio, valor y costo, que no necesariamente son lo mismo cuando se trata de valuar negocios.”
2. Arturo Ávila Báez — Ingeniero arquitecto
“El Maestro Luis Salvador Méndez Márquez presentó una plática con las bases para decidirse a tomar un curso completo en la materia. Aprendí la existencia de normas como IVS, IFRS, NIF y USPAP, y me sensibilicé sobre la importancia de participar en un curso completo de valuación de empresas.”
3. Francisco Javier Ríos Pérez — Arquitecto
“Excelente conocimiento del tema. Un tema complejo, pero explicado de forma clara; hay mucho por aprender.”
4. Francisco Pacheco Lázaro — Arquitecto
“Excelente manera de exponer el tema; se aprecia su conocimiento y experiencia, que comparte con generosidad, despertando el interés de los asistentes. Excelente selección del tema por su vigencia e importancia.”
5. Filiberto Medina del Hoyo — Arquitecto
“El Mtro. Luis Méndez domina ampliamente la valuación de negocios, un tema muy complejo e interesante.”
6. Francisco José Serrano Ramírez — Ingeniero arquitecto
“Un excelente ponente con amplia experiencia en la materia. Necesitamos más pláticas como esta para tener conocimientos actualizados al elaborar nuestros dictámenes.”
7. Luis Alejandro Zúniga Cuestas — Ingeniero agrónomo
“Es un profesional con una gran cantidad de conocimientos; por esa razón lo recomiendo. En la actualidad todo es negocio, y por eso debemos saber valorarlos.”
8. Alejandro Reynoso Chequi — Arquitecto
“Muy buen manejo del tema, muy interesante; harían falta horas para dominarlo. Gracias a Phoenix por la estupenda labor de ofrecer estas pláticas todos los lunes.”
Plática Técnica: Fundamentos de Valuación de Negocios.
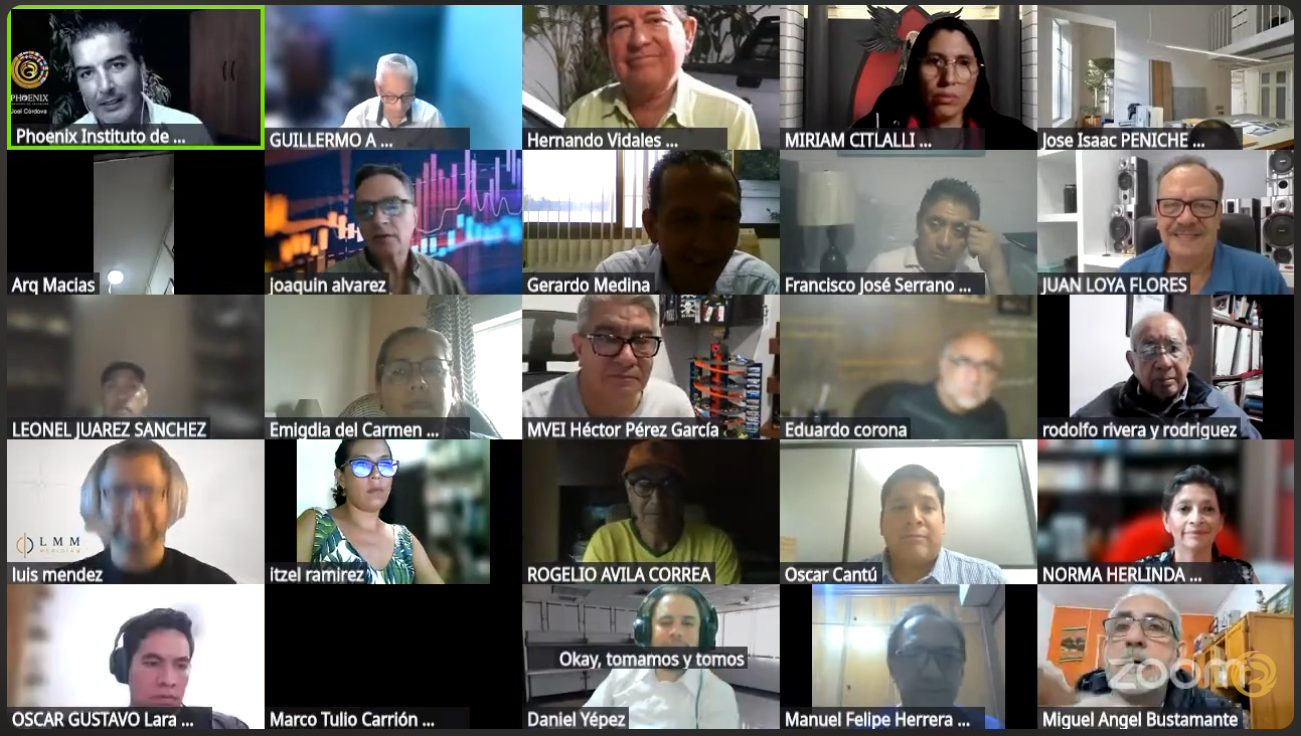
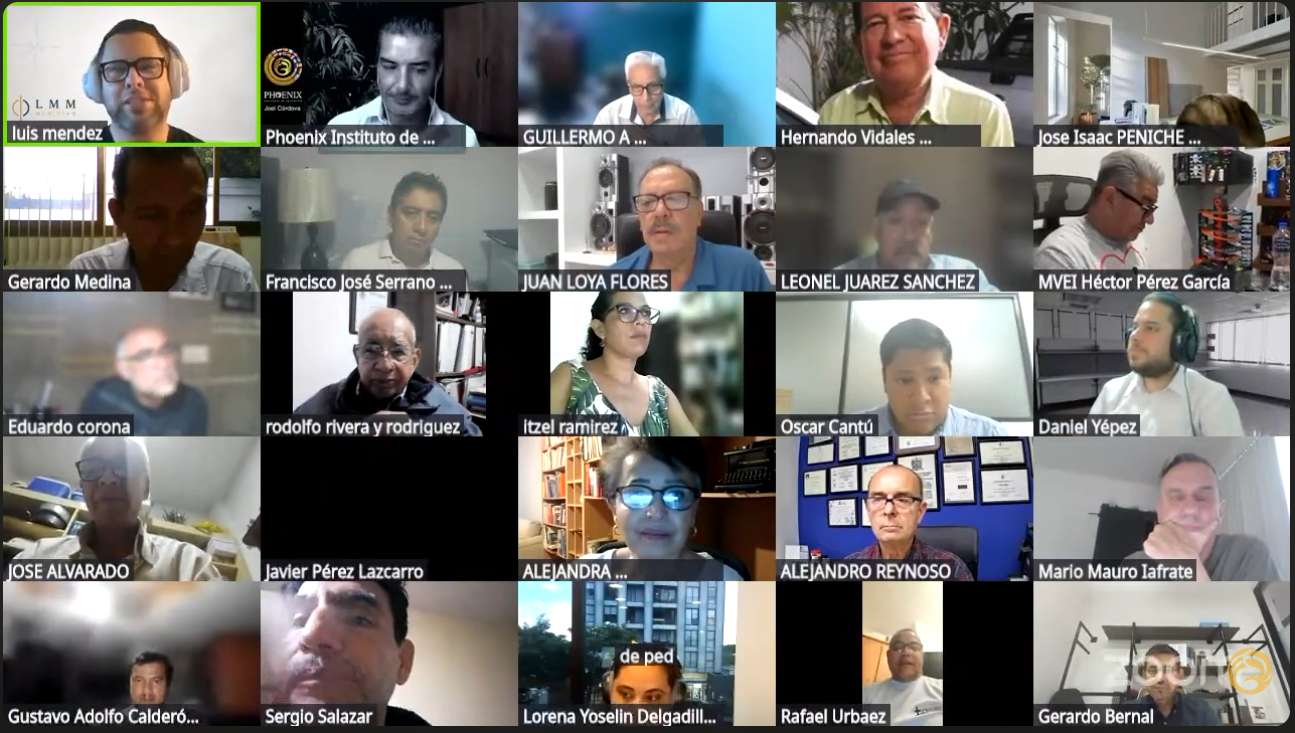
Asistentes: 250 Valuadores
Resumen Curricular:
Mtro. Luis Salvador Méndez Márquez:
Perfil profesional
Consultor financiero y fiscal con más de 20 años de experiencia en auditoría, impuestos y valuación de negocios (NIIF, NIF, US GAAP) en minería, maquila y manufactura. Excolaborador de EY, Baker Tilly y CLA México. Conferencista, docente de posgrado y articulista en Thomson Reuters.
- Misión: transformar riesgos y cifras en información estratégica para elevar la transparencia y maximizar el valor.
Experiencia profesional
- Socio | CLA México (2024–presente): auditoría (NIAs/NIIF), fiscal, valuación, reestructuras corporativas y peritajes.
- Asociado | Baker Tilly México (2015–2023): dictámenes fiscales, auditoría, fusiones, escisiones, precios de transferencia y valuaciones.
- Senior Auditor | EY (2009–2015): auditorías de grupo bajo IFRS y COSO, control interno y riesgos.
- Fiscalista | Gossler, S.C. (2003–2009): planeación fiscal, consolidación, devoluciones SAT y reorganizaciones.
Educación y certificaciones
- Maestría en Valuación de Negocios e Intangibles | Centro de Valores de GDL (2024).
- Maestría en Impuestos | UA Chihuahua (2015).
- Contador Público (Mención Especial) | UA Chihuahua (2005).
- Credenciales: Contador Público Certificado (IMCP) · Registro SAT para Dictamen · Agente Capacitador STPS · Certificaciones CONOCER · Diplomados en NIIF/NIF, Seguridad Social y Auditoría.
Docencia y liderazgo
- Docente de posgrado: UA Chihuahua y Universidad Durango (Auditoría, Derecho Fiscal, Valuación).
- Conferencista: INDEX, CANACINTRA, COPARMEX, CMIC, CCP Cuauhtémoc, ANAFINET.
- Publicaciones: articulista en Thomson Reuters y CONCIENCIA ANAFINET.
¿Necesitas un avalúo o capacitación sobre Valuación?
En Phoenix Instituto de Valuación, bajo la dirección del Mtro. Joel Córdova Espitia, ofrecemos orientación para dictámenes periciales y capacitación especializada en la Valuación.