Valuación de Obras de Arte, criterios y métodos para valuadores
La valuación de obras de arte exige analizar mucho más que la apariencia estética de una pintura, escultura, grabado u objeto artístico. El valuador debe estudiar el mercado, la autoría, la técnica, las dimensiones, el estado de conservación, la proveniencia, la trayectoria del artista y las operaciones comparables disponibles para desarrollar una conclusión de valor técnicamente sustentada.
En esta guía se analizan siete aspectos fundamentales para el valuador profesional: el alcance de su intervención, la estructura del mercado del arte, los propósitos del avalúo, el análisis físico e histórico de la pieza, la importancia de la proveniencia, el costo de producción, las reproducciones y falsificaciones, así como los principales métodos de valuación y los nuevos retos derivados del arte digital y la inteligencia artificial. El documento base destaca precisamente estas variables como elementos centrales del proceso valuatorio.
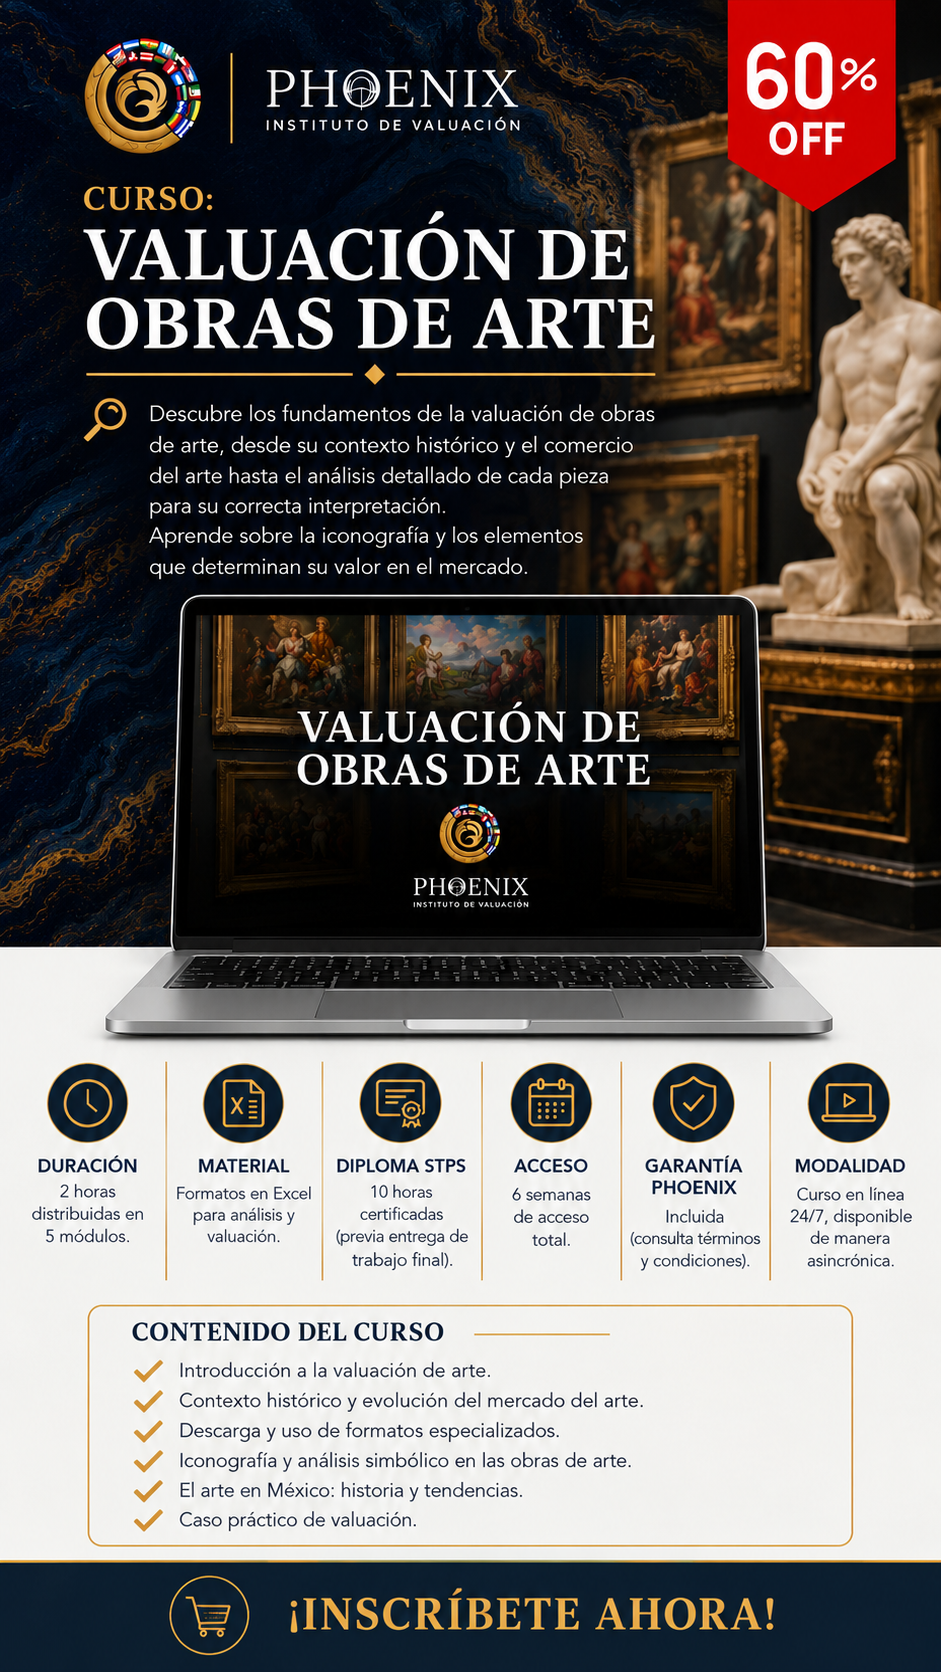
Contenido académico de Phoenix Instituto de Valuación
Dirección académica: MV Arq. Arq. Joel Córdova Espitia, director general de Phoenix Instituto de Valuación.
Ponente invitado: Mtra. Rocío Analiz Gallardo
Valuación de obras de arte: criterios y métodos para valuadores
La valuación de obras de arte constituye una especialidad particular dentro de la práctica valuatoria porque el objeto de estudio concentra simultáneamente características físicas, económicas, documentales, históricas, culturales y comerciales. A diferencia de muchos bienes convencionales, el valor de una obra artística no puede explicarse únicamente por la cantidad de materiales empleados, las horas necesarias para producirla o sus dimensiones. Dos piezas elaboradas con materiales semejantes pueden presentar diferencias económicas muy significativas debido a la autoría, trayectoria, rareza, demanda, proveniencia, estado de conservación y aceptación alcanzada en el mercado.
Por esta razón, el valuador debe desarrollar una investigación estructurada que permita transformar elementos cualitativos en evidencia económica suficientemente sustentada. El proceso requiere conocer qué se está valuando, para qué propósito, en qué mercado se comercializa, cuál es la fecha de valor y cuáles son las características específicas que explican su comportamiento económico. La conclusión no debe representar una opinión estética del profesionista, sino una opinión de valor apoyada en información verificable y congruente con el mercado analizado.
1. El papel del valuador en la valuación de obras de arte
Uno de los principios esenciales de la valuación especializada consiste en diferenciar al valuador del crítico de arte. El valuador no determina si una pintura es hermosa, innovadora o culturalmente superior de acuerdo con sus gustos personales. Una apreciación estética puede ser relevante para otros profesionales del sistema artístico, pero por sí misma no constituye evidencia suficiente para desarrollar una conclusión económica. La tarea valuatoria consiste en investigar qué atributos reconoce el mercado y cómo esos atributos se reflejan en operaciones, ofertas, antecedentes comerciales y comportamientos observables.
El profesional tampoco debe asumir automáticamente el papel de autenticador. Cuando existen dudas relacionadas con la firma, autoría, materiales, fecha de producción o atribución, puede ser necesaria la participación de historiadores del arte, especialistas en determinado artista, restauradores, grafólogos, conservadores o laboratorios especializados. La función del valuador consiste en integrar adecuadamente esos resultados dentro de su análisis y establecer las condiciones y supuestos de su dictamen. El documento técnico de origen subraya esta delimitación profesional y la necesidad de recurrir a especialistas cuando la autenticidad requiere conocimientos adicionales.
Objetividad frente a apreciación estética
Una obra puede no resultar atractiva para un valuador y, sin embargo, presentar una demanda significativa dentro de determinado segmento del mercado. De manera inversa, una pieza visualmente atractiva puede carecer de trayectoria comercial, autor reconocido o demanda suficiente para alcanzar precios elevados. El criterio profesional debe concentrarse en evidencias de mercado y no en preferencias individuales.
Por ejemplo, si una obra abstracta ha registrado múltiples transacciones verificables del mismo artista durante los últimos años, dichas operaciones son técnicamente más útiles que la opinión personal del valuador sobre el estilo de la pieza. El objetivo es explicar el comportamiento económico, no calificar la calidad artística desde una perspectiva subjetiva.
2. Mercado primario y secundario en la valuación de obras de arte
Comprender la estructura del mercado constituye una parte fundamental del avalúo. El mercado primario corresponde generalmente a la primera comercialización de una obra y puede involucrar directamente al artista, su taller, representante o una galería encargada de distribuir su producción. En esta etapa los precios pueden responder a una política comercial definida por el propio creador o por sus representantes, considerando factores como técnica, tamaño, serie, trayectoria, demanda y posicionamiento profesional.
El mercado secundario comienza cuando una pieza previamente comercializada vuelve a ponerse en venta. En este espacio participan coleccionistas, galerías especializadas, intermediarios, marchands, plataformas y casas de subasta. Para el valuador, este segmento puede proporcionar información particularmente relevante porque permite identificar antecedentes reales de comercialización y comparar cómo determinadas características influyen en el precio. El artículo base distingue expresamente ambos mercados y señala la importancia del secundario para estudiar transacciones de piezas previamente comercializadas.
Comparables en casas de subasta
Las operaciones registradas en casas de subasta pueden convertirse en una fuente de comparables, pero deben analizarse con precaución. No basta localizar cualquier pieza del mismo artista. Deben observarse técnica, medidas, temática, periodo de producción, fecha de venta, estado de conservación, proveniencia, casa de subasta, ubicación geográfica y condiciones particulares de la operación.
Por ejemplo, una pintura al óleo de determinado artista no necesariamente es comparable directamente con un dibujo en papel del mismo autor. Incluso dos óleos de dimensiones semejantes pueden pertenecer a periodos diferentes y registrar niveles de demanda distintos. Christie's y Sotheby's mantienen bases y archivos de resultados que pueden servir como referencia comercial, siempre que el valuador interprete correctamente las condiciones de cada operación.
3. Propósito del avalúo y definición del valor
Antes de seleccionar cualquier método resulta indispensable determinar para qué se requiere el avalúo. Una obra puede valuarse para comercialización, aseguramiento, garantía, planeación patrimonial, herencia, donación, procedimiento judicial, divorcio, adjudicación o fines fiscales. Cada situación plantea necesidades diferentes de investigación, documentación y definición del tipo de valor.
El propósito también determina la fecha relevante. En un procedimiento sucesorio, por ejemplo, podría ser necesario estimar el valor correspondiente a una fecha histórica y no al mercado actual. En una póliza de seguro podría ser necesario investigar el costo necesario para adquirir otra obra comparable en determinadas condiciones. En una compraventa, en cambio, la atención se concentraría principalmente en el comportamiento del mercado pertinente. El documento de origen identifica expresamente la comercialización, aseguramiento, fines fiscales, herencias y divorcios entre los posibles usos del avalúo.
El error de aplicar un método correcto al problema equivocado
Uno de los errores más importantes en valuación consiste en desarrollar correctamente los cálculos, pero para un tipo de valor o propósito distinto al requerido. La precisión matemática no corrige una definición equivocada del problema valuatorio.
Por ejemplo, una obra asegurada no necesariamente debe analizarse exactamente igual que la misma pieza dentro de una negociación entre particulares. El valuador debe identificar previamente usuario, propósito, fecha de valor, mercado relevante, características del activo y premisas aplicables.
4. Análisis físico, histórico y documental de la obra
Una ficha descriptiva detallada constituye la base de una investigación profesional. Debe recopilar, cuando la información se encuentre disponible, nombre del artista, título de la obra, fecha de ejecución, técnica, soporte, dimensiones, firma, inscripciones, número de edición, estado de conservación, restauraciones conocidas, etiquetas, sellos y documentación asociada.
Cada una de estas variables puede afectar el comportamiento económico. Una pintura al óleo, un dibujo, una acuarela, una escultura, una fotografía, una litografía o una serigrafía poseen mercados diferentes incluso cuando pertenecen al mismo autor. El documento base señala precisamente la técnica, las dimensiones, la conservación, las restauraciones y la documentación histórica como factores fundamentales del análisis.
¿Una obra más grande siempre vale más?
Las dimensiones pueden influir en el precio, pero no existe una relación universalmente proporcional entre tamaño y valor. El mercado puede favorecer ciertos formatos por razones de exhibición, transporte, almacenamiento y compatibilidad con los espacios donde las obras serán colocadas.
Por ejemplo, una pintura monumental podría tener un elevado costo de producción, pero enfrentarse a un universo limitado de compradores debido al espacio requerido para exhibirla. Una obra mediana del mismo artista podría presentar mayor liquidez si puede instalarse fácilmente en residencias, oficinas o colecciones privadas.
El valuador debe analizar tamaño junto con técnica, periodo, temática y evidencia de mercado. Convertir el precio de una obra únicamente a un indicador monetario por centímetro cuadrado puede resultar insuficiente si no existe evidencia de que el mercado realmente se comporta de manera proporcional.
5. Proveniencia, autenticidad y capital simbólico
La proveniencia constituye uno de los conceptos más importantes dentro del análisis de una obra. Se refiere al historial documentado de propiedad, transmisión y localización del objeto. Puede estar respaldada mediante facturas, catálogos, archivos de galerías, registros de subastas, publicaciones, colecciones, fotografías, exposiciones o documentos históricos.
Una cadena de proveniencia bien documentada puede aumentar la confianza del mercado, mientras que vacíos importantes pueden generar incertidumbre. El Getty Research Institute mantiene actualmente el Getty Provenance Index, recurso abierto que permite consultar millones de registros derivados de archivos comerciales, catálogos de venta y otros documentos históricos para estudiar transferencias y mercados de obras de arte.
El artículo original también señala que la proveniencia puede reducir incertidumbre y que las lagunas documentales pueden repercutir negativamente en la aceptación comercial de una pieza.
Capital simbólico y reconocimiento del artista
El mercado artístico tampoco se explica exclusivamente mediante atributos materiales. El reconocimiento acumulado por un artista puede convertirse indirectamente en una variable económica. Participación en exposiciones relevantes, publicaciones, colecciones institucionales, presencia museística, premios, trayectoria crítica y demanda de coleccionistas pueden influir sobre la disposición a pagar.
El valuador no debe asignar arbitrariamente un porcentaje por prestigio. Debe comprobar cómo ese reconocimiento se manifiesta en precios y transacciones. Dos artistas pueden utilizar un lienzo, pigmentos y técnica semejantes, mientras sus obras alcanzan precios completamente diferentes. La diferencia no surge necesariamente del costo físico sino del mercado construido alrededor de cada autor.
6. Costo de producción, reproducciones y falsificaciones
El costo de producción permite identificar una referencia económica relacionada con materiales, procesos, mano de obra, preparación de soportes, impresión, fundición, montaje u otros desembolsos necesarios para producir una obra. Sin embargo, este costo no equivale necesariamente al valor de mercado. En términos conceptuales puede funcionar como referencia inferior dentro de determinados análisis, pero el mercado puede reconocer cantidades significativamente superiores cuando intervienen autoría, escasez, trayectoria y demanda.
Esta diferencia resulta especialmente clara cuando se comparan artistas consolidados con creadores emergentes. Dos esculturas pueden requerir cantidades similares de material y procesos de fundición, pero el precio reconocido por el mercado puede variar considerablemente debido al posicionamiento de sus autores. El documento base enfatiza que el costo de producción constituye una referencia relevante y que el valor comercial puede superar ampliamente ese nivel.
Copia, reproducción y falsificación no son equivalentes
Una reproducción no necesariamente es una falsificación. Existen ediciones limitadas, litografías, grabados, fotografías y reproducciones numeradas producidas y comercializadas legítimamente dentro del mercado artístico. Estas piezas pueden tener su propio comportamiento económico.
Una falsificación implica una atribución engañosa de autoría, origen o características con la intención de presentarla como algo que no es. Para el valuador, diferenciar una obra original, una obra atribuida, una pieza de taller, una edición autorizada y una falsificación es esencial porque cada categoría pertenece potencialmente a mercados distintos. El texto base realiza expresamente esta distinción.
Por ejemplo, una serigrafía perteneciente legítimamente a una edición de 100 ejemplares puede tener valor comercial y circular normalmente. Su condición de múltiple no la convierte en falsificación; lo importante será documentar edición, firma, numeración, origen y comportamiento del mercado correspondiente.
7. Métodos de valuación de obras de arte y nuevas tendencias
El enfoque comparativo constituye una de las herramientas centrales cuando existe información suficiente. El valuador busca operaciones de piezas que compartan características relevantes con el bien analizado y estudia las diferencias entre ellas. Entre las variables pueden encontrarse artista, técnica, tamaño, periodo, temática, conservación, proveniencia, fecha de transacción y condiciones del mercado.
No debe confundirse “mismo artista” con “comparable perfecto”. Una obra perteneciente al periodo más reconocido de un pintor puede registrar precios considerablemente superiores a otras producidas décadas antes o después. De igual manera, una obra incluida en una exposición relevante o con proveniencia ampliamente documentada puede recibir un tratamiento distinto. El documento base identifica el enfoque comparativo, la reposición y procedimientos asociados con costos como alternativas de análisis según la información disponible.
Método comparativo
El procedimiento parte de la identificación de transacciones consideradas razonablemente comparables. Posteriormente se interpretan las diferencias relevantes entre cada referencia y la obra sujeto.
Un ejemplo sencillo sería analizar cinco pinturas del mismo autor vendidas en periodos relativamente próximos. Si tres corresponden a la misma técnica y temática de la obra valuada, mientras las restantes pertenecen a otra etapa artística, las tres primeras podrían recibir mayor peso dentro del análisis.
Costo de reposición y costos acumulativos
Cuando no existen suficientes operaciones, los procedimientos vinculados con costos pueden funcionar como una referencia adicional, especialmente en determinadas obras contemporáneas, instalaciones, piezas con procesos productivos relevantes o mercados poco desarrollados.
El valuador deberá ser cuidadoso para evitar asumir que costo y valor son equivalentes. Los costos pueden explicar una parte del valor, pero no necesariamente incorporan demanda, trayectoria, reconocimiento o escasez.
Fuentes de mercado y calidad de la evidencia
El IRS de Estados Unidos, a través de su área especializada Art Appraisal Services, señala entre los elementos relevantes para revisar avalúos de arte la descripción completa del objeto, su historia, evidencia de autenticidad, imágenes de calidad, ventas similares del artista, exhibiciones, situación económica del mercado y posición profesional del creador. También identifica métodos como comparación de ventas y costo dentro de la documentación valuatoria.
Aunque estos criterios pertenecen al contexto fiscal estadounidense y no deben trasladarse automáticamente como regulación mexicana, constituyen una referencia profesional útil para comprender el nivel documental y de investigación que puede requerir una valuación especializada.
Arte digital e inteligencia artificial
El mercado artístico continúa transformándose mediante plataformas virtuales, arte digital, nuevos mecanismos de certificación y herramientas de inteligencia artificial. Estas tecnologías plantean nuevas interrogantes relacionadas con autoría, reproducibilidad, originalidad, derechos de explotación, escasez y aceptación del mercado.
Una imagen digital puede reproducirse técnicamente de manera ilimitada, pero su mercado puede establecer mecanismos de edición o certificación destinados a diferenciar determinados ejemplares. El valuador deberá investigar cómo los compradores reconocen económicamente esas características antes de concluir que la escasez digital funciona de manera equivalente a la de una obra física.
La inteligencia artificial introduce retos adicionales. Cuando existe intervención algorítmica deben analizarse la participación humana, el proceso creativo declarado, los derechos asociados y, especialmente desde la perspectiva valuatoria, la existencia o inexistencia de un mercado suficientemente observable. Como señalaba el artículo original, las nuevas tecnologías amplían las variables que el valuador deberá investigar sin modificar el principio esencial de fundamentar su conclusión en evidencia.
Conclusión: la valuación de obras de arte exige mercado, evidencia y criterio profesional
La valuación de obras de arte no consiste en observar una pintura, escultura o pieza artística y asignar un precio según una impresión personal. Requiere definir el problema valuatorio, identificar el mercado correspondiente, analizar las características físicas de la pieza, investigar su trayectoria documental y estudiar operaciones comparables.
Factores como autoría, técnica, dimensiones, estado de conservación, restauraciones, proveniencia, reconocimiento del artista, rareza y condiciones de comercialización pueden interactuar entre sí y modificar significativamente el comportamiento económico de una obra.
El valuador también debe reconocer los límites de su intervención. Cuando la autenticidad requiere análisis especializados, debe apoyarse en profesionales competentes y explicar claramente qué información fue considerada en el dictamen. Esta delimitación fortalece la confiabilidad del avalúo y reduce el riesgo de convertir una opinión de valor en una afirmación que excede la especialidad profesional.
El mercado internacional y las nuevas formas de producción artística obligarán además a perfeccionar permanentemente las fuentes de información. Bases históricas de proveniencia, registros de subastas, archivos de galerías y herramientas digitales pueden ampliar significativamente la investigación, siempre que sean interpretadas técnicamente.
Para el valuador permanece una premisa fundamental: el objetivo no es determinar cuánto le gusta una obra, sino explicar qué valor reconoce el mercado, por qué lo reconoce y qué evidencia permite sustentar esa conclusión en una fecha determinada.
Testimoniales de la Plática Obas de Arte.
- Ramón Antonio Borré Arrieta — Arquitecto, Perito Avaluador en 13 categorías
“Fue una charla muy bien organizada de principio a fin, en donde quedó claro el paso a paso para analizar la obra de arte, estudiarla, compararla y darle valor de acuerdo con los resultados.” - Jorge Alberto López Ramírez — Ing. Civil, especialista y Maestro en Valuación
“El expositor tiene una habilidad muy adecuada para simplificar conceptos complejos, lo que hizo que el curso fuera accesible para todos los niveles de experiencia. Fue una experiencia de aprendizaje muy valiosa.” - Gloria Paola Romero Jiménez — Arquitecta
“Me gusta la iniciativa del Instituto de generar un ambiente interactivo con colegas que aportan sus ideas y fortalecen conocimientos. Es un tema muy interesante porque existe un nicho de mercado al que podemos acercarnos desde esta área de la valuación.” - Ike Matos — Ingeniero Agrónomo e Ingeniero Tasador
“El avalúo de arte no es común; es un conocimiento especializado, especialmente importante para subastas, seguros y compraventa. La ponente conoce el tema y lo domina perfectamente.” - Mónica Beatriz Noriega Rangel — Arquitecta, Maestría en Valuación de Inmuebles
“Muy buen dominio del tema y muy bien explicado. Aun estando en países distintos, todo quedó muy claro. Me gustó mucho que la ponente utilizara ejemplos de pintores mexicanos y los relacionara con este mercado.” - Rossana Zúñiga Sias — Valuadora profesional de bienes muebles e inmuebles
“Ya había tomado materias relacionadas con este tema durante la maestría y considero que la maestra tiene un conocimiento evidente. Me gustaría incluso contar con un curso más extenso para profundizar.” - Francisco Pacheco Lázaro — Arquitecto
“Nos despierta interés en un tema complejo, muy importante y de actualidad. La ponente domina el tema y lo comparte de manera amena, motivándonos a aumentar nuestros conocimientos.” - Israel Germán Oroz — Ingeniero Civil, Maestría en Valuación Inmobiliaria e Industrial
“Muy interesante. La ponente manejó muy bien el tema y nos dejó con ganas de saber más. Es una especialidad que invita a seguir profundizando y capacitándose.”
Plática Técnica: Valuación de Obas de Arte.
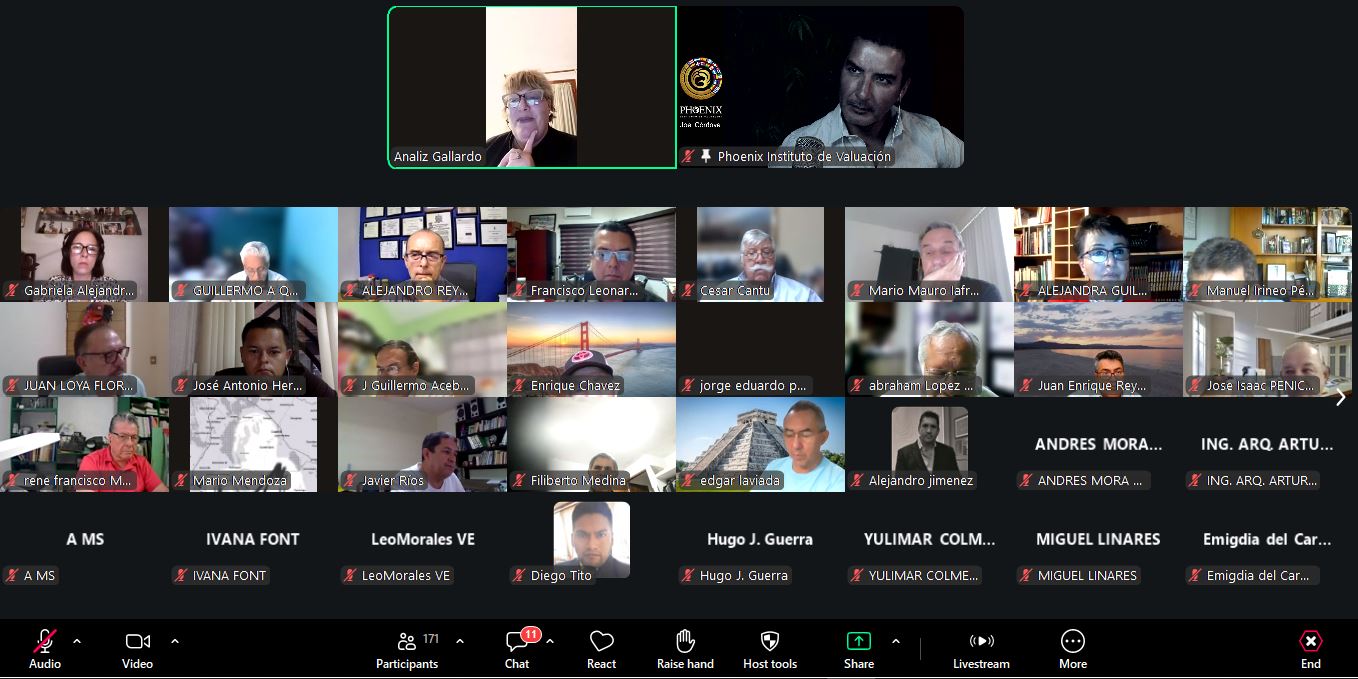
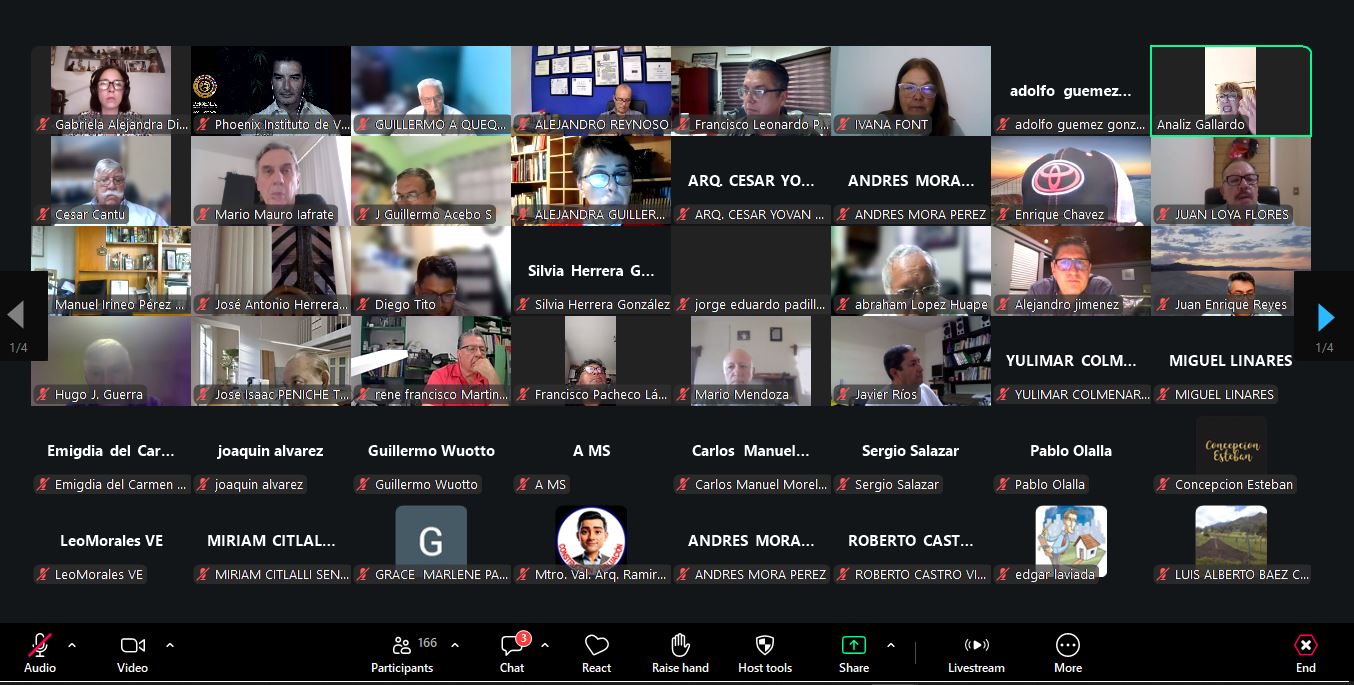
Asistentes: 170 Valuadores
Resumen Curricular
Mtra. Rocío Analiz Gallardo:
- Martillero Público Nacional
- Corredor de Comercio
- Subastas Judicial y Privadas Valuador de Obras de Arte y Patrimonio
- Estudios:
- Facultad de Ciencias Jurídicas y Sociales UNL
- Normas Nacionales de Valuación (Tribunal Nacional de Valuación)
- Valuación de Obras de Arte ( EAG)
- Valuación de Patrimonio ( Memoria y Patrimonio)
- Curaduría y Mercado de Arte (Instituto Cultura Contemporánea)
- Ganador Primer Premio Diseño al Monumento del Holocausto (DAIA, Sociedad Israelita , Municipalidad de Paraná)
- IA en la cultura y el arte
¿Necesitas un avalúo o capacitación sobre Valuación?
En Phoenix Instituto de Valuación, bajo la dirección del Mtro. Joel Córdova Espitia, ofrecemos orientación para dictámenes periciales y capacitación especializada en la Valuación.