Valuación Hipotecaria en México
La valuación hipotecaria en México es uno de los pilares del sistema de crédito a la vivienda. Bajo la regulación de la Sociedad Hipotecaria Federal (SHF), los peritos valuadores deben cumplir requisitos de autorización, metodología y auditoría, y hoy enfrentan nuevos retos como la inteligencia artificial, el riesgo climático y los criterios de sostenibilidad.
Contenido académico de Phoenix Instituto de Valuación
Dirección académica: MV Arq. Joel Córdova Espitia, director general de Phoenix Instituto de Valuación.
Ponente invitada: Mtra. Guadalupe Gastelum Martínez
Valuación Hipotecaria en México: marco normativo, unidades de valuación y retos del sector
A partir del temario de la plática de la Mtra. Guadalupe Gastelum Martínez, este artículo desarrolla los fundamentos de la valuación hipotecaria en México. El contenido tiene fines informativos; los requisitos específicos pueden actualizarse, por lo que deben consultarse las reglas vigentes de la SHF, el Infonavit y el Fovissste.
1. La vivienda como derecho y la estructura del sistema hipotecario
La Constitución reconoce en su artículo 4° el derecho de toda familia a disfrutar de una vivienda digna y decorosa. Para hacerlo efectivo, el Estado mexicano cuenta con los Organismos Nacionales de Vivienda (ONAVIS), entre los que destacan el Infonavit, que atiende a los trabajadores del sector privado, y el Fovissste, que atiende a los trabajadores al servicio del Estado. Junto con ellos participan bancos, sociedades financieras y la propia Sociedad Hipotecaria Federal, que impulsa el mercado mediante fondeo y garantías.
En este sistema, el avalúo cumple una función esencial: determina el valor del inmueble que servirá como garantía del crédito. De su calidad depende que el acreditado no pague más de lo que vale su vivienda y que la institución financiera cuente con una garantía suficiente. Por ello, la valuación hipotecaria está sujeta a una regulación específica que busca proteger tanto a las familias como la estabilidad del sistema financiero.
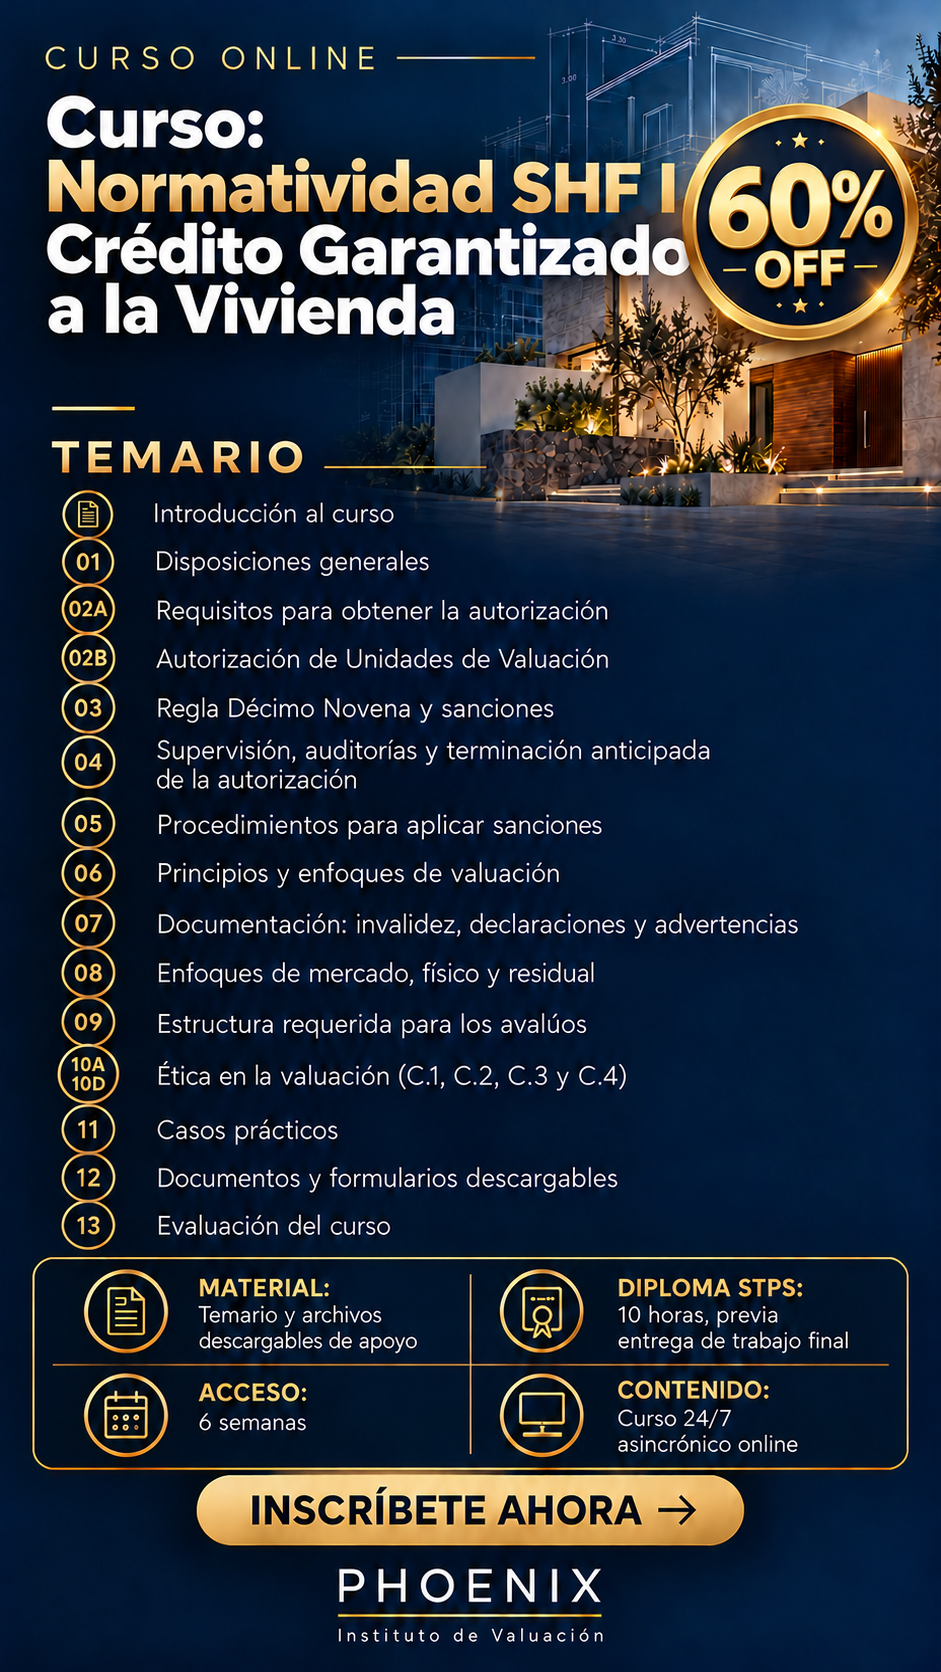
2. Marco regulatorio: la SHF, las unidades de valuación y la afiliación de peritos
La Ley de Transparencia y de Fomento a la Competencia en el Crédito Garantizado establece que los avalúos de inmuebles objeto de créditos garantizados a la vivienda deben realizarse por peritos valuadores autorizados por la SHF, y que el acreditado tiene derecho a elegir al perito de entre el listado que le presente la institución. Con base en esta ley, la SHF emitió reglas de carácter general que regulan tanto la autorización de los peritos como la metodología que deben seguir en sus avalúos.
En la práctica, el perito valuador no actúa de manera aislada: debe estar afiliado a una unidad de valuación inscrita ante la SHF, que es la responsable de recibir las solicitudes, asignar los avalúos, revisarlos a través de sus controladores y responder por su calidad. Con la evolución de la regulación, el proceso se ha digitalizado mediante el expediente electrónico, que permite integrar, enviar y resguardar la información del avalúo de forma trazable. Este esquema da solidez al sistema, ya que cada avalúo pasa por varios niveles de control.
3. Diferencias operativas y técnicas entre Infonavit y Fovissste
Aunque ambos organismos se rigen por la metodología de la SHF, cada uno establece requisitos adicionales para las viviendas que financia. Estos criterios abarcan aspectos como la superficie habitable mínima, el número de recámaras, la disponibilidad de servicios y las condiciones de habitabilidad. Por ejemplo, el Fovissste exige en sus convenios con unidades de valuación que la superficie habitable no sea menor a 40 m2, y ambos organismos verifican que la vivienda esté terminada y cuente con los servicios necesarios para ser habitada.
Para el valuador, conocer estas diferencias es indispensable. Un avalúo que no considere los requisitos del organismo puede ser rechazado o, en casos graves, dar lugar a sanciones para el perito y la unidad de valuación, como ocurre cuando se reporta como terminada una vivienda que no lo está. Revisar los lineamientos vigentes de cada organismo antes de realizar la inspección evita errores y protege la trayectoria profesional del valuador.
4. Aplicación de los enfoques de valuación bajo normas internacionales
La metodología de la SHF establece el principio de generalidad, según el cual el perito debe aplicar en su análisis los tres enfoques de valuación: el comparativo de mercado, el físico o de costos y el de capitalización de rentas. En vivienda, el enfoque de mercado suele ser el más representativo, ya que existen numerosas operaciones de inmuebles similares; sin embargo, los enfoques de costos e ingresos permiten contrastar el resultado y detectar inconsistencias.
La ponente destacó la importancia de alinear la práctica con las Normas Internacionales de Valuación (IVS), que promueven la transparencia en la definición del alcance, la base de valor, los datos utilizados y la documentación del informe. Aplicar estos estándares fortalece la confianza de inversionistas y entidades financieras, especialmente en un mercado hipotecario cada vez más vinculado a fondeos y garantías de alcance internacional.
5. Tecnología: inteligencia artificial, procesos digitales y criterio pericial
La inteligencia artificial y el análisis de grandes volúmenes de datos (big data) ofrecen herramientas valiosas para la valuación hipotecaria: permiten identificar comparables, detectar valores atípicos y analizar tendencias de mercado con rapidez. A ello se suman los procesos digitales, como las firmas electrónicas y los sistemas de trazabilidad, que agilizan el otorgamiento del crédito y permiten saber en todo momento quién intervino en cada etapa del avalúo.
Sin embargo, la tecnología no sustituye el criterio pericial ni la inspección física. Un modelo automatizado no puede verificar si la vivienda está terminada, si presenta daños estructurales, humedad o modificaciones no autorizadas, ni si sus condiciones coinciden con la documentación. La responsabilidad del avalúo sigue siendo del perito, quien debe usar la tecnología como apoyo para tomar mejores decisiones, no como un reemplazo de su juicio profesional.
6. Sostenibilidad y riesgo climático en la vivienda
La sostenibilidad se ha convertido en un factor relevante para la valuación hipotecaria. Programas como la Hipoteca Verde del Infonavit promueven el uso de ecotecnologías, como ahorradores de agua, calentadores solares y aislamiento térmico, que reducen el consumo de recursos y el gasto de las familias. Los criterios ambientales, sociales y de gobernanza (ESG) también ganan peso entre las instituciones financieras y los inversionistas que participan en el mercado de vivienda.
Al mismo tiempo, el riesgo climático afecta directamente el valor de las garantías. El estrés hídrico, las zonas susceptibles de inundación y la calidad de los materiales de construcción pueden reducir la vida útil de una vivienda o su atractivo en el mercado. El valuador debe identificar y reportar estos factores, ya que una garantía expuesta a riesgos no considerados puede comprometer tanto el patrimonio del acreditado como la solidez del crédito.
7. Seguridad jurídica, auditoría de la SHF y refrendo de peritos
La seguridad jurídica del inmueble es otro aspecto crítico. La informalidad en la tenencia de la tierra, las invasiones y los vicios ocultos pueden afectar la validez de la garantía, por lo que el valuador debe verificar que la información física del inmueble coincida con la documentación legal y reportar cualquier inconsistencia. Un avalúo técnicamente correcto pierde utilidad si la vivienda presenta problemas jurídicos que no fueron advertidos.
La SHF supervisa el cumplimiento de su regulación mediante auditorías que revisan, con base en listas de verificación, la calidad de los avalúos, la documentación y el apego a la metodología. Además, la autorización de los peritos debe renovarse periódicamente, por lo que la ponente explicó los requisitos para el refrendo previsto en 2026. En la sesión de preguntas se abordaron también temas como el efecto de la inflación en los valores, los seguros de crédito, el proceso de alta de nuevos peritos y la experiencia profesional requerida.
Conclusión
La valuación hipotecaria en México se sustenta en un sistema regulado que busca proteger a las familias y dar solidez al crédito a la vivienda. La SHF, las unidades de valuación, los ONAVIS y los peritos forman una cadena en la que cada eslabón debe cumplir con rigor su función, desde la autorización y la metodología hasta la auditoría y el refrendo.
Los retos actuales, como la inteligencia artificial, la digitalización, la sostenibilidad y el riesgo climático, amplían la responsabilidad del valuador sin sustituir su papel. Mantenerse actualizado en la normatividad y en las nuevas herramientas, sin perder el criterio y la inspección física, es la mejor forma de garantizar avalúos confiables en un mercado en constante evolución.
Testimoniales de la Plática.
1. Arturo Ávila Báez — Ingeniero arquitecto
“La Maestra Guadalupe Gastelum Martínez conoce, con varios años de experiencia, la normativa de la valuación hipotecaria en México. Con esta plática aprendí qué son los Organismos Nacionales de Vivienda, la necesidad de conocer las Normas Internacionales de Valuación (IVS) y el uso conveniente del big data en la valuación hipotecaria.”
2. Juan Loya Flores — Ingeniero civil con maestría en valuación
“Tiene buena preparación, disponibilidad y empatía para apoyar. Excelente taller: un repaso de los lineamientos y requisitos de los avalúos hipotecarios, con comentarios sobre los criterios de los organismos de vivienda en toda la República.”
3. Francisco José Serrano Ramírez — Ingeniero arquitecto
“Un tema primordial para el registro ante la SHF. Es importante conocer el proceso y los requisitos para registrarse y poder realizar avalúos para créditos hipotecarios.”
4. Ricardo Béjar Monterrubio — Ingeniero civil, especialista en construcción y en valuación inmobiliaria
“Domina completamente el tema. Son temas muy necesarios en la valuación inmobiliaria en el apartado de créditos, principalmente para la vivienda.”
5. Vianey Alcudia Jiménez — Arquitecta
“Se ve que sabe mucho del tema. Esta plática informativa me pareció muy bien: son cosas que muchos desconocemos, y hay que estar conscientes de que todos nos regimos por la SHF. Fue muy enriquecedor estar informados de todos los procesos.”
6. Luis Alejandro Zúniga Cuestas — Ingeniero agrónomo
“Es una profesional con mucho conocimiento de los avalúos en el territorio mexicano. Aunque la plática se enfocó en México, a quienes somos de otros países también nos abre una pauta para trabajar de mejor manera.”
7. Concepción Esteban Manchado — Corredora pública, especialista en valuación
“Ética, clara y profesional. La actualización es la base de la profesionalización.”
8. Filiberto Medina del Hoyo — Arquitecto
“La charla de la ponente fue excelente y magistral. Si imparte un taller, sería muy interesante y lo tomaría.”
Plática Técnica: Valuación Hipotecaria en México.
Asistentes: 150 Valuadores
Resumen Curricular:
Mtra. Guadalupe Gastelum Martínez:
Formación académica
- Maestría en la UNIVA (2013-2015).
- Licenciatura en Contaduría Pública en la Universidad Autónoma de Sinaloa (1992-1997).
Experiencia profesional
Cuenta con una trayectoria destacada en el sector financiero e inmobiliario. Se desempeña como Directora General en City Home del Centro, S.A. de C.V. SOFOM ENR desde 2008; previamente fungió como Gerente de Sucursal en FINPATRIA, S.A. de C.V. SFOL (2005-2008); como Gerente de Producto en Operaciones Hipotecarias de México, S.A. de C.V. SFOL (2003-2005); y como Directora de Plaza en PICSA - HOMEX Construcción e Inmobiliaria (1992-2002).
¿Necesitas un avalúo o capacitación sobre Valuación?
En Phoenix Instituto de Valuación, bajo la dirección del Mtro. Joel Córdova Espitia, ofrecemos orientación para dictámenes periciales y capacitación especializada en la Valuación.