Valuación Industrial por Componentización
La valuación industrial por componentización es una técnica avanzada que permite valuar maquinaria y líneas de producción complejas desglosándolas en sus partes integrantes, cada una con su propio costo y vida útil. Su aplicación conecta la realidad técnica de la planta con su reflejo contable y financiero.
Contenido académico de Phoenix Instituto de Valuación
Dirección académica: MV Arq. Joel Córdova Espitia, director general de Phoenix Instituto de Valuación.
Ponente invitado: MV Rosendo Díaz E.
Valuación Industrial por Componentización: depreciación precisa para maquinaria compleja
A partir del temario de la plática del Ing. Rosendo Díaz Escutia, este artículo desarrolla los fundamentos y aplicaciones de la componentización para valuadores. Los ejemplos numéricos son ilustrativos y no corresponden a casos atribuidos al ponente.
1. Qué es la componentización y cuáles son sus objetivos
La componentización consiste en descomponer un activo industrial complejo en sus partes significativas para valuar y depreciar cada una de forma independiente. Una línea de producción no envejece de manera uniforme: su estructura metálica puede durar décadas, mientras que sus sistemas de control, bandas o moldes requieren reemplazo en pocos años. Tratar la línea como una sola unidad con una vida útil promedio oculta esas diferencias. Su objetivo es reflejar la realidad económica y contable del activo: estimar un valor más preciso, calcular una depreciación acorde con el desgaste real, anticipar reemplazos y ofrecer información confiable para seguros, financiamiento, auditoría y decisiones de inversión.
Para definir qué constituye un componente suelen emplearse tres criterios: que su costo sea significativo respecto del total, que su vida útil difiera de la del resto del activo y que pueda sustituirse de forma independiente. También debe cuidarse la materialidad: fragmentar una máquina en cientos de piezas no mejora el resultado y sí complica el trabajo y su revisión. El valuador debe encontrar el nivel de desglose que capture las diferencias relevantes de costo y vida sin perder trazabilidad. Una buena componentización se apoya en la inspección física, en los planos y listados del fabricante y en el conocimiento operativo del personal de planta.

2. Marco normativo: Normas Internacionales de Valuación y normatividad mexicana
Las Normas Internacionales de Valuación (IVS) establecen los principios generales que rigen cualquier encargo: definición del alcance, base de valor, enfoques, datos, modelos y documentación. Para activos industriales, la norma específica de planta, equipo e infraestructura (IVS 300) destaca aspectos clave: la premisa de valor (uso continuo en sitio frente a remoción o venta por separado), la relación entre los equipos y el inmueble que los aloja y la identificación precisa de los activos incluidos. La componentización encaja en este marco porque obliga a identificar cada elemento valuado y a justificar sus supuestos de costo y vida.
En México, la NIF C-6, Propiedades, planta y equipo, exige reconocer y depreciar por separado los componentes significativos, en línea con la normatividad internacional. A ello se suman los lineamientos de las instituciones que solicitan el avalúo, como el INDAABIN en bienes federales o las entidades financieras en avalúos de garantía. Para el valuador, esto implica precisar desde el inicio el propósito del avalúo, porque no es lo mismo un valor para estados financieros, para seguro o para crédito: cambian la base de valor, el nivel de desglose requerido y la forma de presentar los resultados.
3. Fundamentos contables: aplicación de la NIC 16 en planta y equipo
La NIC 16 establece que cada parte de un elemento de propiedades, planta y equipo que tenga un costo significativo en relación con el total debe depreciarse por separado. Permite agrupar partes que compartan vida útil y método de depreciación, y exige revisar la vida útil y el valor residual al menos al cierre de cada ejercicio. Además, cuando se sustituye un componente, el costo del reemplazo se capitaliza y se da de baja el valor en libros de la parte retirada. Sin un registro componentizado, este tratamiento resulta prácticamente imposible de aplicar con exactitud.
El valuador aporta a este proceso información técnica que la contabilidad no posee: la asignación del costo entre componentes, sus vidas útiles y su estado de conservación. Esta información es especialmente relevante cuando la empresa adopta el modelo de revaluación, cuando necesita un costo asumido en una transición contable o cuando debe evaluar indicios de deterioro. Un avalúo componentizado permite que los estados financieros muestren una depreciación coherente con el desgaste real de la planta y no con un promedio arbitrario.
4. El enfoque de costos: reposición, reproducción y método aditivo
En maquinaria industrial, el enfoque de costos es frecuentemente el más utilizado, ya que pocas líneas de producción cuentan con un mercado activo de comparables. El costo de reproducción estima lo que costaría fabricar una réplica exacta del activo, con sus mismos materiales, diseño y especificaciones, incluidas sus deficiencias. El costo de reposición estima el costo de un activo moderno equivalente que ofrezca la misma utilidad o capacidad productiva. La diferencia es relevante: al partir de la reproducción, el valuador debe deducir después las ineficiencias de diseño como obsolescencia funcional, mientras que la reposición ya elimina buena parte de ellas.
El método aditivo construye el valor nuevo sumando el costo de cada componente y los costos necesarios para que el activo opere: fletes, impuestos de importación no recuperables, cimentaciones, montaje, interconexiones, ingeniería y puesta en marcha. Es el método natural para la componentización, porque cada partida conserva su identidad y puede recibir su propia vida útil y depreciación. Omitir los costos indirectos subestima el valor de un equipo instalado; incluirlos en un equipo valuado para remoción lo sobrestima. Por ello, la premisa de valor debe definirse antes de sumar.
5. Análisis edad-vida y fuentes de información para vidas útiles
El análisis edad-vida relaciona la edad del componente con su vida útil total para estimar su depreciación física. En su forma lineal, el porcentaje de depreciación es Edad / Vida útil total, y la vida remanente es la diferencia entre ambas. Sin embargo, la edad cronológica no siempre refleja el estado real: un equipo reconstruido o con mantenimiento riguroso puede tener una edad efectiva menor, mientras que uno operado en tres turnos sin mantenimiento adecuado puede presentar un desgaste mayor. Por eso el valuador puede trabajar con la edad efectiva o complementar el método lineal con curvas que consideren el estado de conservación.
Las vidas útiles deben sustentarse en fuentes verificables: manuales y especificaciones del fabricante, historiales de mantenimiento, entrevistas con los responsables de planta, publicaciones técnicas, bases de costos especializadas y estudios de asociaciones de valuadores. Conviene evitar un error común: los porcentajes máximos de deducción de la Ley del Impuesto sobre la Renta son tasas fiscales, no estimaciones de vida económica. Utilizarlos como vida útil de un componente puede distorsionar el valor y la depreciación contable. Cada vida asignada debe explicarse en el informe con su fuente correspondiente.
6. Caso práctico: línea de proceso de chocolates con centro líquido
Considérese una línea de chocolates con centro líquido con un valor de reposición nuevo de 18 millones de pesos y seis años de antigüedad, desglosada mediante el método aditivo: sistema de fundido y templado (3.2 millones, vida de 20 años), depositadora one-shot para relleno líquido con sus moldes (5.4 millones, 15 años), túnel de enfriamiento (3.0 millones, 20 años), envolvedora y empaque (2.8 millones, 12 años), control automatizado e instrumentación (1.6 millones, 8 años), y fletes, montaje y puesta en marcha (2.0 millones, 15 años).
Con depreciación edad-vida lineal, los valores netos serían: templado 2.24 millones (30%), depositadora 3.24 millones (40%), túnel 2.10 millones (30%), empaque 1.40 millones (50%), control 0.40 millones (75%) e instalación 1.20 millones (40%), para un total de 10.58 millones. Si la línea se hubiera tratado como una sola unidad con la vida de su estructura principal, 20 años, la depreciación sería del 30% y el valor neto de 12.6 millones. La diferencia de 2.02 millones procede de los componentes de vida corta, que un enfoque global no logra identificar.
7. Indicadores de valor, impacto en la utilidad y obsolescencia
El desglose genera indicadores útiles para la dirección de la empresa. En el ejemplo, la depreciación acumulada asciende al 41.2% y la vida remanente ponderada por costo es de aproximadamente 9.6 años. La depreciación anual componentizada suma cerca de 1.24 millones, frente a 0.90 millones con una vida global de 20 años: una diferencia de alrededor de 337 mil pesos anuales que reduce la utilidad de operación, pero que refleja mejor el consumo real de los activos. Además, el sistema de control tiene solo dos años de vida remanente, lo que permite presupuestar su reemplazo con anticipación.
La sesión de preguntas y respuestas abordó tres temas complementarios. El mantenimiento predictivo puede prolongar la vida de los componentes y reducir su edad efectiva, siempre que existan registros que lo acrediten. La vida física, que indica hasta cuándo un equipo puede seguir funcionando, no es lo mismo que su vida económica, que señala hasta cuándo conviene operarlo frente a reemplazarlo. Por último, la obsolescencia funcional (por tecnología superada) y la económica (por factores externos como la demanda, la regulación o el costo de la energía) deben analizarse por separado, ya que el análisis edad-vida solo capta el desgaste físico.

Conclusión
La componentización convierte la valuación de maquinaria compleja en un análisis detallado y verificable. Al reconocer que cada parte de un activo tiene su propio costo, desgaste y horizonte de reemplazo, el valuador obtiene un valor más preciso, una depreciación coherente con la NIC 16 y con la NIF C-6, y un informe que puede reconstruirse paso a paso.
Para la empresa, el beneficio va más allá del avalúo: los indicadores componentizados muestran cuánta vida le queda a la planta, cuándo deberá invertir y cómo su depreciación afecta la utilidad. Así, la valuación industrial por componentización se convierte en una herramienta de gestión financiera y no solo en un requisito técnico o contable.
Testimoniales de la Plática.
1. Javier Zazueta Russell — Arquitecto
“El Ing. Rosendo Díaz Escutia demostró un amplio dominio del tema, presentando los conceptos de manera clara, ordenada y práctica. Su experiencia profesional le permitió enriquecer la exposición con ejemplos reales y soluciones aplicables.”
2. María del Carmen Romero Lafuente — Arquitecta y perito valuador
“Es evidente la experiencia del Ingeniero Rosendo Díaz y su habilidad para compartir y explicar el tema; su clara exposición abre un abanico de tópicos para enriquecer el conocimiento de todos nosotros.”
3. José Antonio Martínez Becerra — Valuador profesional
“Excelente, muy claro y concreto. Nos da una metodología muy valiosa para la valuación de maquinaria, en forma clara, bien fundamentada y práctica.”
4. Francisco José Serrano Ramírez — Ingeniero arquitecto
“Excelente tema con valiosa aportación para realizar dictámenes de este tipo, con procesos y normas a nivel internacional.”
5. Edgar Ignacio Núñez del Arco Campos — Ingeniero civil
“Excelente profesional que domina ampliamente su especialidad. Este taller es de suma importancia para los valuadores porque ayuda a mejorar y unificar criterios profesionales.”
6. Manuel Jesús Sánchez Esparza — Arquitecto y valuador
“Excelente ponencia sobre componentización; es un ponente con amplia experiencia en el tema de maquinaria y equipo.”
7. Miguel Linares Flores — Valuador de maquinaria y equipo e inmuebles
“Experto en el tema. Es importante conocer la normatividad de avalúos donde se aplica este referente de componentización.”
8. Roberto Castro Vizcaíno — Ingeniero civil, MVIIBN
“Es un ingeniero experto conocedor del tema. Es una parte importante de la valuación, sobre todo en los estados más industrializados.”
Plática Técnica: Valuación Industrial por Componentización.
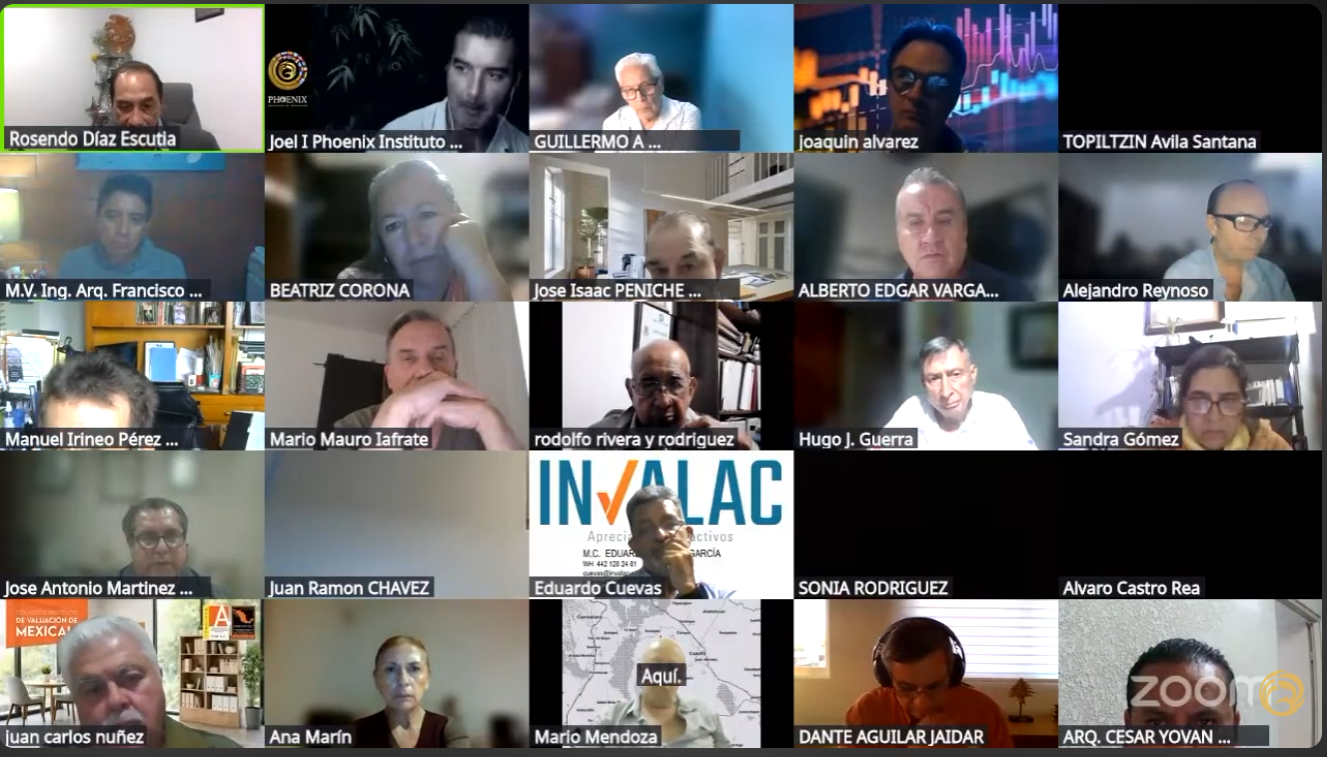
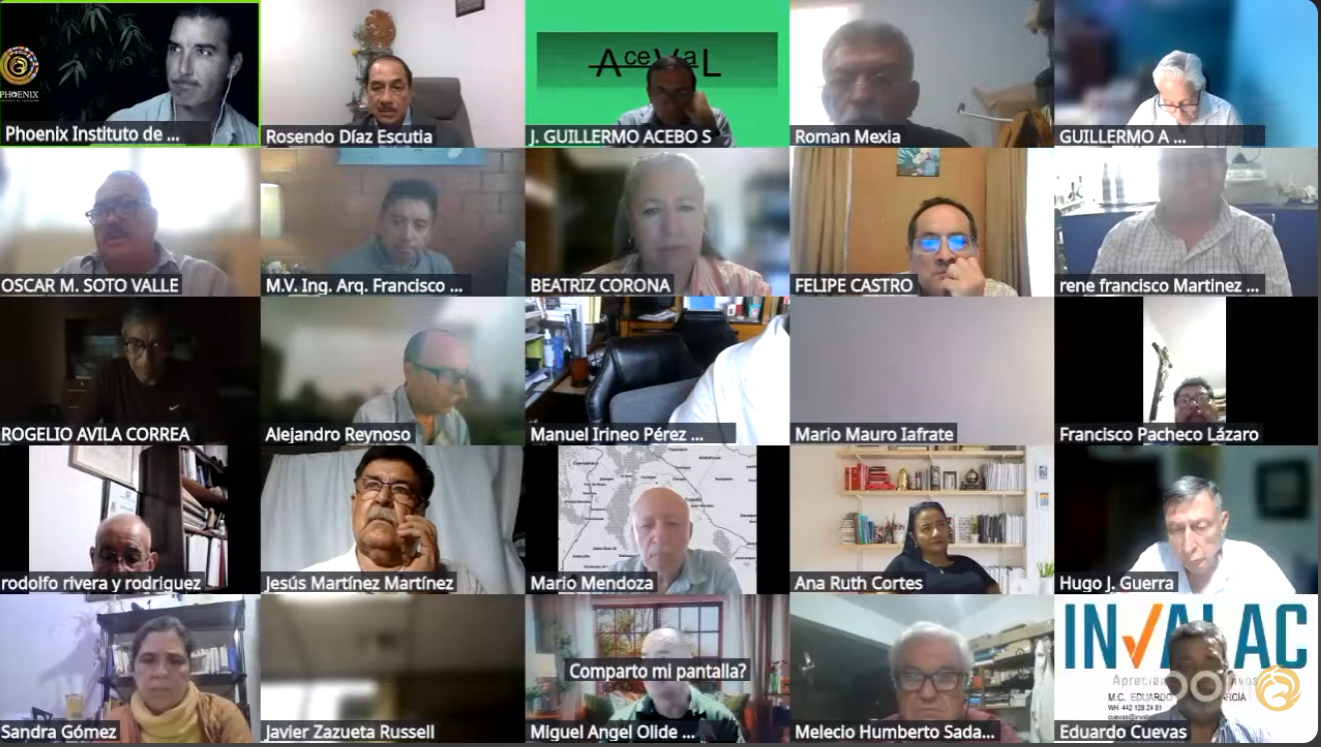
Asistentes: 150 Valuadores
Resumen Curricular:
M.V. Ing. Rosendo Díaz Escutia, ASA:
Especialista y Maestro en Valuación por la Universidad Autónoma de Zacatecas. Cuenta con certificaciones como Perito Valuador en Valuación Industrial, Inmuebles, Negocios en Marcha y Maquinaria y Equipo, además de ser Accredited Senior Appraiser por la American Society of Appraisers desde 1998.
Posee más de 36 años de experiencia en valuación industrial, siendo socio fundador y director general de Asesores y Consultores Rosger, S.C. Ha participado en valuaciones de refinerías, complejos petroquímicos, proyectos del sector energético y diversas industrias como minería, agroindustria, metalmecánica, aeronáutica, hospitalaria, papel, artes gráficas y química.
En el ámbito gremial, fue Presidente del Capítulo México de la American Society of Appraisers y Secretario del Colegio Nacional de Ingenieros Químicos y de Químicos A.C. Asimismo, ha desarrollado una destacada trayectoria académica como profesor de posgrado en valuación de maquinaria y equipo e instructor de clínicas especializadas para el INDAABIN.
Su amplia experiencia técnica y profesional lo convierten en uno de los referentes más reconocidos en Latinoamérica en materia de valuación industrial y de maquinaria y equipo.
¿Necesitas un avalúo o capacitación sobre Valuación?
En Phoenix Instituto de Valuación, bajo la dirección del Mtro. Joel Córdova Espitia, ofrecemos orientación para dictámenes periciales y capacitación especializada en la Valuación.